19.03.2025 | 05:30
Wolfram im Fadenkreuz – Almonty Industries vor Neubewertung wie Steyr Motors?
Eine explosive Mischung: Rohstoffkrieg, Rüstung und eine strategische Mine. Die geopolitischen Spannungen zwischen China und den USA verschärfen sich – und ein unscheinbares Metall gerät in den Mittelpunkt: Wolfram. Ohne diesen kritischen Rohstoff gibt es keine Panzer, keine Hochleistungsmunition, keine Hightech-Produkte. Doch das Problem? 90 % des Weltmarktes werden von China, Russland, Iran und Nordkorea dominiert. Der Westen ist abhängig – und genau das macht Almonty Industries Inc. (WKN: A1JSSD | ISIN: CA0203981034 | Ticker-Symbol: ALI) zu einer explosiven Investmentchance.
Das Unternehmen steht kurz davor, mit der Sangdong-Mine in Südkorea die größte Wolframmine außerhalb Chinas und Russlands in Produktion zu bringen. Ein perfektes Timing, denn China hat den Export von Wolfram sanktioniert. Der Markt steht unter Druck, die USA und Europa rüsten auf – und Almonty könnte der entscheidende Player werden. Jetzt kommt eine weitere brisante Nachricht: Almonty arbeitet mit der mächtigen US-Lobbyagentur American Defense International, Inc. zusammen, deren Kunden unter anderem SpaceX, SAP und der Rüstungskonzern Kongsberg sind. Ein klares Signal, dass Almonty Industries strategisch in den Fokus Washingtons rückt.
Lesezeit: ca. 2 Min. | Autor: Mario Hose
ISIN: ALMONTY INDUSTRIES INC. | CA0203981034 , RHEINMETALL AG | DE0007030009 , HENSOLDT AG INH O.N. | DE000HAG0005 , STEYR MOTORS AG | AT0000A3FW25 , MP MATERIALS CORP | US5533681012
Inhaltsverzeichnis:
Der Autor
Mario Hose
In Hannover geboren und aufgewachsen, verfolgt der Niedersachse die gesellschaftliche und wirtschaftliche Entwicklung rund um den Globus. Als leidenschaftlicher Unternehmer und Kolumnist erklärt und vergleicht er die verschiedensten Geschäftsmodelle sowie Märkte für interessierte Börsianer.
Tag-Cloud
Aktien-Cloud
Enge Verbindungen zur US-Industrie – Steht eine Übernahme bevor?
Mit der kürzlich eingeleiteten Verlagerung des Unternehmenssitzes von Kanada in die USA stellt sich die Frage: Bereitet sich Almonty auf eine Übernahme durch ein US-Unternehmen vor? Oder steht zumindest eine Neubewertung bevor? Ein Blick auf den Branchenvergleich zeigt, dass Almonty stark unterbewertet ist.
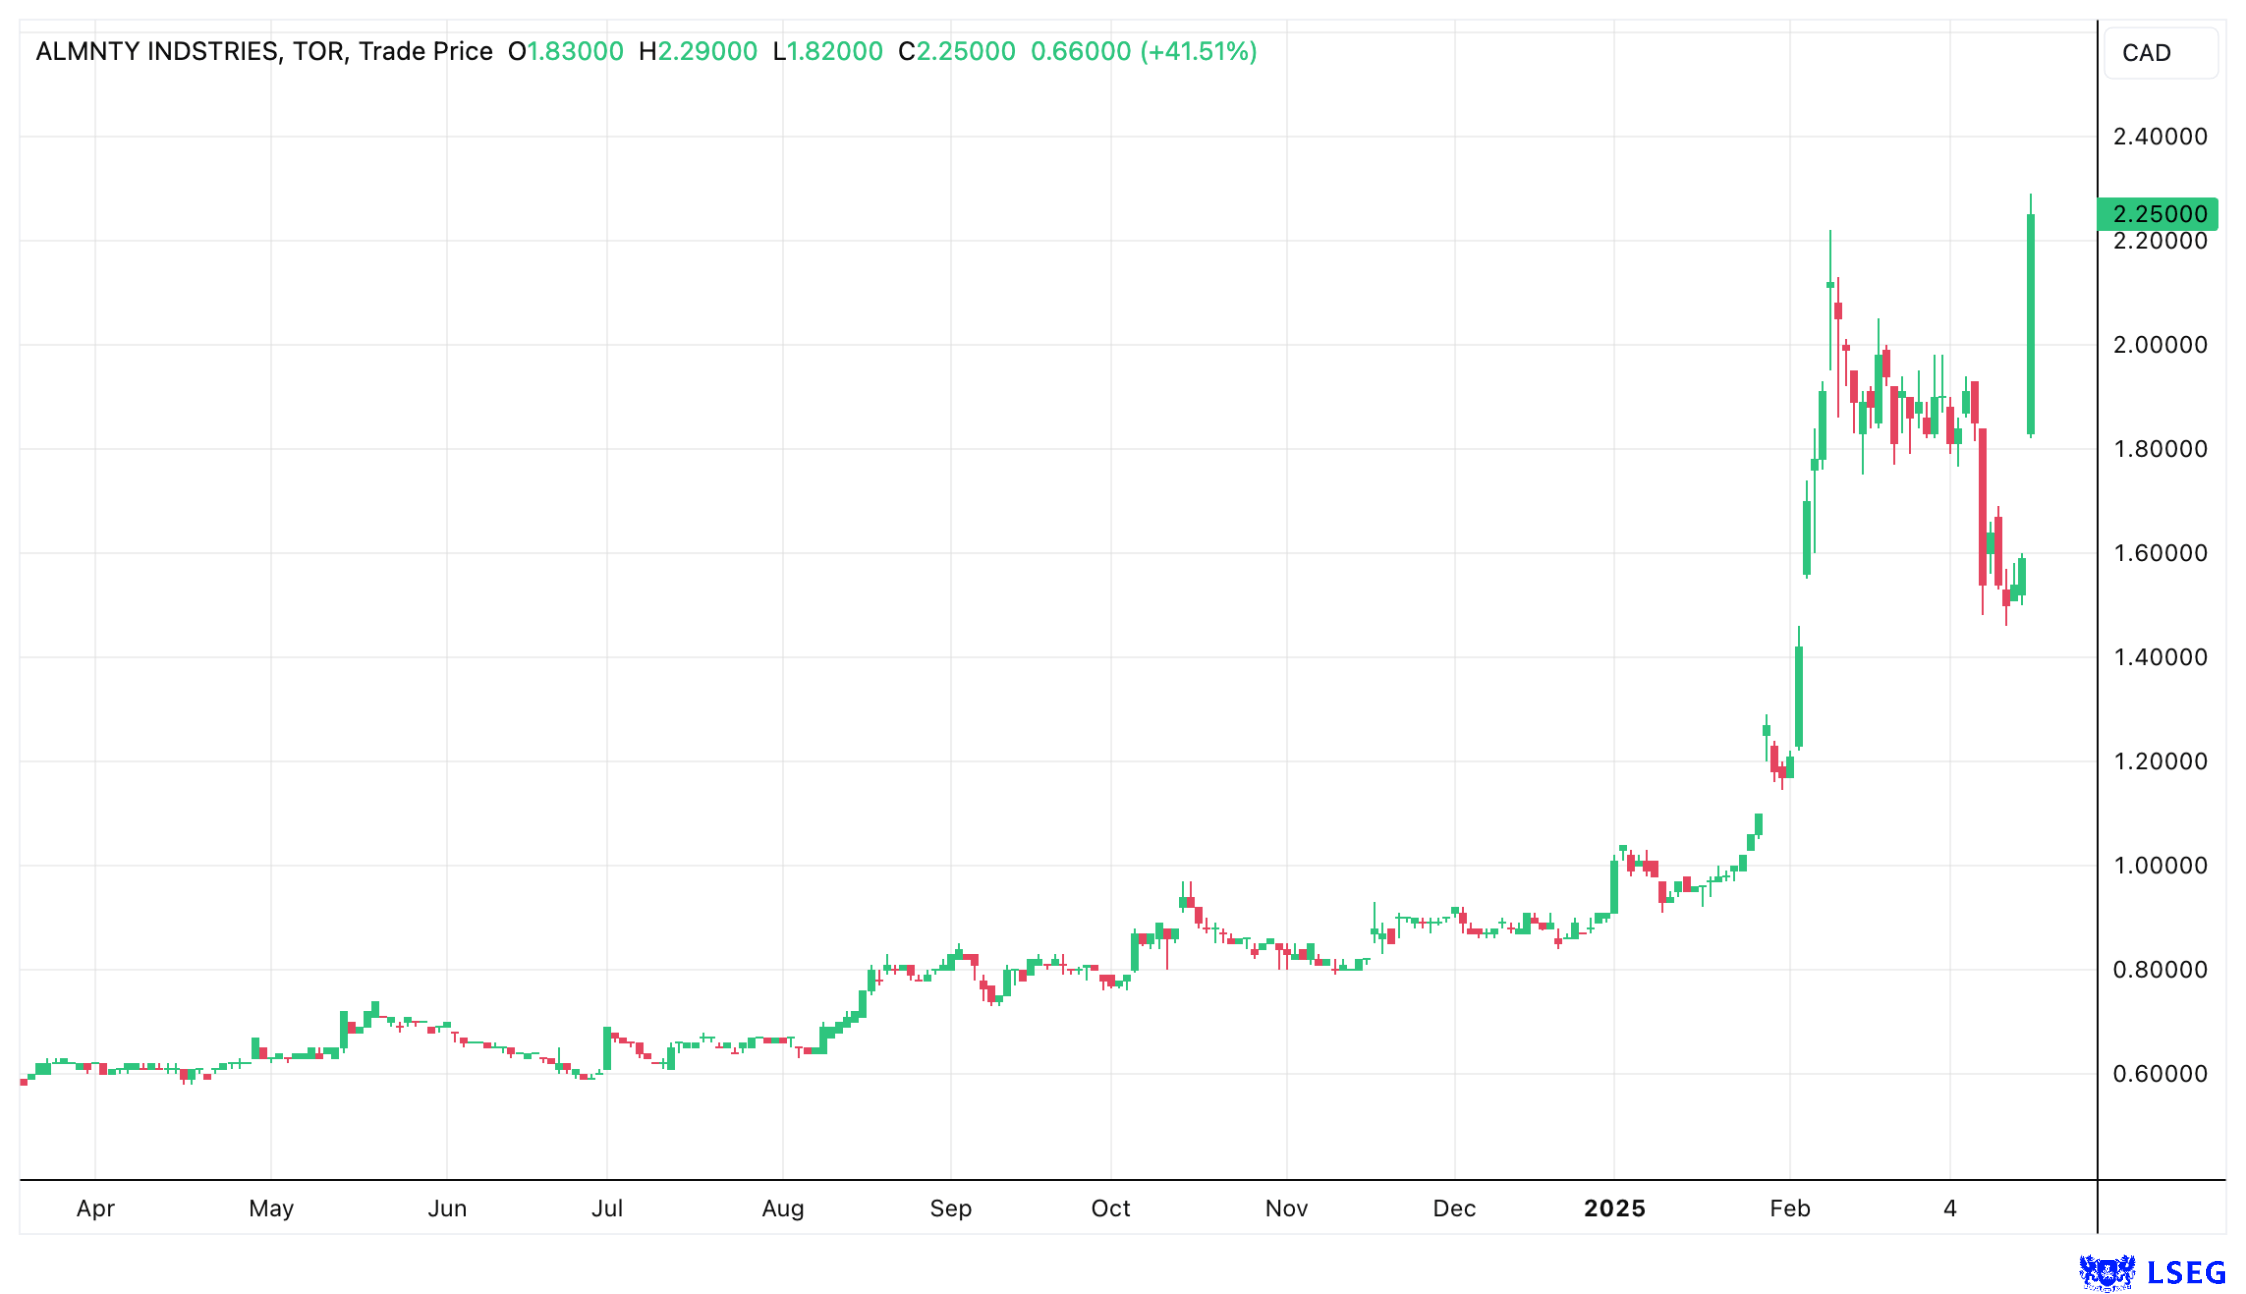
MP Materials, ein US-Konzern mit Fokus auf Seltene Erden, hat aktuell eine Marktkapitalisierung von 4,3 Mrd. USD – trotz eines Nettoverlustes von 65,4 Mio. USD bei Umsätzen von 203,9 Mio. USD im Jahr 2024. Analyst Peter Thilo Hasler von Sphene Capital prognostiziert für Almonty Industries (Börsenwert rund 400 Mio. USD) im Jahr 2026 Umsätze von 192,5 Mio. CAD und ein EBIT von 69,4 Mio. CAD. Seine Kaufempfehlung hat er im Februar auf ein Kursziel von 5,20 CAD angehoben. Würde man jedoch die vergleichbaren Bewertungsmaßstäbe von MP Materials bei Almonty ansetzen, dann wäre das eine massive Neubewertung des Unternehmens im Milliardenbereich!
Welches Momentum im sensiblen Rüstungssektor momentan möglich ist, dass zeigen die Aktien von Steyr Motors, die in den vergangenen vier Wochen von unter 15,00 EUR auf über 420,00 EUR gestiegen sind - eine Performance von über 2.700 %.
Wolfram – Der Schlüssel zur Rüstungsindustrie
Wolfram ist in der westlichen Rüstungsindustrie unersetzlich. Es wird für gepanzerte Fahrzeuge, Munition und andere militärische Hightech-Produkte benötigt. Mit steigenden Verteidigungsausgaben in Nordamerika und Europa stellt sich die entscheidende Frage: Woher soll das Wolfram kommen?
Die bisherigen Hauptlieferanten – China, Russland, Iran, Nordkorea – sind genau die Länder, gegen die der Westen seine Verteidigung stärkt. Die Abhängigkeit ist ein Sicherheitsrisiko, das die US-Regierung nicht akzeptieren wird. Almonty Industries könnte mit seiner südkoreanischen und portugiesischen Produktion eine entscheidende Rolle dabei spielen, diese Lücke zu füllen.
Strategische Allianzen: USA oder Deutschland?
Obwohl sich aktuell alle Zeichen auf eine enge Zusammenarbeit mit den USA richten, hat Deutschland ebenfalls ein großes Interesse an Almonty Industries. Die Finanzierung der Sangdong-Mine wurde von der deutschen KfW IPEX-Bank gesichert. Deutschland benötigt dringend Zugang zu Wolfram, insbesondere für seine industrielle und militärische Produktion. Die Frage ist also nicht ob, sondern wann der Westen auf Almonty Industries als strategischen Partner setzen wird. Mit z.B. Hensoldt, Rheinmetall und thyssenkrupp gibt es in Europa etablierte Rüstungskompetenz mit Wolframbedarf - im unmittelbaren Wettbewerb zu den US-Konkurrenten Boeing, Lockheed Martin und Northrop Grumman.
Fazit: Almonty Industries – Eine explosive Investmentchance!
Die Fakten liegen auf dem Tisch:
- Wolfram ist unverzichtbar für Rüstung und Hightech.
- China hat den Export eingeschränkt – der Westen sucht nach Alternativen.
- Almonty bringt die größte Wolframmine außerhalb Chinas in Produktion.
- Die Zusammenarbeit mit American Defense International zeigt die strategische Bedeutung.
- Eine Übernahme oder Neubewertung steht unmittelbar bevor.
Wer sich jetzt positioniert, könnte noch vor der breiten Masse profitieren. Die Almonty-Aktie (WKN: A1JSSD | ISIN: CA0203981034 | Ticker-Symbol: ALI) ist im Vergleich zu MP Materials massiv unterbewertet – doch das könnte sich schnell ändern. Wer Wolfram kontrolliert, kontrolliert die Rüstung. Und Almonty Industries könnte bald eine Schlüsselrolle in diesem globalen Machtspiel übernehmen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.