12.02.2026 | 06:40
Desert Gold Ventures – die Aktie, die jetzt in den Fokus rückt
Es gibt Phasen an den Kapitalmärkten, in denen man das Gefühl hat, der Markt sei in einen leichten Dämmerzustand gefallen. Die Fakten liegen offen auf dem Tisch, die Perspektiven sind greifbar – und trotzdem bleibt die Bewertung eines Unternehmens weit hinter dem zurück, was klare Analysen nahelegt. Genau in dieser Situation befindet sich Desert Gold Ventures - noch. Aber es scheint sich nun etwas zu ändern. Das Handelsvolumen steigt und auch der Aktienkurs legt langsam zu. Wer dabei sein will, muss sich jetzt entscheiden. GBC Investment Research sieht bis zum Jahresende das Potenzial, dass sich der Wert der Aktie vervielfachen wird. Mehr dazu im Bericht.
Lesezeit: ca. 4 Min. | Autor: Mario Hose
ISIN: DESERT GOLD VENTURES | CA25039N4084
Inhaltsverzeichnis:
Der Autor
Mario Hose
In Hannover geboren und aufgewachsen, verfolgt der Niedersachse die gesellschaftliche und wirtschaftliche Entwicklung rund um den Globus. Als leidenschaftlicher Unternehmer und Kolumnist erklärt und vergleicht er die verschiedensten Geschäftsmodelle sowie Märkte für interessierte Börsianer.
Tag-Cloud
Aktien-Cloud
Eine Bewertung, die nicht zusammenpasst
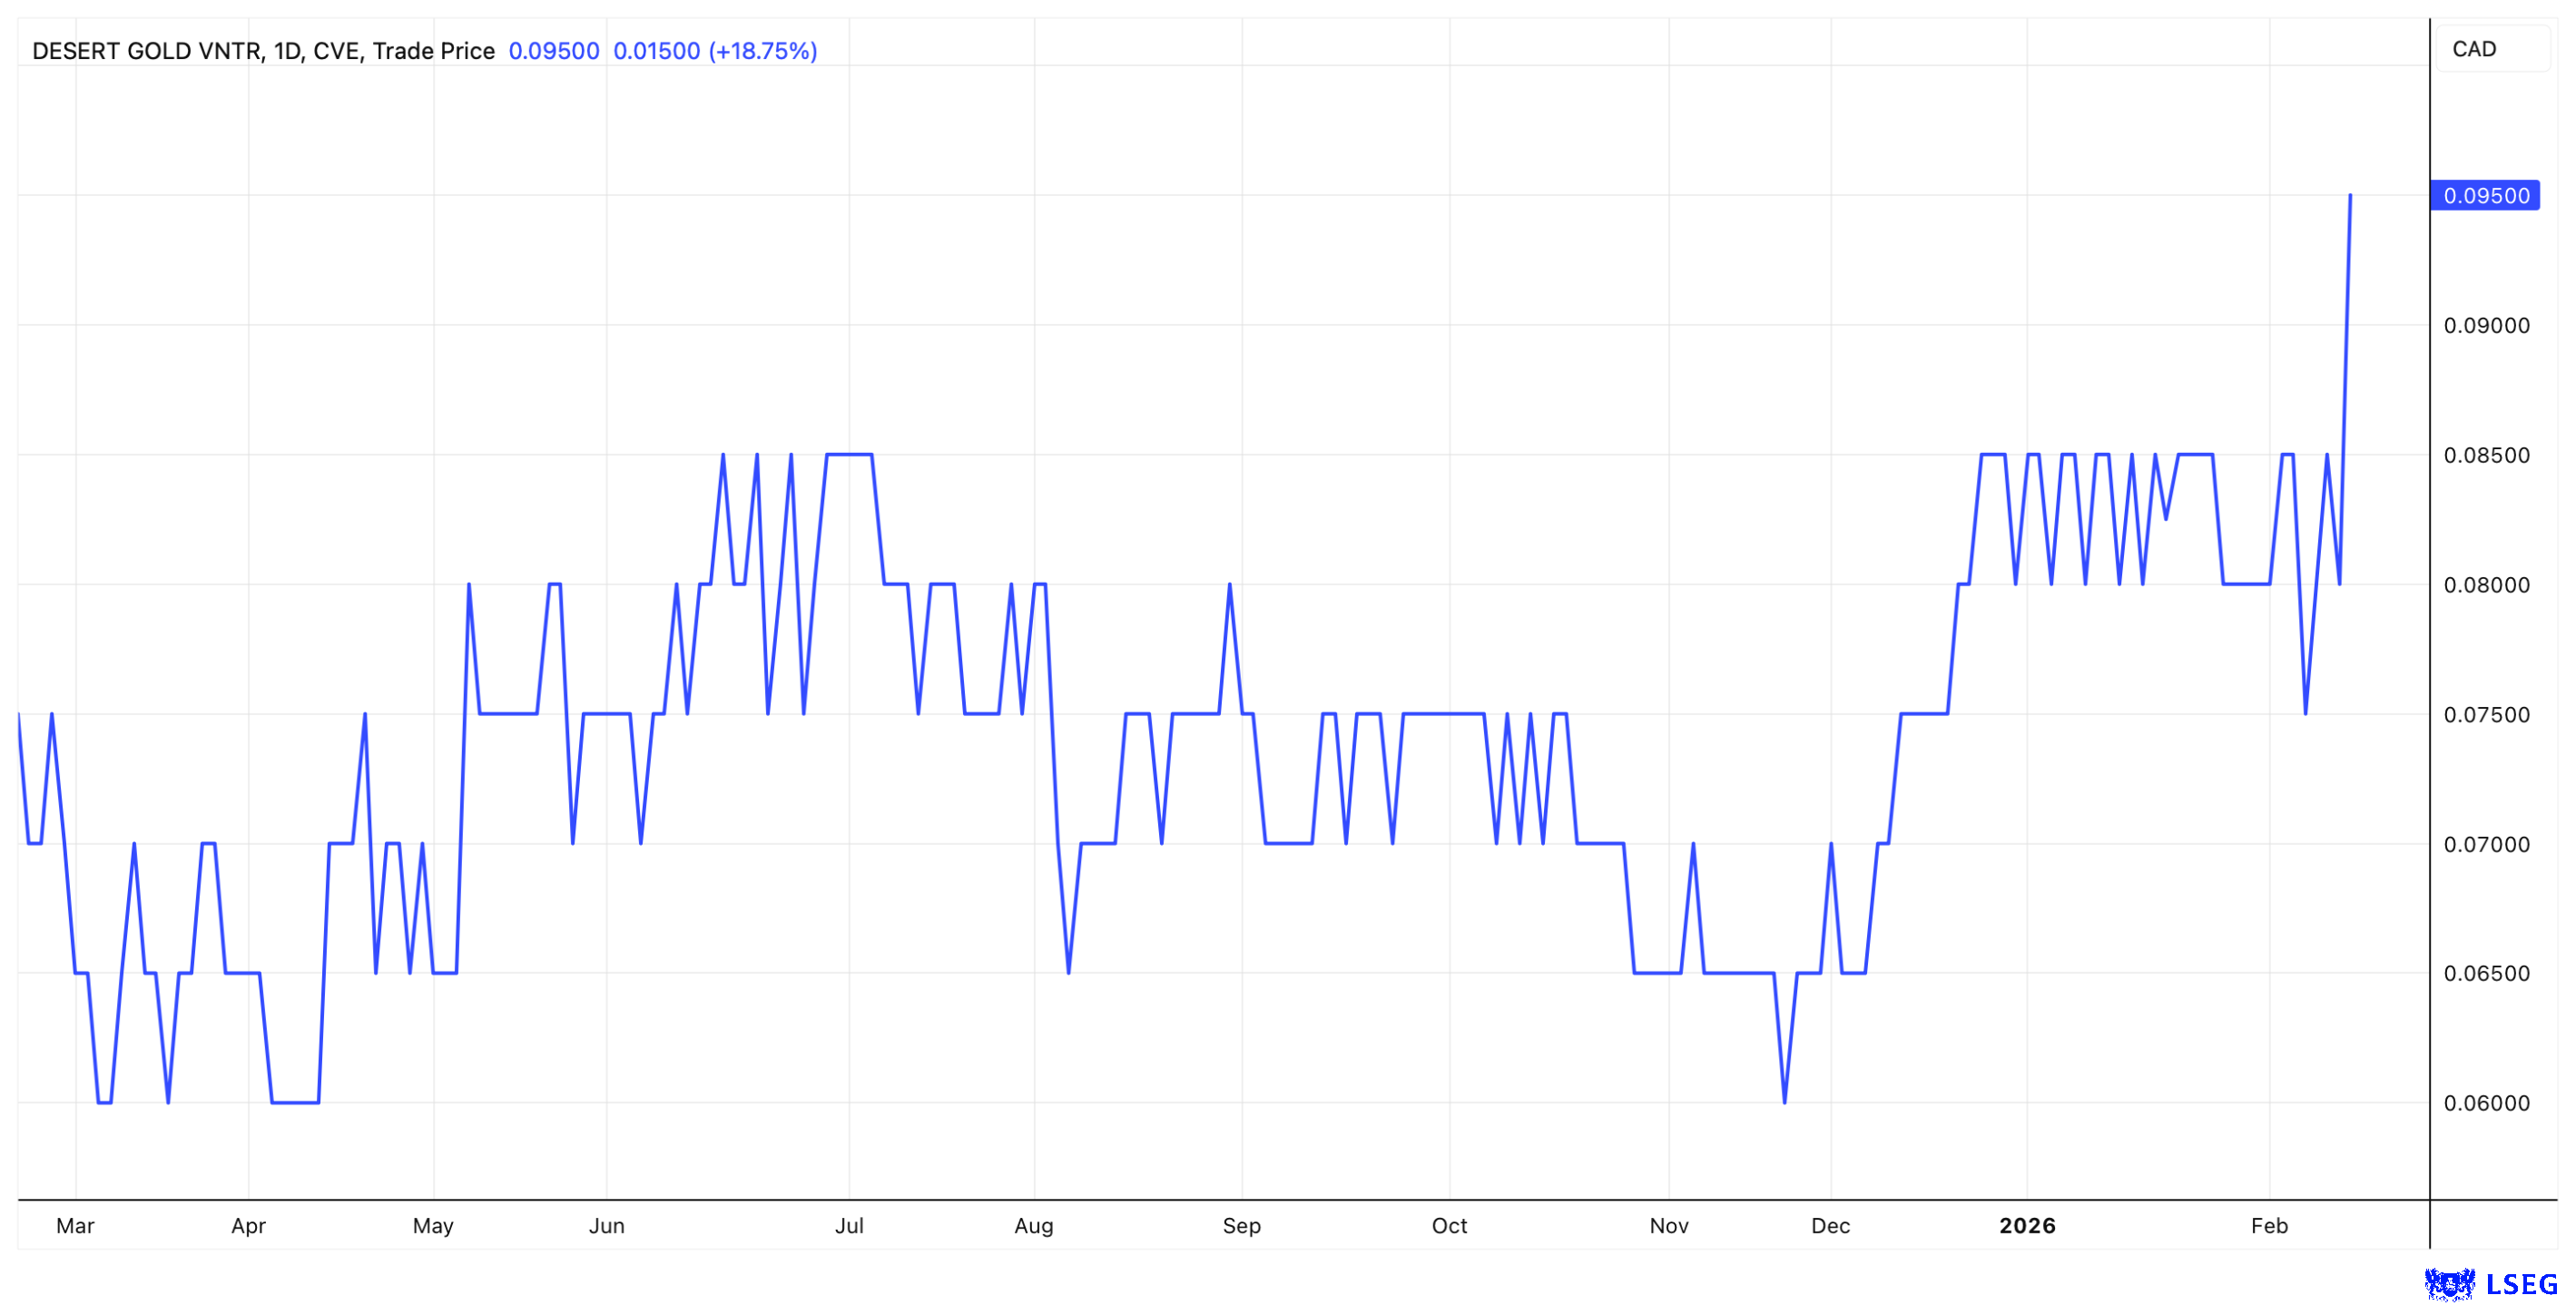
Analysten beschreiben die Lage ohne Umschweife: Die Marktkapitalisierung von Desert Gold bei nur 25,7 Mio. CAD, liegt weit unter dem berechneten Nettoinventarwert – und zwar nicht nur ein bisschen. Es ist eine Diskrepanz, die man nicht übersehen kann. GBC-Research schrieb in seinem letzten Bericht, dass bei einem Spot-Goldpreis von 4.070 USD je Unze das Projekt einen Nachsteuer Kapitalwert (NPV) von 124 Mio. USD hat. Jetzt, wo der Goldpreis weiter auf 5.050 USD gestiegen ist, weitet sich diese Unterbewertung sogar noch aus. Die GBC-Analysten sehen bei ihrer Kaufempfehlung ein Kursziel bis zum Jahresende von 0,50 EUR. Gestern stieg der Aktienkurs auf 0,055 EUR.
Ein Bericht der „The Economic Times“ bereits aus Mitte 2025 zeigte, dass der Goldpreis mittelfristig auf 4.000 bis 5.000 USD (Stand jetzt, bereits geschehen) steigen und bis 2030 sogar auf 8.900 USD klettern könnte. Die Investment- und Vermögensverwaltungsfirma „Incrementum“ schriebt im „Gold We Trust Report 2025“, dass der Prognosekorridor von 4.800 bis 8.900 USD vor allem davon abhängt, wie inflationär die kommenden fünf Jahre verlaufen werde. Man beachte den Prognosekorridor!
Für den Kursverlauf von Desert Gold gibt es natürlich auch Gründe: Westafrika, insbesondere Mali, wird vom Markt traditionell mit einem Abschlag versehen. Viele Junior-Unternehmen dort kämpfen mit denselben Vorurteilen. Doch es scheint, als wäre der Abschlag überzogen, fast schon reflexhaft.
Der Markt behandelt Desert Gold wie einen frühen Explorer – dabei steht das Unternehmen bereits mit einem Bein in der Entwicklung und schon bald in der Produktion. Es gibt eine vollständige PEA (Preliminary Economic Assessment), also eine vorläufige wirtschaftliche Bewertung und einen Entwicklungsplan, der nicht nur realistisch, sondern ausgesprochen kosteneffizient ist. Trotzdem scheint die Börse all das auszublenden.
Das SMSZ-Projekt: Ein Fundament, das unterschätzt wird
Das SMSZ-Projekt in Mali ist das Rückgrat der aktuellen Bewertung – und gleichzeitig der Punkt, an dem der Markt am stärksten danebenliegt. Die PEA zeigt solide Wirtschaftlichkeit, selbst bei Goldpreisen, die deutlich unter dem heutigen Niveau liegen.
Doch der eigentliche Schatz liegt im Detail: Die PEA berücksichtigt nur einen Teil des bekannten Goldes. Rund eine Mio. Unzen liegen außerhalb des Minenplans – ein Potenzial, das in der aktuellen Bewertung praktisch nicht vorkommt.
Tigba: Das Projekt, das noch schlafen darf – aber nicht mehr lange
Neben Mali gibt es ein zweites Asset, das eine besondere Rolle spielt: das Tigba-Projekt in der Elfenbeinküste. Noch unerkundet, aber mit Bodenanomalien, die auf ein System von beeindruckender Größe hindeuten.
Hier entscheidet sich viel. Die ersten Bohrungen werden zeigen, ob Gold im Grundgestein vorhanden ist. Wenn ja, könnte Tigba sehr schnell vom „nice to have“ zum „strategischen Asset“ werden. Wenn die ersten Ergebnisse kommen, wird sich das Gesamtbild verändern, und zwar wohl nicht nur ein bisschen.
Der Goldpreis als unterschätzter Hebel
Ein weiterer Punkt, der fast schon absurd wirkt: Die PEA von Desert Gold rechnet mit einem Goldpreis, der weit unter dem aktuellen Marktpreis liegt. Das bedeutet: Jeder weitere Anstieg des Goldpreises wirkt wie ein Turbo auf den Unternehmenswert.
Während viele Goldunternehmen bereits hoch bewertet sind, bleibt Desert Gold auf einem Niveau, das eher an die Goldpreise von vor Jahren erinnert.
Warum Desert Gold anders ist als viele Westafrika-Peers
Was Desert Gold strukturell so interessant macht, ist die Kombination aus Exploration und kurzfristiger Entwicklung sowie Produktion im Anschluss. Das Unternehmen hat mehrere Wege zur Wertschöpfung: Es kann bohren, bauen, Partnerschaften eingehen oder Assets teilweise veräußern.
Diese Vielfalt reduziert das Risiko – im Gegensatz zu Projekten, die nur ein einziges mögliches Ergebnis haben. Dazu kommt die Lage im Herzen eines bedeutenden Goldgürtels, umgeben von potenziellen Käufern und Partnern.
Es ist diese Mischung, die Desert Gold zu einem seltenen Hybrid macht: Ein Explorer mit Entwicklungspfad – und ein Entwickler mit zusätzlichem Explorationspotenzial - der zu erwartende Cash-flow schafft zudem Unabhängigkeit.
Die Signale, auf die der Markt wartet
Trotz aller Fundamentaldaten braucht der Markt sichtbare Fortschritte. Hier sind einige Meilensteine, die eine Neubewertung auslösen könnten:
• erste Bohrergebnisse in Tigba
• Ressourcenerweiterungen oder -aufwertungen in Mali
• Fortschritte beim Minenplan
• und die Umwandlung potenzieller Unzen in wirtschaftlich nachgewiesene Unzen.
Jeder dieser Schritte könnte Desert Gold Ventures aus dem Schatten der Unterbewertung holen.
Doppelter Paukenschlag
Die Signale verdichten sich jedoch, denn nachdem im Januar 2026 eine Platzierung von Aktien zu 0,08 CAD mit einem Bruttoerlös von bis zu 5 Mio. CAD angekündigt wurde, kam bereits jetzt die finale Meldung. Statt nur 62.500.000 Einheiten wurden nun 89.772.500 Aktien zu einem Preis von 0,08 CAD platziert. Dies entspricht einem Bruttoerlös von 7.181.800 CAD und somit deutlich mehr als vom Unternehmen ursprünglich geplant. Zusätzlich gab es für jede gezeichnete Aktie in diesem Angebot noch einen halben Warrant, je eines ganzen Warrants berechtigt zum Bezug neuer Aktien zu 0,12 CAD innerhalb der nächsten 24 Monate.
Die Nettoerlöse aus der Platzierung sollen für die erste Phase einer Aufbereitungsanlage beim genehmigten Goldoxidprojekt Barani East in Westmali eingesetzt werden - also die Vorbereitung für Cash-flow. Ebenso dienen die Mittel für Ressourcenerweiterung und Explorationsbohrungen beim SMSZ Projekt in Westmali und beim Tiegba Goldprojekt in der Elfenbeinküste. Es tut sich also was bei Desert Gold und das gleich im Doppelpack in dieser Woche.
Fazit
Trotz klarer wirtschaftlicher Grundlagen und eines bereits definierten Entwicklungspfads wird das Unternehmen vom Markt weiterhin so bewertet, als stünde es ganz am Anfang. Die vorhandenen Ressourcen, die solide Wirtschaftlichkeitsstudie und das zusätzliche Explorationspotenzial spiegeln sich im aktuellen Kurs kaum wider. Gleichzeitig deutet ein zweites Projekt mit starken geologischen Signalen darauf hin, dass hier noch unentdeckte Werte schlummern könnten. Auch das aktuelle Goldpreisniveau verstärkt die Attraktivität des Projekts, wird jedoch in der Bewertung kaum berücksichtigt. All das lässt den Eindruck entstehen, dass der Markt eine Geschichte übersieht, die sich bereits vor seinen Augen entfaltet. Mit den Nachrichten von dieser Woche, sollte der Markt endlich erwachen!
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.