17.04.2025 | 05:30
Almonty Industries: Rating BUY, Kursziel 4,20 CAD - Lyndsay Malchuk spricht mit GBC-Analyst Matthias Greiffenberger über die Bewertung
Ein vielversprechender Ausblick für den strategisch wichtigen Wolframproduzenten: Am Montag veröffentlichte Matthias Greiffenberger, Analyst bei GBC Investment Research, seine Initial Coverage zu Almonty Industries Inc. (WKN: A1JSSD | ISIN: CA0203981034 | Ticker-Symbol: ALI) und empfahl die Aktie mit einem Kursziel von 4,20 CAD zum Kauf. GBC zählt zu den führenden bankenunabhängigen Investmenthäusern in Deutschland. Im Rahmen eines ausführlichen Interviews mit Lyndsay Malchuk von Stockhouse erläuterte Greiffenberger seine Einschätzungen zur Unternehmensentwicklung, den strategischen Chancen und Risiken sowie zur geopolitischen Bedeutung des Sangdong-Projekts in Südkorea. Der Link zum Interview und dem vollständigen Research Report finden Sie im Bericht.
Lesezeit: ca. 1 Min.
|
Autor:
Mario Hose
ISIN:
ALMONTY INDUSTRIES INC. | CA0203981034
Inhaltsverzeichnis:
Der Autor

Mario Hose
In Hannover geboren und aufgewachsen, verfolgt der Niedersachse die gesellschaftliche und wirtschaftliche Entwicklung rund um den Globus. Als leidenschaftlicher Unternehmer und Kolumnist erklärt und vergleicht er die verschiedensten Geschäftsmodelle sowie Märkte für interessierte Börsianer.
Tag-Cloud
Aktien-Cloud
GBC-Analyst sieht Potenzial
Die Analyse von GBC positioniert Almonty Industries als einen der vielversprechendsten Player im strategischen Rohstoffsegment Wolfram. Mit einem klar strukturierten Wachstumsplan, geopolitischem Rückenwind und robusten Partnerschaften wie der mit Plansee könnte sich die Aktie für Investoren als spannende Gelegenheit erweisen - Rating: BUY und Kursziel: 4,20 CAD.
Die vollständige Analyse von GBC Investment Research ist hier verfügbar.
Interview zu den Details der Bewertung
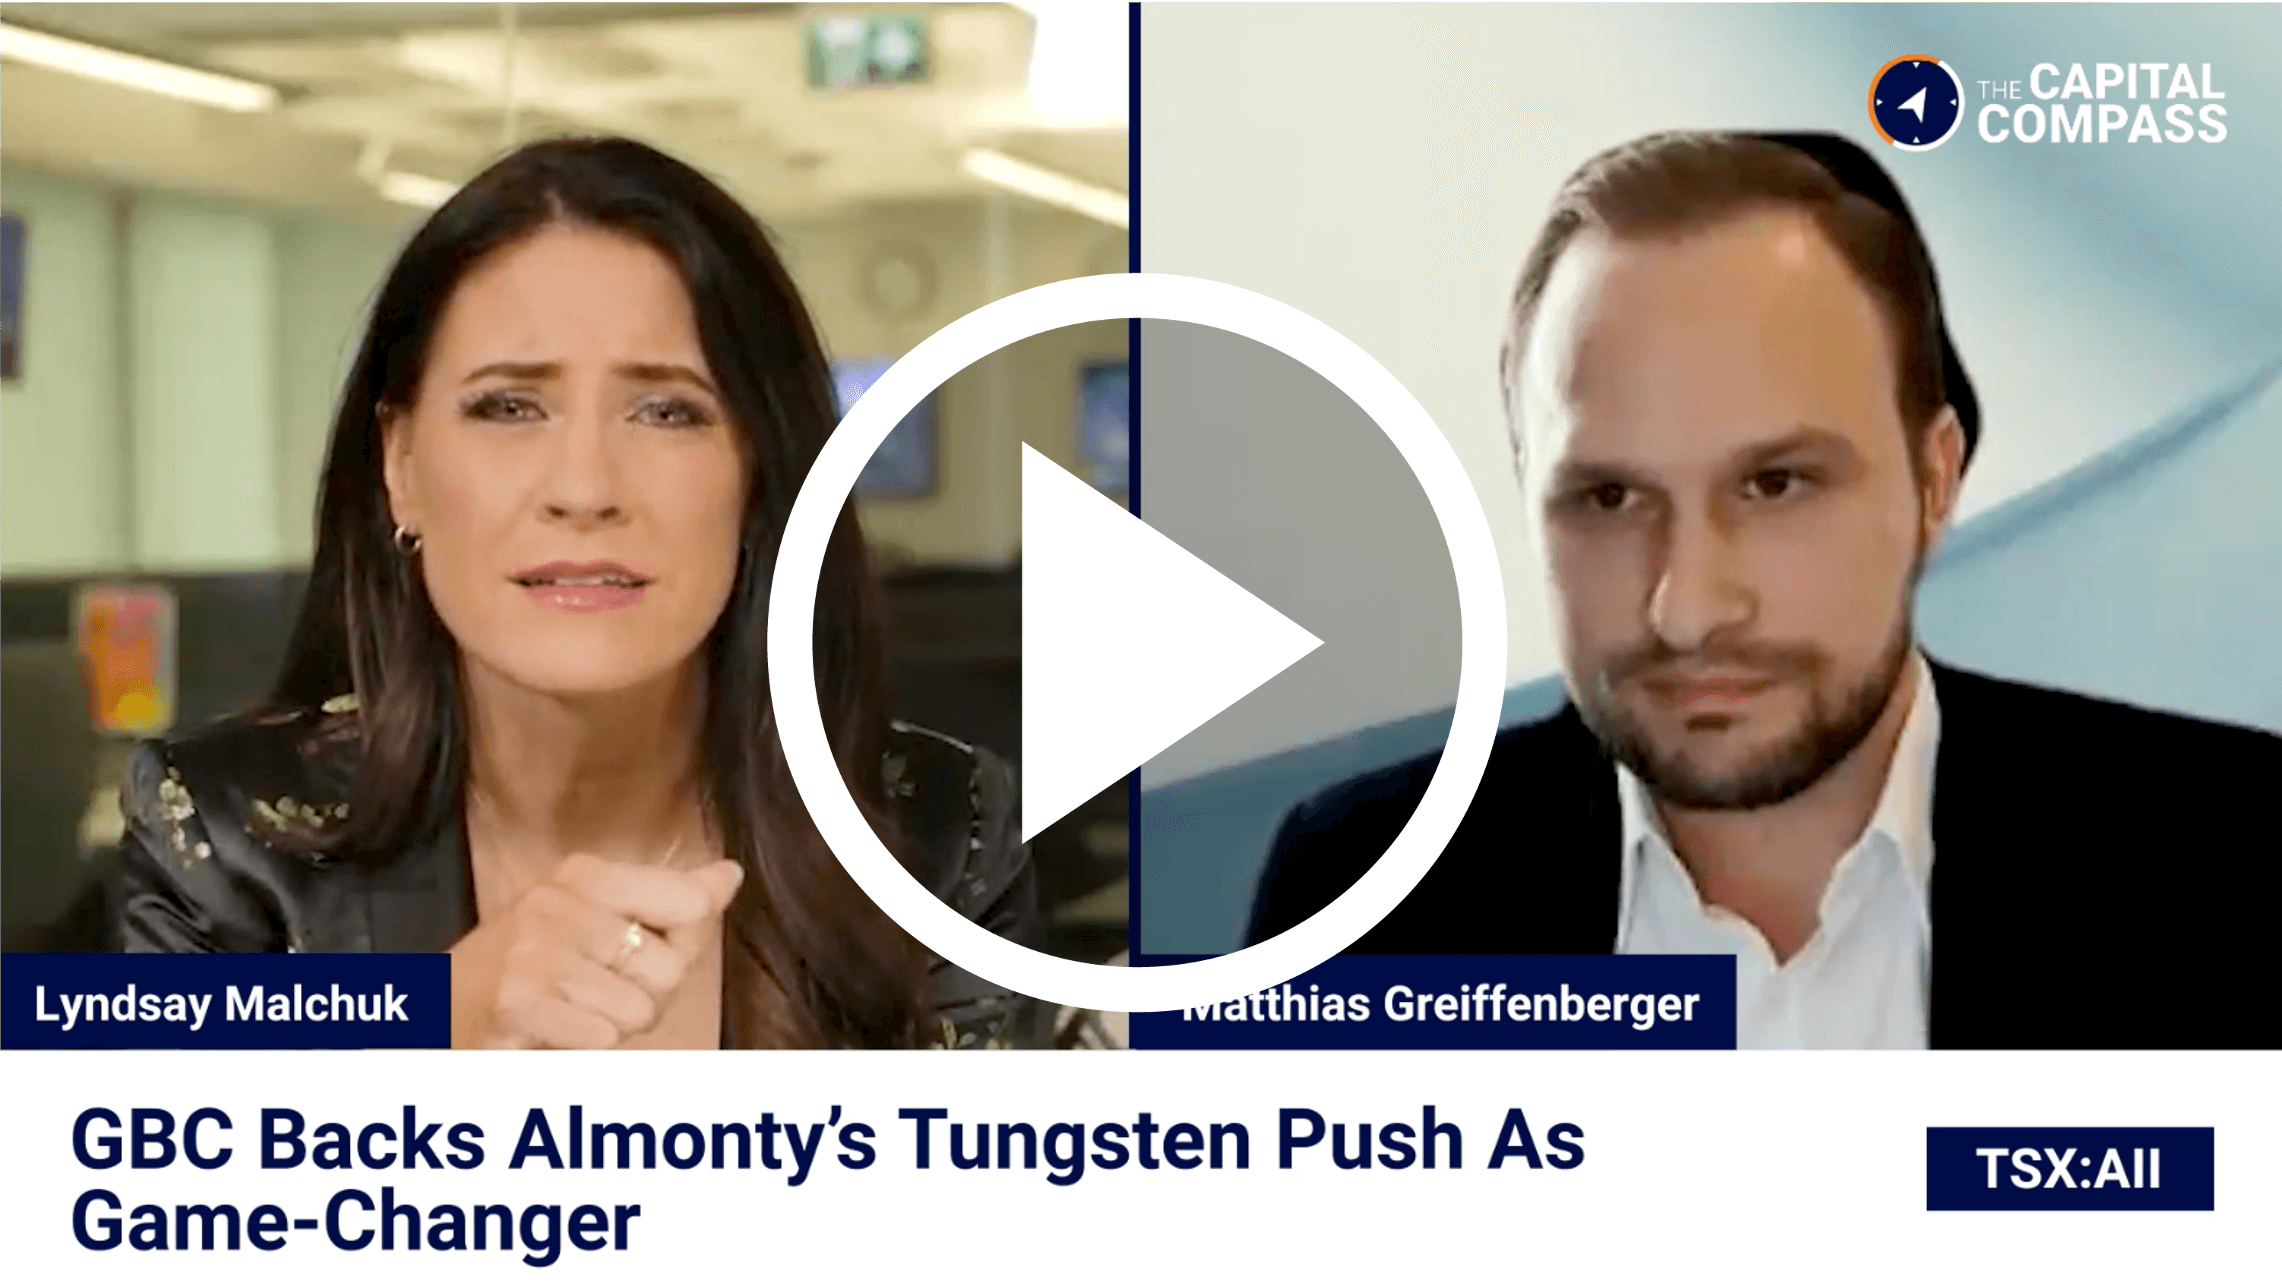
Im Gespräch mit Stockhouse-Moderatorin Lyndsay Malchuk erläutert der Analyst Matthias Greiffenberger die Details seiner Studie. Das vollständige Gespräch ist hier zu finden.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.