08.07.2026 | 05:10
Trotz WM- und Fifa-Eklat - Megadeals bei SAP, Adidas stärker als die Konkurrenz und neue Drohnen-Power bei HPQ Silicon
Die internationalen Finanzmärkte bieten derzeit sehr bemerkenswerte Chancen oder auch spannende Wendepunkte sowie Reboundmöglichkeiten. Während beispielsweise der Softwarekonzern SAP seine Firmenstruktur recht radikal auf Künstliche Intelligenz ausrichtet und Investoren auch damit auf eine harte Geduldsprobe stellt, rennt der Sportartikelhersteller Adidas allen anderen gegenteiligen Meinungen zum Trotz der Konkurrenz davon. Selbst das bittere WM-Aus der deutschen Nationalmannschaft konnte die Herzogenauracher auf dem Börsenparkett kaum bremsen, zumal die laufende Weltmeisterschaft ohnehin für Negativschlagzeilen sorgt. Am Dienstag musste sich der Weltverband Fifa ausführlich zur umstrittenen Bewährungsstrafe für US-Stürmer Folarin Balogun rechtfertigen, nachdem zuvor ein Telefonat zwischen US-Präsident Donald Trump und Fifa-Chef Gianni Infantino für Aufsehen gesorgt hatte. Ein Vorgang, der zeigt, wie eng Politik, Wirtschaft und Sport derzeit verwoben sind und wie sehr auch scheinbar sportferne Entscheidungen auf die öffentliche Wahrnehmung großer Marken wie Adidas ausstrahlen können. Fernab der großen DAX-Bühne gibt es bei einem kleineren Player aus Kanada eine interessante Entwicklung. HPQ Silicon arbeitet an der Zukunft der Batterietechnologie sowie an innovativen Drohnenantrieben, sichert sich kluge Partnerschaften und könnte charttechnisch vor einem Ausbruch stehen. Wir werfen einen detaillierten Blick auf diese drei Werte und zeigen auf, wo möglicherweise größere Potenziale (noch) schlummern.
Lesezeit: ca. 5 Min.
|
Autor:
Matthias Schomber
ISIN:
SAP SE O.N. | DE0007164600 , HPQ SILICON INC | CA40444L1031 | TSXV: HPQ , OTCQB: HPQFF , ADIDAS AG NA O.N. | DE000A1EWWW0
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
SAP im konsequenten Umbruch
Beginnen wir mit dem Software-Schwergewicht SAP. Die Walldorfer stecken mitten in einer tiefgreifenden Transformation und konnten zuletzt einen prestigeträchtigen Großauftrag an Land ziehen. Der finnische Netzwerkausrüster Nokia vertraut bei der Modernisierung seiner Unternehmenssoftware voll auf SAP. Gemeinsam mit Microsoft wird die komplexe IT-Landschaft schrittweise in die Cloud auf Basis von Microsoft Azure verlagert.
Solche mehrjährigen Transformationsprojekte sind für SAP elementar, da sie für verlässliche, wiederkehrende Einnahmen sorgen und große Industriekunden langfristig binden.
Dennoch ist die Stimmung der Investoren derzeit eher getrübt. Der Kurs pendelt aktuell um die Marke von 141 EUR. Auf Sicht der letzten Monate bedeutet das einen schmerzhaften Wertverlust von über 50 % im Vergleich zum 2025er Hoch, das bei 283,50 EUR lag.
**Die Anleger zeigen sich enorm skeptisch, da die Angst umgeht, klassische Unternehmenssoftware könnte durch die rasante Entwicklung der Künstlichen Intelligenz bald überflüssig werden.
Konzernchef Christian Klein reagiert daher entschlossen auf diesen Druck, indem er mit dem sogenannten „Project Fuji“ die KI-Produktentwicklung kurzerhand persönlich übernimmt.
Um entscheidende Mittel für diese Offensive freizumachen, wird dem gesamten Konzern ein harter Sparkurs verordnet. Die kommenden Quartalszahlen am 23. Juli werden möglicherweise zeigen, ob sich diese schmerzhaften, aber nötigen Investitionen endlich auszahlen.**
Charttechnisch könnte die Aktie über der Marke von 160 EUR den möglichen Rebound beschleunigen. Noch ist es aber nicht so weit, sondern aktuell wird noch weiter nach dem Boden gesucht und ob dieser dann auch belastbar genug ist, für eine Gegenbewegung nach oben.
Adidas profitiert vom Turnaround
Einen Kontrast zur Software-Welt um SAP bietet das Sportgeschäft von Adidas. Hier gab es zuletzt einen Schreckmoment für die Aktionäre, denn das frühe Aus der deutschen Nationalmannschaft bei der Fußball-Weltmeisterschaft schickte die Aktie zunächst in einer ersten Reaktion auf Talfahrt. Doch die Panik hielt nicht lange an, der Kurs erholte sich im Tagesverlauf erstaunlich schnell und stabilisierte sich auf einem stabilen Niveau. Der Grund dafür ist wohl eine einfache Mathematik, denn Adidas ist global top aufgestellt.
Der Konzern stattet bei diesem Turnier nicht nur die deutsche Mannschaft sondern insgesamt vierzehn Nationalmannschaften aus. Viele davon, wie etwa der amtierende Weltmeister Argentinien und Spanien spielen weiterhin erfolgreich um den Titel mit. Ebenfalls interessant ist auch die starke Position im wichtigen US-Markt. Dort verkauft Adidas seine WM-Fanartikel Berichten zufolge deutlich erfolgreicher als der große US-Rivale Nike. Und das will was heißen!
Auch die Analysten zeigen sich überaus optimistisch für die Herzogenauracher. Die DZ Bank hat beispielsweise den fairen Wert der Aktie auf 215 EUR angehoben und rät zum Kauf. Mit einem aktuellen Kurs von rund 187 EUR hat sich das Papier bereits deutlich von seinem Mehrjahrestief, das vor kurzem erst (Ende März, Anfang April) bei 130 EUR generiert wurde, abgesetzt. Zwar lauern jetzt im weiteren Verlauf bei 190 bis 192 EUR noch einige charttechnische Widerstände, doch der operative Turnaround scheint in vollem Gange zu sein. Nach unten hin darf die Marke bei 170 EUR nicht unterschritten werden, sonst droht evtl. ein nochmaliger Test der Tiefstände.
HPQ Silicon: Rebound- und Chartpotenzial
Wer nach all diesen großen Unternehmen mit Milliarden-Marktkapitalisierung noch nach einer spekulativeren Beimischung für das Depot sucht, landet möglicherweise bei HPQ Silicon. Das kanadische Technologieunternehmen konzentriert sich auf innovative, siliziumbasierte Materialien, fortschrittliche Drohnenantriebe und zukunftsweisende Batterietechnologien.
HPQ Silicon ist nämlich über eine strategische Beteiligung von 36,8 % eng mit dem französischen Partner Novacium verwoben und hält die exklusiven Vermarktungsrechte für Nordamerika.
Die letzten Nachrichten aus dem operativen Geschäft verdeutlichen das Tempo, mit dem hier agiert wird.
Mitte Juni unterzeichnete das Unternehmen auf der Rüstungsmesse Eurosatory in Paris eine Absichtserklärung mit LN Innov und Novacium. Ziel dieser Kooperation ist es, eine rein elektrische Antriebsplattform für Drohnen aufzubauen, die speziell für den großen nordamerikanischen Markt konzipiert wird. **LN Innov baut seine Produktionskapazitäten in Frankreich bereits massiv aus und peilt bis zum dritten Quartal 2026 eine Fertigung von monatlich 20.000 Drohnenmotoren an.
Schon kurz zuvor, Anfang Juni, zeigten die Partner auf genau jener Messe ein vollständig integriertes europäisches Drohnenantriebssystem, was das große Potenzial der Zusammenarbeit unter Beweis stellte.**
Doch nicht nur in Europa und Amerika, auch in Asien werden bereits „größere Räder“ versucht zu drehen, denn am 21. Mai wurde auf der Batteriemesse CIBF in China eine weitere zukunftsweisende Absichtserklärung mit GH Technologies unterzeichnet. Dabei geht es um die Belieferung des asiatisch-pazifischen Raums mit extrem leistungsstarken GEN4-Lithium-Ionen-Zellen. Das ist strategisch gesehen ein durchaus clever geplanter Schachzug, da diese Region mehr als 57 % der weltweiten Nachfrage nach zylindrischen Batteriezellen ausmacht. HPQ Silicon bringt sich also weltweit in eine aussichtsreiche Ausgangslage.
Auch charttechnisch gesehen liegt hier eine extrem spannende Konstellation vor. Die Aktie notiert momentan bei 0,15 CAD. Nach unten hin ist der Kurs durch eine horizontale Unterstützung im Bereich von 0,14 CAD noch weiter abgesichert. Es fühlt sich beinahe so an, als würde hier ein Fundament für den nächsten großen Sprung gebaut.
Gelingt der Aktie der lang ersehnte Ausbruch über den Widerstand bei 0,175 beziehungsweise 0,18 CAD, dann könnte sie danach möglicherweise spürbar Fahrt aufnehmen. Das erste realistische Ziel läge dann an der oberen Begrenzung bei 0,20 CAD.
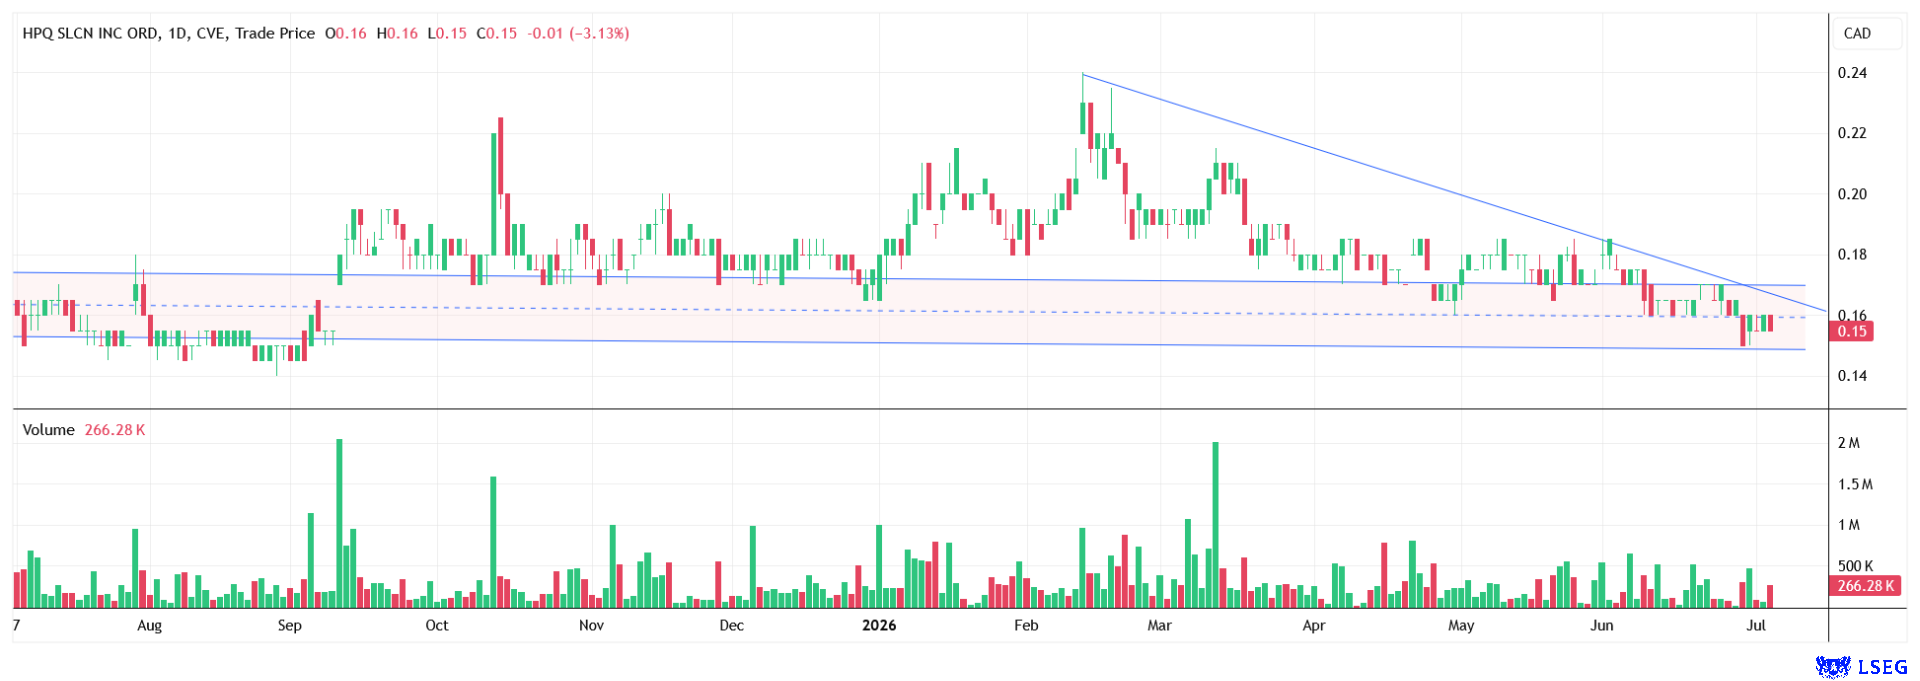
Wenn die positive Nachrichtenlage aus den vielen Kooperationen anhält und die Bullen das Steuer danach endgültig übernehmen, sind mittelfristig auch Kurse in Richtung 0,235 oder 0,24 CAD denkbar. Genau dort wartet ein markantes Verlaufshoch auf die Papiere.
Ein Überwinden dieser Marke würde sogar den Weg in Richtung 0,30 CAD frei machen. HPQ Silicon vereint zur Zeit echte fundamentale Fantasie mit einem interessanten charttechnischen Chance-Risiko-Verhältnis.
Fazit
Zusammenfassend lässt sich konstatieren, dass alle drei Werte auf ihre ganz eigene Art und Weise interessant sind. SAP muss dem Markt in den kommenden Monaten beweisen, dass die gigantischen Investitionen in die Künstliche Intelligenz echte Früchte tragen und der langanhaltende Kursrutsch eine emotionale Übertreibung des Marktes war aus Angst davor, dass KI das Geschäftsmodell von SAP „überflüssig“ macht.
Adidas hat die schwere Talsohle derzeit hinter sich gelassen und profitiert von einer überaus breiten Basis im internationalen Fußball, die selbst kleine nationale Rückschläge, wie das Ausscheiden der Deutschen bei der WM, elegant abfedert.
HPQ Silicon wiederum positioniert sich derzeit als charmanter, kleiner Nischenplayer. Das Unternehmen mischt in Zukunftsbranchen wie der Drohnentechnologie und den Hochleistungsbatterien munter mit. Die Kombination aus globalen Partnerschaften und der aktuellen Chartformation macht die Aktie interessant. Wer ein wenig Mut mitbringt, sollte sich diesen kanadischen Technologiewert auf die Watchlist legen, denn bei einem charttechnischen Ausbruch könnte das Papier eine Eigendynamik entwickeln.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.