22.09.2026 | 05:00
Puma am Boden, Novo Nordisk getragen vom Abnehm-Hype und Volatus Aerospace im Rebound-Modus! Welcher Wert ist der Highflyer für Ihr Depot?
Allgemein gesagt, ist der Aktienmarkt in Deutschland, aber auch Europa und der Welt gerade eher angespannt. Da sind die beiden Kriege im Iran und der Ukraine und da ist die Unzufriedenheit in Deutschland mit der derzeitigen Regierung. Man kann sagen, der Aktienmarkt steht mächtig unter Strom. Die großen Indizes stehen an Kipppunkten oder zumindest in der Nähe dieser. Puma z. B. kämpft derzeit hart mit den Margen, Analysten-Kurszielsenkungen und ein anstehender Wechsel im Vertriebsvorstand erhöhen den Druck. Novo Nordisk hingegen sieht sich trotz rasant wachsender Zukunftsmärkte im Adipositas-Segment regulatorischem Gegenwind und US-Wettbewerbsdruck ausgesetzt. Dagegen weckt Volatus Aerospace mit neuen Regierungsaufträgen für taktische Aufklärungsdrohnen Hoffnung auf den Rebound. Ein charttechnischer Ausbruch macht den Titel zum spannenden Anwärter auf einen Highflyer. Lesen Sie weiter und erfahren Sie nachfolgend, warum Puma noch jede Menge an Geduld erfordert, welche Milliarden-Investments Novo Nordisks Pipeline stützen und wie Anleger bei Volatus jetzt eine Einstiegschance nutzen können.
Lesezeit: ca. 5 Min.
|
Autor:
Matthias Schomber
ISIN:
NOVO NORDISK A/S | DK0062498333 , VOLATUS AEROSPACE INC | CA92865M1023 | TSXV: FLT , OTCQB: TAKOF , PUMA SE | DE0006969603
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Puma: Harter Margenkampf!
Der Sportartikelhersteller Puma steht vor der Aufgabe, im hart umkämpften Konsumgütermarkt seine Profitabilität nachhaltig zu verteidigen und gleichzeitig neue modische Impulse zu setzen, die Kunden ansprechen, so dass sie die Artikel kaufen. Der Margendruck und eine verhaltene Konsumlaune in wichtigen Kernmärkten belasten aber die operative Entwicklung spürbar. Dennoch versucht das Management mit Nachdruck daran zu arbeiten, die internen Prozesse zu verschlanken und die Markenattraktivität durch gezielte Marketingkampagnen zu steigern.
Puma hat es nicht leicht, denn der Sportartikelhersteller muss sich gegen die großen Konkurrenten wie Nike und Adidas behaupten. Das gelingt gerade jetzt nur so semioptimal, was sich in einer gedämpften EBIT-Marge widerspiegelt.
Zusätzlich belasten jüngste Analystenkorrekturen und personelle Veränderungen im Management die Marktstimmung. So hat die Bank of America (BofA) ihr Kursziel für die Puma-Aktie von 26 auf 21 EUR gesenkt und das Rating mit „Underperform“ bestätigt, während die RBC das Kursziel von 25 auf 23 EUR reduzierte.
Begleitet werden diese skeptischeren Töne von einem anstehenden personellen Umbruch bei Puma. So verlässt Vertriebsvorstand Matthias Bäumer das Unternehmen zum Monatsende September, bleibt aber als Berater mit Puma verbunden, woraufhin CEO Arthur Höld den Vertrieb zunächst kommissarisch übernimmt. Diese Umstrukturierungen unterstreichen den Druck auf den Sportartikelhersteller, die operative Effizienz zu steigern und im herausfordernden Branchenumfeld verlorenen Boden gutzumachen.
Ob dies gelingt, wird nur die Zukunft zeigen.
Charttechnisch jedenfalls sieht es eher mau aus. Nach dem Anstieg im April und Mai bis auf ein Hoch bei knapp über 30 EUR, liegt die Aktie nunmehr sogar unter 22 EUR. Manche würden vielleicht sagen, das sind interessante Einstiegskurse. Schon möglich, aber es hat wohl seinen Grund, warum der Aktienkurs soweit zurückgekommen ist und auch die Analysten die Kursziele der Aktie teilweise gesenkt haben. Vorsicht ist daher eher angebracht und auch ein wenig Skepsis. Einzig der RSI zeigt einen überverkauften Zustand an. Dieser könnte zu einer technischen Reaktion nach oben führen. Wie weit diese aber geht, weiß man nicht.
Schauen wir nun rüber zum europäischen Gesundheitssektor, wo Novo Nordisk versucht, einen gigantischen Zukunftsmarkt gewinnbringend für sich einzunehmen.
Novo Nordisk: Adipositas-Boom trifft auf Wettbewerbs-Druck!
Der dänische Pharmakonzern prägt die Schlagzeilen weiterhin vor allem durch seine stark nachgefragten Therapien gegen Adipositas und Diabetes, sieht sich aber gleichzeitig wachsendem Druck im US-Wettbewerb ausgesetzt. Die jüngsten Studienergebnisse und strategischen Neuausrichtungen unterstreichen den Drang des Managements, die eigene Forschungspipeline breiter aufzustellen. Dennoch hat die Aktie in den vergangenen Wochen wieder spürbar an Boden verloren, da Anleger eine Verschärfung des Margendrucks befürchten.
Auf operativer Ebene treibt Novo indes seine Pipeline massiv voran, um sich im globalen Adipositas-Markt breiter aufzustellen. So sicherte sich das Unternehmen jüngst durch die Übernahme von drei frühen Entwicklungsprogrammen des US-Biotech-Unternehmens Kallyope, darunter der präklinische Wirkstoffkandidat K-554, sowie durch eine Kooperation mit Orbis Medicines im Volumen von bis zu 1,4 Milliarden USD zusätzliche Innovationskraft abseits reiner GLP-1-Therapien.
Begleitet werden diese Schritte von technologischen Kooperationen, wie etwa mit Anthropic zum Einsatz von KI in der Arzneimittelforschung, sowie von einer positiven EU-Empfehlung für das Hämophilie-A-Medikament Frehemgo. Mit der Markteinführung wird bereits im vierten Quartal 2026 in einzelnen Ländern gerechnet. EU-weit dann Anfang 2027.
Die Aktie bietet aktuell eine durchaus interessante Bewertung für langfristig orientierte Investoren. Die solide Dividendenpolitik und die führende Marktposition im Zukunftsmarkt für Gewichtsabnahme sind positiv zu werten. Auch das KGV für 2027 liegt mit 13 im attraktiven Bereich – gerade für einen Wachstumswert.
Die Aktie hat sich bereits von den Tiefs im Frühjahr bei um die 30 EUR gelöst und notiert aktuell mit 37,50 EUR schon entspannt darüber. Wenn der Widerstand bei der Zone 42 – 43 EUR nach oben überwunden werden kann, dürfte die Aktie auch Ambitionen für Kurssteigerungen bis in den Bereich 50 – 55 EUR künftig haben.
Von Sport und Pharma gehen wir nun in den Bereich der unbemannten Flugsysteme und der Verteidigungstechnik. Dieser Bereich dürfte künftig kräftig boomen, denn angesichts der Konflikte wird dies immer mehr benötigt. Aber auch die zivilen Anwendungen dürften künftig an Wichtigkeit gewinnen.
Volatus Aerospace: Aufschwung im Zukunftsmarkt der Drohnentechnologie!
Volatus Aerospace hat im September 2026 bedeutende operative Meilensteine erzielt und sich durch starke Neuigkeiten im Verteidigungssektor hervorgetan. Zunächst wurde das Unternehmen im Rahmen eines wettbewerblichen Prüfungsverfahrens als qualifizierter Lieferant für den Defence Drone Initiative (DDI) Marketplace der kanadischen Regierung ausgewählt und konnte sich kurz darauf in allen fünf Arbeitsbereichen erfolgreich qualifizieren (darunter unbemannte und autonome Systeme, Kommunikations- und Datensysteme, Ingenieur- und Integrationsdienstleistungen, Tests und Schulungen sowie Innovation und Experimente).
Diese Qualifikation verschafft Volatus eine gute Ausgangsposition, um sich für künftige Beschaffungsvorhaben der kanadischen Streitkräfte und der Küstenwache zu bewerben.
Nur kurz nach dieser „Vollqualifikation“ folgte die nächste gute News, denn Volatus hat von der kanadischen Regierung einen 5-Jahresvertrag über taktische Aufklärungs- und Überwachungsdrohnensysteme (Tactical ISR UAS) für die kanadischen Streitkräfte erhalten. Der erste Abruf umfasst 100 Systeme im Rahmen eines Beschaffungsrahmens mit einem Volumen von bis zu 25 Millionen CAD. Darüber hinaus beinhaltet das Abkommen Optionen der kanadischen Regierung für bis zu 4.900 weitere Systeme.
Die Auslieferung der ersten Tranche soll bereits im vierten Quartal 2026 anlaufen. Gestützt durch das Innovations- und Fertigungszentrum in Mirabel (Quebec) sowie das Operations Control Centre in Vaughan (Ontario) untermauert das Management um CEO Glen Lynch den Anspruch, die heimische Verteidigungsfähigkeit massiv zu stärken.
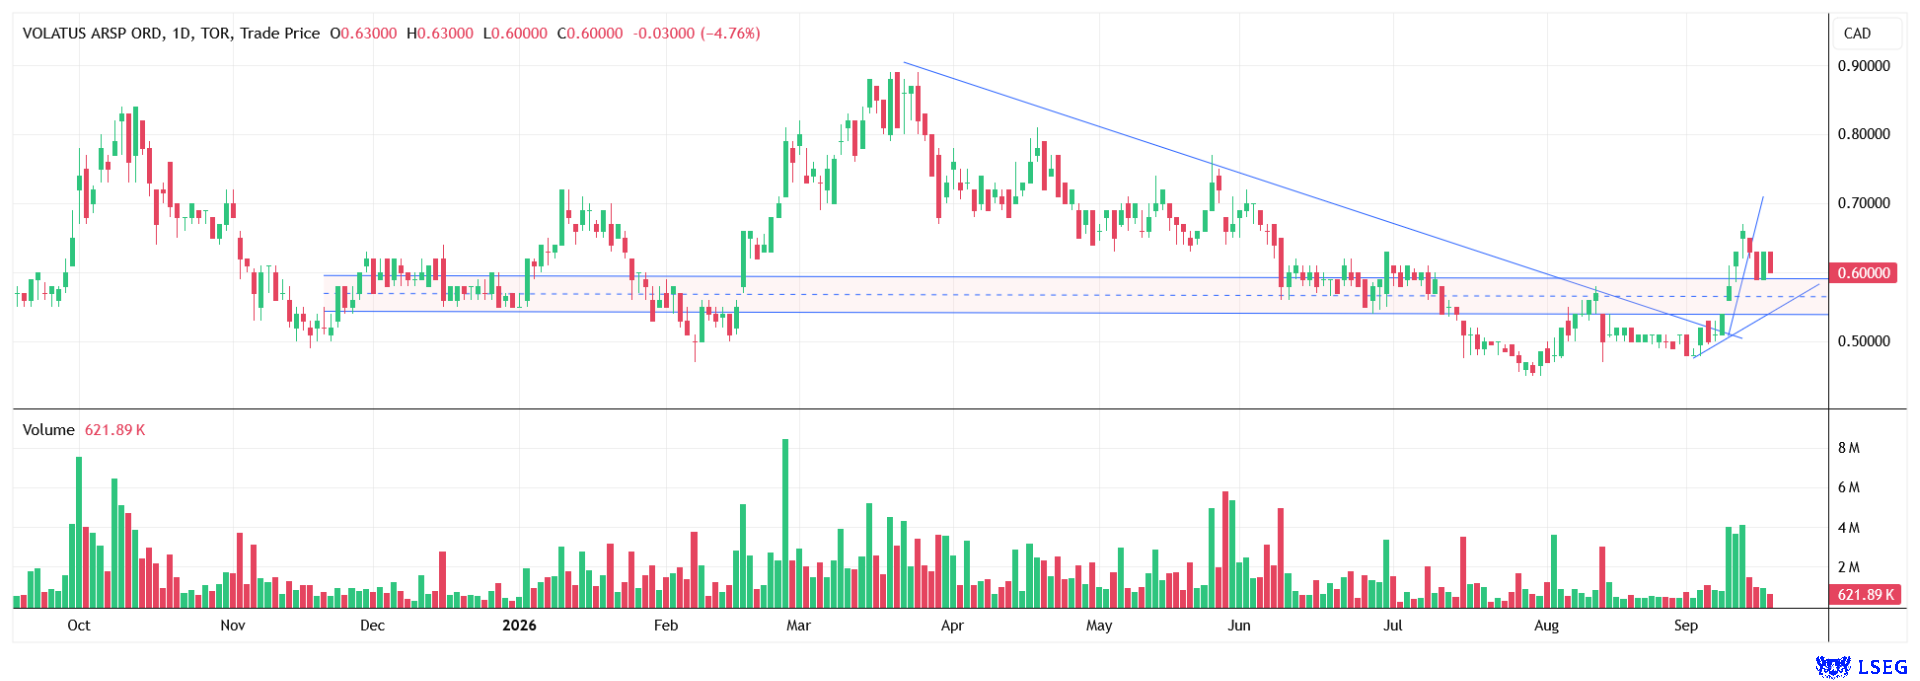
Nach diesen guten News verwundert es auch nicht, dass Volatus Aerospace zuletzt unter hohem Handelsvolumen den charttechnischen Ausbruch aus der etablierten Keilformation nach oben vollzogen hat und damit ein starkes technisches Ausrufezeichen gesetzt hat. Nachdem der Kurs zuletzt von knapp unter 0,50 CAD auf 0,67 CAD kletterte, folgte eine gesunde und durchaus notwendige Konsolidierungspause, die unter eher überschaubarem Handelsvolumen ablief. Aktuell notiert die Aktie bei etwa 0,60 CAD und behauptet sich damit oberhalb der Unterstützungszone zwischen 0,54 CAD und 0,59 CAD.
Sollte der Kurs noch einmal in diesen Bereich zurückfallen, eröffnet sich für Investoren ein durchaus interessantes Einstiegsniveau, wobei auch ein direkter Marsch nach oben jederzeit möglich ist. Nachhaltiges Momentum entfaltet sich vor allem dann, wenn die Marke von 0,70 CAD durchbrochen wird, da anschließend der Weg Richtung des Verlaufshochs bei 0,80 bis 0,90 CAD frei wäre.
Mit den Regierungsaufträgen im Rücken und einer starken Verankerung im kanadischen Verteidigungsökosystem untermauert das Management seine Stärke.
Fazit: Puma bleibt ein klassischer Turnaround-Kandidat im Konsumsektor, dessen Erfolg maßgeblich von einer spürbaren Erholung der weltweiten Nachfrage abhängt.
Novo Nordisk bleibt der Branchenprimus, der kurzfristige regulatorische Hürden in den USA meistern muss, aber langfristig immer noch top positioniert ist.
Volatus Aerospace verbindet technologische Innovation mit neuen Regierungsaufträgen und bietet risikobereiten Anlegern ein spannendes Profil im Zukunftsmarkt der unbemannten Drohnensystemen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.