22.09.2026 | 05:00
Druckgeschäft, Sport und Gold: Die Aktien von Heidelberger Druck, Adidas und Desert Gold verdienen jetzt Ihre Aufmerksamkeit!
Wir stellen Ihnen heute drei Unternehmen vor, die jetzt Ihre volle Aufmerksamkeit benötigen, denn Adidas zeigt operative Stärke, wird aber vom Markt, möglicherweise zu Unrecht, zu skeptisch beäugt. Heidelberger Druck geht zum Teil weg vom Druckgeschäft und liebäugelt auch mit dem Rüstungs- und Verteidigungssektor. Dort ist das Geschäft zukunftsträchtiger. Die kanadische Minengesellschaft Desert Gold wiederum steht kurz vor einem entscheidenden Schritt der ersten Goldgewinnung. Das alles klingt nach einem spannenden Mix aus unterschiedlichen Branchen und alleine schon deshalb lohnt sich ein genauerer Blick auf diese drei Werte. Denn zwischen Druckmaschinen, Sportschuhen und Goldbarren verbergen sich Chancen, die Anleger kennen sollten.
Lesezeit: ca. 4 Min.
|
Autor:
Matthias Schomber
ISIN:
ADIDAS AG NA O.N. | DE000A1EWWW0 , HEIDELBERG.DRUCKMA.O.N. | DE0007314007 , DESERT GOLD VENTURES | CA25039N4084 | TSXV: DAU , OTCQB: DAUGF
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Heidelberger Druck: Ein Umbau mit Hindernissen!
Der Druckmaschinenhersteller steckt mitten in einem Wandel. Da ist es auch nicht unbedingt verwunderlich, dass das erste Quartal des Geschäftsjahres 2026/27 ernüchternd ausfiel. Der Umsatz sank auf 404 Mio. EUR, nach 466 Mio. EUR im Vorjahr. Das bereinigte EBITDA brach auf gerade einmal 1 Mio. EUR ein, unter dem Strich stand ein Nettoverlust von 32 Mio. EUR. Besonders das Italien-Geschäft bereitete Probleme, nachdem ein staatliches Förderprogramm ausgelaufen war. Der Auftragseingang ging um 4 % auf 537 Mio. EUR zurück.
Doch trotz alledem hält das Management an der Jahresprognose fest. Der Umsatz soll stabil bleiben, die bereinigte EBITDA-Marge sich spürbar verbessern. Um die Abhängigkeit vom zyklischen Druckgeschäft zu verringern, setzt Heidelberg auf neue Felder. Die Übernahme von manroland sheetfed und POLAR ist abgeschlossen. Hinzu kommen ein angestrebtes Joint Venture mit PHENOGY zur Fertigung von Natrium-Ionen-Batteriezellen und eine Partnerschaft mit Skyeton im Verteidigungssektor ist in Vorbereitung.
Zusätzlich gibt es auch eine neue Personalie. Der neue Finanzvorstand Christoph Burkhard übernimmt ab 1. Oktober.
Die Bewertung von Heidelberger Druck erscheint historisch günstig. Die Aktie notiert um die 1,35 EUR, das 52-Wochen-Hoch, aus dem Oktober 2025, lag bei 2,40 EUR. Analysten wie Warburg Research bestätigen die Kaufempfehlung mit einem Kursziel von 1,80 EUR. mwb research senkte das Ziel auf 2,35 EUR, bleibt aber ebenfalls positiv. Insiderkäufe von Führungskräften senden ebenfalls ein Signal des Vertrauens. Ein Investment bleibt dennoch eine Wette auf die zweite Jahreshälfte.
Charttechnisch jedenfalls müsste die Aktie die Hürde bei 1,60 EUR überwinden, dann wäre sie ausgebrochen und könnte die Kurszielzone im Bereich 1,80 – 2,00 EUR anlaufen. Nach unten ist die Aktie gut gestützt im Bereich 1,30 – 1,40 EUR. Darunter sollte sie nicht mehr fallen, sonst droht ein Abrutschen in Richtung 1,00 EUR.
Adidas: Operativ stark, aber der Markt zweifelt!
Der Sportartikelhersteller liefert eigentlich solide Zahlen. Eigentlich! Denn im zweiten Quartal 2026 stieg der Umsatz zwar währungsbereinigt um 14 % auf 6,7 Mrd. EUR. Das Betriebsergebnis erreichte aber „nur“ 574 Mio. EUR und blieb damit hinter den Erwartungen zurück. Die Jahresumsatzprognose wurde dennoch angehoben. Es wird ein Umsatzplus von 9 bis 10 % angestrebt, das EBIT-Ziel liegt bei rund 2,3 Mrd. EUR. Trotz alledem notiert die Aktie derzeit bei 142 EUR und damit wieder sehr deutlich unter dem Kurs im Juli, als die Aktie noch bei fast 190 EUR stand.
Belastend wirken bei Adidas gestiegene Kosten für Fracht und Beschaffung sowie höhere Marketingausgaben. Hinzu kommt der bevorstehende Verlust des DFB-Ausrüstervertrags zum Jahresende. Dennoch kaufen Führungskräfte kräftig zu. CEO Bjorn Gulden kaufte 3.600 Aktien für rund 504.000 EUR, Vorständin Birgit Kretschmer erwarb 720 Anteile für etwa 101.000 EUR. Solche Insiderkäufe gelten als starkes Signal und als ein Bekenntnis zum Unternehmen und einem Statement zu einem zu niedrigen Kurs.
Die Bewertung generell scheint attraktiv: Das erwartete KGV für 2027 liegt bei 12,3, während Puma mit über 40 und Nike mit knapp 16 bewertet sind. Die DZ Bank senkte das Kursziel zwar von 215 auf 205 EUR, beließ es aber bei „Kaufen“. Am 29. Oktober kommen die Q3-Zahlen und könnten mehr Auskunft über die wirtschaftliche Entwicklung liefern. Für Anleger bietet sich hier möglicherweise eine interessante Chance, wenn ein Umdenken einsetzt und die operative Stärke die Margendruck-Sorgen verdrängt.
Desert Gold: Vor dem Durchbruch!
Die kanadische Minengesellschaft steht vor einem entscheidenden Moment. Am 16. September 2026 meldete Desert Gold den Baufortschritt der Barani-Mine im Westen Malis. Die Gravity-Anlage und ein 650-kVA-Generator sind vor Ort angekommen. Das ist enorm wichtig, denn diese wurde schon sehnsüchtig erwartet. Die Bauarbeiten schreiten voran und die Inbetriebnahme ist für Ende Oktober geplant und die erste Goldgewinnung wird sogar schon im vierten Quartal 2026 angestrebt.
Das Unternehmen kämpfte zuletzt mit erheblichen Verzögerungen. Frachtschwierigkeiten, regionale Treibstoffengpässe und die Regenzeit bremsten den Zeitplan. Doch CEO Jared Scharf betont: „Die Lieferung der Anlage und des Generators ist ein entscheidender Projektmeilenstein.“ Es schaut wohl jetzt auch alles gut aus. Die Bohrarbeiten bestätigten Wasser vor Ort, drei Bohrungen lieferten positive Fließraten von 24, 9 und 8 Kubikmetern pro Stunde und was ebenfalls wichtig ist: Es wurden keine sicherheitsrelevanten Vorfälle gemeldet.
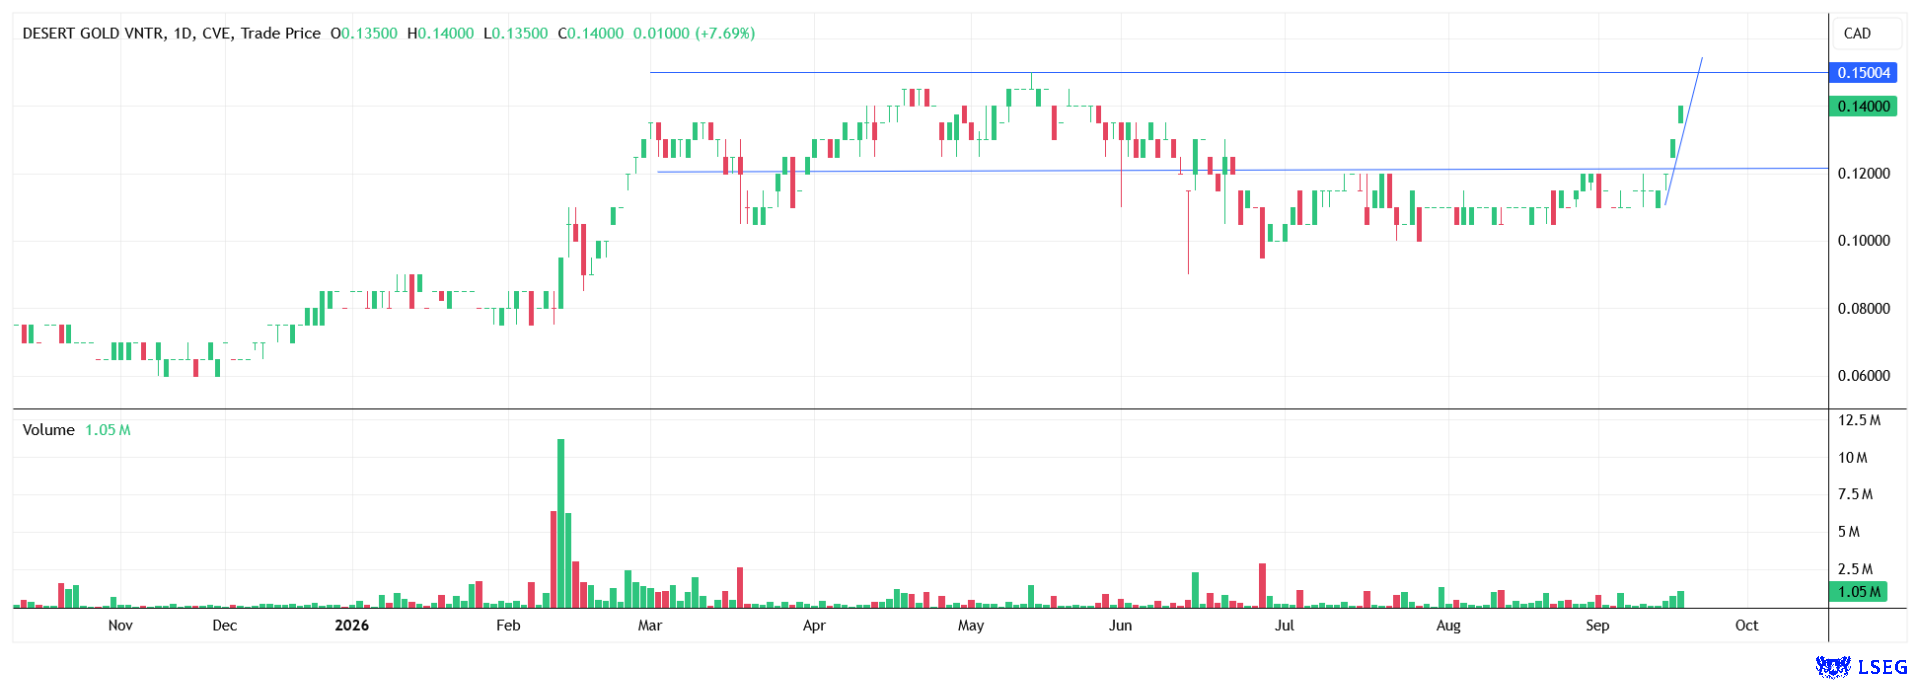
Das Potenzial ist enorm. Die Aktie notiert bei 0,14 CAD. Charttechnisch liegt über 0,15 CAD Luft bis 0,30 CAD. Die Analysten von GBC sehen ein Kursziel von 0,59 EUR bzw. 0,95 CAD. Das entspricht einem Potenzial von mehreren 100 %. Die beginnende Produktion könnte die Aktie antreiben. Mit dem Sprung über 0,15 CAD wäre der Weg Richtung 0,30 CAD frei. Ein weiter Weg in höhere Kursregionen bleibt natürlich ebenfalls möglich.
Desert Gold verfügt über eine solide Ressourcenbasis. Die Mineralressourcen im SMSZ-Projekt belaufen sich auf 336.800 Unzen in der Kategorie „M&I“ und 879.000 Unzen „inferred“. Die PEA zeigt bei einem Goldpreis von 4.070 USD einen NPV von 126 Mio. USD und einen IRR von 101 %. Angesichts dieser Zahlen und Werte und mit den letzten News im Rücken ist die Chance auf eine Neubewertung real.
Fazit: Heidelberger Druck befindet sich in einem Umbau, bietet aber mit günstiger Bewertung eine spekulative Chance.
Adidas überzeugt operativ, kämpft jedoch mit Margendruck und Marktskepsis. Die Aktie bleibt ein langfristiger Wert mit Potenzial und ist günstiger beim KGV als die Konkurrenz. Desert Gold steht vor der ersten Goldgewinnung, die den Kurs erheblich beflügeln könnte.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.