14.09.2026 | 04:44
Ausbruch mit Ansage: Wie KI die Aktien von Volatus Aerospace, SoftBank und SAP aus dem Abwärtstrend führt
Drei gebrochene Abwärtstrends, ein gemeinsamer Auslöser: Künstliche Intelligenz. Bei Volatus Aerospace, SoftBank und SAP sieht das Chartbild ganz anders aus als noch vor wenigen Wochen – und in allen drei Fällen steckt eine starke fundamentale Story dahinter. Der kanadische Drohnenspezialist sichert sich frische Großaufträge aus der Verteidigungsbranche, die japanische Beteiligungsholding profitiert vom nahenden Anthropic-Börsengang, und der deutsche Softwareriese beweist mit starken Cloud-Zahlen, dass er eher zu den KI-Gewinnern als zu deren Opfern gezählt werden muss. Drei völlig unterschiedliche Geschäftsmodelle, drei Trendwenden – und die Frage, wie viel Potenzial noch in den Aktien steckt.
Lesezeit: ca. 6 Min.
|
Autor:
Jens Castner
ISIN:
VOLATUS AEROSPACE INC | CA92865M1023 | TSXV: FLT , OTCQB: TAKOF , SOFTBANK GROUP CORP. | JP3436100006 , SAP SE O.N. | DE0007164600
Inhaltsverzeichnis:
Der Autor

Jens Castner
Der gebürtige Nürnberger ist seit mehr als 30 Jahren im Finanzjournalismus und am Kapitalmarkt aktiv, zuletzt als Chefredakteur von Börse Online. Seit April 2026 ist er selbstständig tätig, um sich voll und ganz seiner großen Leidenschaft zu widmen: der Identifikation unterbewerteter Aktien, mit besonderem Fokus auf das Nebenwertesegment.
Tag-Cloud
Aktien-Cloud
Volatus Aerospace: Regierungsauftrag bestätigt den Ausbruch
Ende vergangener Woche meldete Volatus Aerospace den bislang größten Etappensieg der noch jungen Verteidigungssparte: Die kanadische Regierung hat dem Unternehmen einen Fünfjahresvertrag zur Lieferung taktischer ISR-Drohnensysteme (das Akronym steht für Intelligence, Surveillance, Reconnaissance – Nachrichtengewinnung, Überwachung und Erkundung) erteilt. Die Erstbestellung umfasst 100 Systeme, zudem erhalten Kanadas Streitkräfte die Option, den Auftrag auf bis zu 5.000 Einheiten zu erweitern. Das Gesamtvolumen liegt bei bis zu 25 Mio. CAD, die Auslieferung der ersten Tranche soll bereits im vierten Quartal dieses Jahres beginnen. Der Vertrag umfasst neben den Fluggeräten auch Sensorik, Bodenstationen, Datenverbindungen, Schulung, Ersatzteile sowie Software- und Wartungsleistungen.
Der Rüstungsauftrag ist die logische Fortsetzung einer Entwicklung, die sich seit Anfang dieses Monats beschleunigt hat: Am 3. September wurde Volatus als qualifizierter Lieferant für die Defence Drone Initiative (DDI) der kanadischen Regierung ausgewählt, am 8. September folgte die Bestätigung, dass Volatus sich künftig in allen denkbaren Bereichen um Aufträge bewerben darf: bei unbemannten Flugsystemen und deren Abwehr, bei Kommunikations- und Datentechnik, bei Entwicklungs- und Integrationsleistungen, bei Tests und Schulungen sowie bei der Erprobung neuer Technologien. Der aktuelle Vertrag ist die erste konkrete Order aus der neuen Volatus-Welt, weitere dürften folgen. Im Interview mit IIF-Moderatorin Lyndsay Malchuk erläutert Vorstandschef Glen Lynch die neue Strategie des Unternehmens:
Damit setzt sich ein Wandel fort, den das Unternehmen seit gut einem Jahr vorantreibt: Ursprünglich war Volatus reiner Betreiber von Flugdiensten. Rund 28 bemannte Flugzeuge und über 100 Drohnen absolvieren weiterhin jährlich etwa 1,7 Mio. km an Pipeline-Inspektionen und liefern wiederkehrende Erlöse von rund 20 Mio. CAD im Jahr. Der strategische Schwerpunkt verlagert sich aber zunehmend weg von Hardware und Überwachungsflügen hin zur intelligenten Steuerung. Kern dieser Strategie ist SKYDRA, ein Software-Abo-Modell (Software as a Service, kurz SaaS) für die Planung von Drohnenabwehr-Einsätzen, das im ersten Quartal 2026 bereits eine Marge von 35 % erreichte – deutlich mehr als das margenschwächere Kerngeschäft. Ergänzt wird SKYDRA durch den Flugregler V-CORTEX, eine nur 3,5 x 3,5 cm kleine und unter 15 g leichte Box, die mittels Künstlicher Intelligenz die Navigation auch dann ermöglicht, wenn kein Satellitensignal zur Verfügung steht.
Auf der Verteidigungsseite kommen weitere Bausteine hinzu: die Teilnahme am US-amerikanischen Drone Dominance Program, einem vierstufigen Rüstungsprogramm mit geplanten Investitionen von 1,1 Mrd. USD für mehr als 300.000 kostengünstige autonome Systeme, sowie NATO-Ausbildungsaufträge. Im Juni 2026 nahm Volatus am Flughafen Montreal-Mirabel eine 53.000 Quadratfuß große Fertigungs- und Integrationsanlage in Betrieb, ausgelegt auf ein jährliches Erlöspotenzial von bis zu 250 Mio. CAD. Finanziell ist der Umbau abgesichert: Mit einem Kassenbestand von 59,2 Mio. CAD verfügt das Unternehmen über die bilanziell stärkste Basis seiner Geschichte.
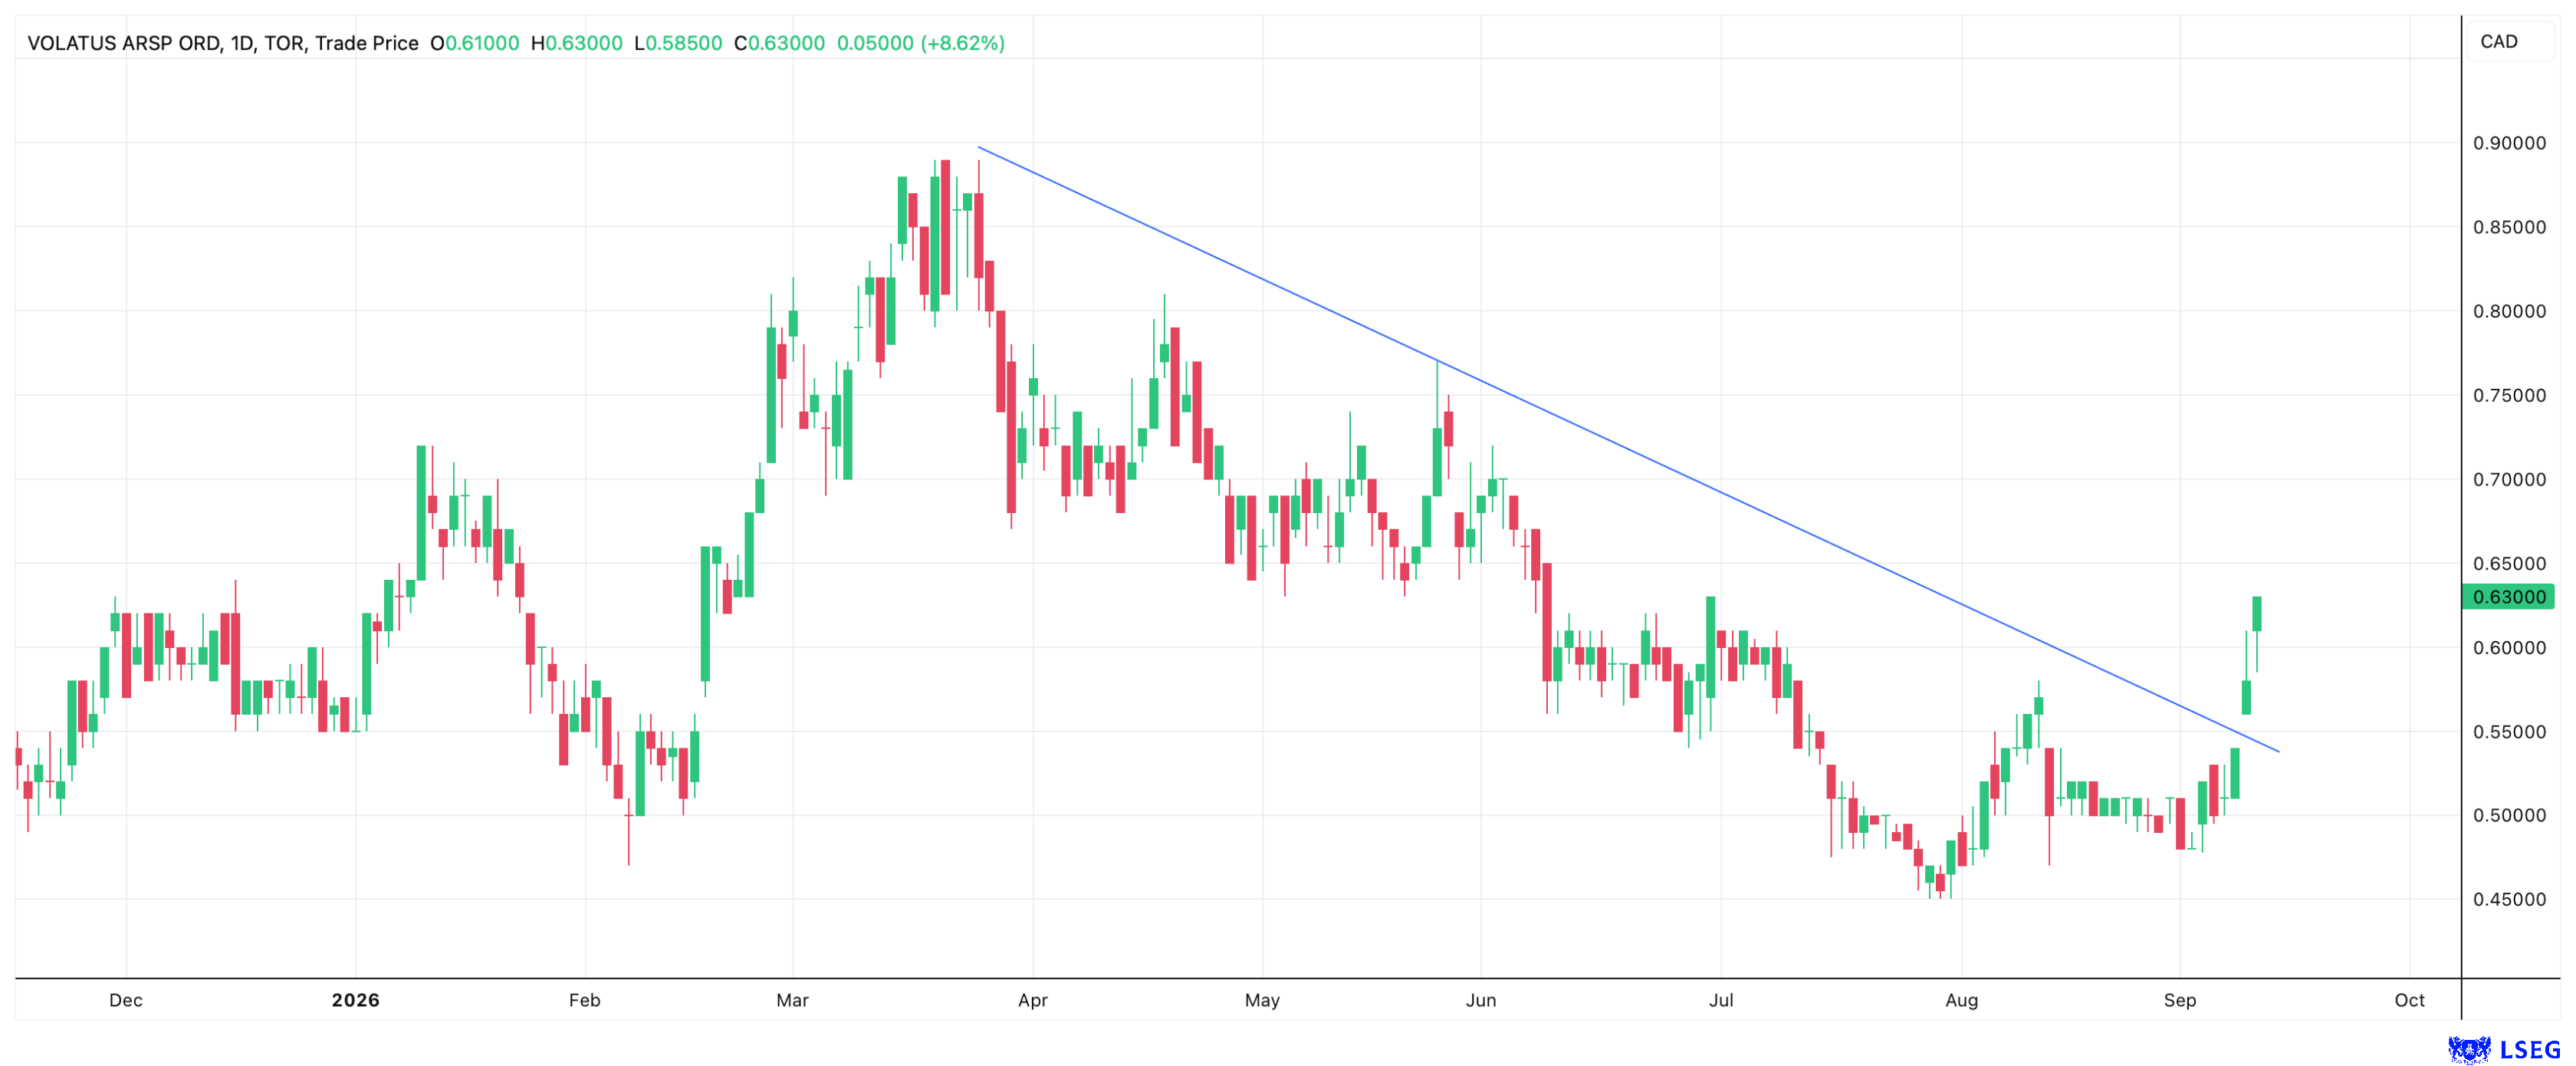
Charttechnisch bestätigt sich, was die Militäraufträge fundamental versprechen: Einem starken Anstieg zu Jahresbeginn folgte ab März eine längere Korrekturphase. Doch der Abwärtstrend ist inzwischen gebrochen. Die zuvor entscheidenden Widerstände bei 0,55 bzw. 0,56 CAD wurden überwunden, die Aktie notiert aktuell bei 0,62 CAD (an deutschen Handelsplätzen 0,38 EUR). Als nächste Marke gilt der Bereich um 0,70 CAD, bei anhaltend guter Auftragslage erscheinen auch Vorstöße Richtung 0,80 bis 1,00 CAD möglich. Die Analysten von Canaccord Genuity und Stifel beziffern den fairen Wert der Aktie denn auch auf 1,00 CAD – was einem Aufwärtspotenzial von gut 60 % entspricht.
SoftBank: Kurzfristiger Trendbruch mit KI als Katalysator
Am Beispiel der japanischen SoftBank Group lässt sich ablesen, was ein gebrochener Abwärtstrend bewirken kann. Anfang Mai erreichte die Aktie ein Hoch bei 9.074 JPY, bis Ende Juli fiel der Kurs auf zeitweise unter 5.000 JPY zurück. Seither hat sich das Bild gedreht: Die Aktie steht aktuell bei 6.540 JPY (das in Deutschland handelbare Papier kostet aktuell rund 37 EUR), und das Gros der Analysten ist zuversichtlich, dass da noch mehr geht. Zwar gehen die Einschätzungen der Experten für die Beteiligungs-Holding angesichts der Bandbreite an Tech-Investments naturgemäß weit auseinander. Das durchschnittliche Zwölf-Monats-Kursziel liegt bei rund 7.850 JPY, rund 20 % oberhalb des aktuellen Niveaus, wobei die Spanne der Einzelschätzungen von 3.140 bis 11.100 JPY reicht. Rund 75 % der Analysten empfehlen die Aktie aktuell zum Kauf.
Der Treiber heißt auch hier Künstliche Intelligenz, allerdings über den Umweg der Beteiligungsstruktur: SoftBank hält bedeutende Anteile an mehreren KI-Unternehmen. Die Mizuho-Analysten stuften die Tochtergesellschaft Arm zuletzt auf "Outperform" mit einem Kursziel von 400 USD hoch – getragen von der Erwartung, dass spezielle Prozessoren für Künstliche Intelligenz (AGI-CPUs) bis zum Geschäftsjahr 2028 rund 1 Mrd. USD Umsatz beisteuern könnten. Hinzu kommt die 13 %-Beteiligung an OpenAI: Das KI-Unternehmen hat den eigenen Börsengang zwar aufs nächste Jahr verschoben, doch Wettbewerber Anthropic strebt die Erstnotiz laut Medienberichten offenbar bereits für den Oktober an. Marktexperten taxieren die mögliche Bewertung auf bis zu 965 Mrd. USD. Damit könnte auch die OpenAI-Beteiligung deutlich aufgewertet werden. Parallel bereitet die Tochter SB Energy, die vom weltweit steigenden Energiebedarf für KI-Rechenzentren profitiert, den Börsengang vor.
SAP: Vom KI-Verlierer zum möglichen Profiteur
Bei SAP reichte der Abwärtstrend deutlich weiter zurück als bei den beiden anderen Werten: Vom Hoch bei 244,30 EUR im Oktober 2025 rutschte die Aktie bis zum 23. Juli 2026 auf ein Mehrjahrestief von 127,50 EUR – ein Kursverlust von fast 50 %. Ausgerechnet an diesem Tag, kurz nach US-Börsenschluss, veröffentlichte SAP die Zahlen zum zweiten Quartal – und lieferte damit den Auslöser für die Trendwende. Der Current Cloud Backlog, also der für die kommenden zwölf Monate erwartete Umsatz aus Cloud-Abo-Verträgen, wuchs um 27 % auf 22,9 Mrd. EUR. Der Gesamtumsatz legte um 9 % auf 9,88 Mrd. EUR zu, der Gewinn je Aktie erreichte mit 1,89 EUR deutlich mehr als die erwarteten 1,76 EUR. Getrübt wurde das Bild nur durch eine leichte Anpassung der Jahresprognose: Beim Betriebsergebnis rechnet der Vorstand nun mit 13 bis 17 % Wachstum statt zuvor 14 bis 18 % – Folge der im Juli abgeschlossenen, margenverwässernden Übernahmen von Dremio und Prior Labs. Vorstandschef Christian Klein führte die starke Nachfrage beim Cloud-Vertragsbestand auf die KI-Strategie des Konzerns zurück, konkret auf die positive Resonanz der SAP Autonomous Suite und der SAP Business AI Platform bei Kunden.
Der Markt honorierte die Zahlen trotz der gesenkten Prognose: Die Aktie sprang am Folgetag um 9,3 % auf 140,20 EUR – der Auftakt zu einer Erholung von zwischenzeitlich rund 40 % gegenüber dem Juli-Tief. Zum Handelsschluss am Freitag notierte SAP bei 178,50 EUR. Zur Erholung trug zudem die Entspannung von regulatorischer Seite bei – EU-Kommission und Bundeskartellamt stellten ihre Untersuchungen zu SAPs Wartungspraktiken beziehungsweise Datenzugangsregeln ohne Sanktionen ein. Dazu kam eine breite Erholung im Software- und KI-Sektor: Atlassian und Cloudflare übertrafen die Erwartungen deutlich, Palantir meldete ein Umsatzplus von 93 % und hob die Jahresprognose an. Solche Signale relativieren die zuvor verbreitete Sorge, SaaS-Anbieter könnten zu den KI-Verlierern zählen. Auch Dr. Hendrik Leber, Gründer der Frankfurter Fondsgesellschaft ACATIS, sieht diesen Stimmungswandel: Im aktuellen Monatsbericht verweist er auf Veeva Systems und Salesforce, die zuletzt jeweils ebenfalls um fast 40 % zulegten. Die Erkenntnis, dass SaaS-Anbieter durch klugen KI-Einsatz eher gestärkt als geschwächt würden, setze sich am Markt langsam durch. Der Analystenkonsens bleibt insgesamt klar positiv. Über 28 erfasste Häuser hinweg liegt das durchschnittliche Kursziel bei 207,77 EUR, 24 Analysten raten zum Kauf, vier zum Halten, keiner zum Verkauf. Gemessen am Analystendurchschnitt und dem aktuellen Kursniveau ergibt sich weiterhin ein Aufwärtspotenzial von mehr als 15 %.
Fazit: Drei gebrochene Trends, ein gemeinsamer Nenner
Ob kanadischer Drohnenspezialist, japanische Beteiligungsholding oder deutscher Softwarekonzern: In allen drei Fällen fällt der Trendwechsel mit konkreten KI-Nachrichten zusammen. Bei Volatus ist es die direkte Monetarisierung über Verteidigungsaufträge und autonome Steuerungstechnik, bei SoftBank die Bewertung der KI-Beteiligungen Arm und Anthropic, bei SAP die Neueinschätzung des Geschäftsmodells als möglicher KI-Nutznießer statt als KI-Opfer. Die Analystenkursziele signalisieren in allen drei Fällen noch Luft nach oben – wenn auch mit unterschiedlichem Risikoprofil: Bei Volatus Aerospace ist das Kurspotenzial am höchsten, dafür ist das Unternehmen deutlich kleiner und die Aktie somit spekulativer als die beiden etablierten Großkonzerne.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.