18.11.2026 | 05:36
Dreifacher Blick: Was Allianz-Aktionäre, BioNTech-Investoren und HPQ-Silicon-Spekulanten jetzt wissen sollten!
Erstellt und veröffentlicht im Auftrag von HPQ Silicon
Die Allianz glänzt mit beeindruckenden Rekordergebnissen. Der Impfstoffspezialist BioNTech arbeitet weiter an seiner Onkologie-Pipeline. Der kanadische Nebenwert HPQ Silicon steht womöglich erneut vor einem vielversprechenden charttechnischen Ausbruch wie schon Jahre zuvor. Ob fundamentale Stärke im Versicherungsbereich, milliardenschwere Forschungswetten bei Biotech- und Krebsmedikamenten oder spekulatives Technologiepotenzial bei Batterien und Akkus, die folgenden Abschnitte beleuchten die Chancen, Risiken und Finanzdaten dieser drei recht unterschiedlichen Aktienwerte, um Anlegern eine gute Orientierung für ihre nächsten strategischen Depotentscheidungen zu geben.
Lesezeit: ca. 5 Min. | Autor: Matthias Schomber
ISIN: HPQ Silicon Inc | CA40444L1031 , DE0008404005 , BIONTECH SE SPON. ADRS 1 | US09075V1026
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
BioNTech: Range-Charttechnik und Millionen-Wetten in der Onkologie!
Der Mainzer Biotechnologie-Pionier BioNTech bewegt sich seit Monaten in einer relativ moderaten charttechnischen Spanne und sucht nach klaren Impulsen abseits des nachlassenden Corona-Geschäfts, um einen Ausbruch aus der Range herbeizuführen. Die Aktie notiert mit rund 77,70 EUR auf Xetra und kämpft verbissen darum, die zentrale Unterstützungszone im Bereich 72 – 73 EUR nicht nachhaltig nach unten zu durchbrechen. Anleger blicken gebannt auf die schmerzhaften Erinnerungen an frühere Höchststände bei knapp über 397 EUR, während das Management mit milliardenschweren Schritten den Umbau zum auf Onkologie fokussierten Konzern vorantreibt.
Operativ zeigen die Bücher für das dritte Quartal einen Umsatz von 1,29 Mrd. EUR sowie einen Quartalsgewinn von 184,5 Mio. EUR, während nach neun Monaten dennoch ein Nettoverlust von 1,17 Mrd. EUR zu Buche steht. Um die klinische Pipeline und künftige Zulassungsanträge spürbar zu beschleunigen, sicherte sich BioNTech kürzlich für 205 Mio. USD in bar einen wertvollen Priority Review Voucher von Scholar Rock. Gleichzeitig verfügt das Unternehmen über solide Barreserven und Wertpapiere von rund 16,2 Mrd. EUR, was den strategischen Zukauf trotz operativer Verluste im Jahresverlauf absolut problemlos absichert.
Die Investmentstrategie bei BioNTech bleibt eine durchaus interessante Wette auf den wissenschaftlichen Durchbruch in der Krebsmedizin, da zugelassene Krebsprodukte im kommerziellen Maßstab noch den Nachweis schuldig bleiben. Abgesichert nach unten durch jede Menge Cash, wie oben erwähnt. Trotz ambitionierter Analysten-Kursziele, die den fairen Wert des Unternehmens teils deutlich über 100 EUR verorten, tragen Aktionäre das volle klinische Studienrisiko und müssen sich auch weiterhin auf eine hohe Volatilität einstellen. Wer in den Mainzer Biotech-Pionier investiert, setzt eben auf langfristige Innovationskraft, braucht jedoch einen langen Atem und wahrscheinlich auch gute Nerven.
Ein nachhaltiger Ausbruch über die 100 EUR-Marke dürfte einen Anstieg in Richtung 120 EUR begünstigen. Darüber hinaus ist ordentlich Luft bis in den Bereich von 150 – 180 EUR. Nach unten sollte aber nicht mehr der Bereich um die 72 EUR unterschritten werden, da sich ansonsten das Chartbild eintrübt.
Von der Biotechnologie führt der Weg direkt zur europäischen Versicherungswirtschaft, wo die Allianz quasi als Fels in der Brandung in einem wunderbaren charttechnischen Aufwärtstrend agiert.
Allianz: Rekordgewinne und Dividenden beflügeln!
Der Münchener Versicherungskonzern Allianz reitet regelrecht auf einer historischen Erfolgswelle und markiert an den Börsen neue Rekordhöhen. Gestützt von einem fantastischen Lauf in der Vermögensverwaltung und robusten Schaden- und Unfallsparten kletterte die Aktie im November 2026 auf Notierungen bis hin zu 479 EUR. Damit demonstriert der Branchenprimus eindrucksvoll, dass er selbst in geopolitisch unruhigen Zeiten tolle Erträge für seine Anteilseigner erwirtschaften kann.
Im dritten Quartal steigerte die Allianz das operative Konzernergebnis um 6 % auf 4,7 Mrd. EUR und übertraf damit die durchschnittlichen Analystenschätzungen von rund 4,3 Mrd. EUR eindrucksvoll. Nach neun Monaten summiert sich das operative Rekordergebnis auf starke 14,1 Mrd. EUR, weshalb das Management die Obergrenze seiner Jahresprognose auf 18,6 Mrd. EUR anhob. Zwar schlugen Naturkatastrophen wie Hagelstürme (in Europa) mit Nettoschäden von 1,1 Mrd. EUR im Schaden- und Unfallgeschäft zu Buche, doch dank kräftiger Nettomittelzuflüsse im Fondsgeschäft bei Pimco und AllianzGI und einen starken Gewinnanstieg im Asset Management wurden diese operativen Belastungen wohl mehr als ausgeglichen.
Mit einer exzellenten Solvency-II-Quote von 219 % und dem im September abgeschlossenen Aktienrückkaufprogramm über 2,5 Mrd. EUR bietet die Allianz eine erstklassige finanzielle Basis für kontinuierliche und attraktive Ausschüttungen. Auch mit mittlerweile fortgeschrittenen Bewertungen und Kurszielen der Experten, die im Schnitt bei über 450 EUR liegen und Spitzenwerte bis hin zu 684 EUR erreichen, ist und bleibt der Titel derzeit ein stabiler Anker in vielen Depots. Investoren erhalten hier solide Substanz gepaart mit nachhaltiger Dividendenstärke, auch wenn der zunehmende Preiswettbewerb im Firmenkundengeschäft künftig genau beobachtet werden muss.
Charttechnisch gesehen sollte allerdings nicht mehr die Marke bei 400 EUR unterschritten werden, denn dann wäre der Kurs auch unterhalb der beiden SMAs (50er und 200er) und somit gewechselt in einen Abwärtstrend.
Wer den Blick vom Versicherungskonzern auf die Zukunftsmärkte der Clean-Tech-Branche richtet, stößt eventuell von selbst auf einen spannenden kanadischen Nebenwert, der nun auf dem aktuellen Kursniveau interessant sein dürfte.
HPQ Silicon: Steht der grüne Tech-Geheimtipp jetzt vor der großen Trendwende?
Die Aktie von HPQ Silicon fristet an der Börse die letzten Monate ein eher ruhiges Dasein, könnte nun aber dank frischer operativer Meilensteine und strategischer Kooperationen spürbar an Dynamik gewinnen. Charttechnisch liegt die Aktie aktuell bei 0,095 CAD und kämpft darum, den seit dem Frühjahr 2026 verlaufenden Abwärtstrendkanal nachhaltig nach oben zu durchbrechen. Ein nachhaltiger Sprung über die wichtige Widerstandszone bei 0,12 CAD bis 0,13 CAD könnte dabei das Startsignal für eine deutliche Aufwärtsbewegung liefern.
Als Technologieentwickler fokussiert sich das Unternehmen auf drei zukunftsweisende Säulen: siliziumbasierte Anodenmaterialien für Batterien in Partnerschaft mit Novacium, hocheffiziente Reaktoren für pyrogene Kieselsäure mit PyroGenesis sowie autonome grüne Wasserstoffsysteme. Jüngste Nachrichten aus dem Oktober 2026 unterstreichen die operative Dynamik, darunter die Bewilligung von rund 1,0 Mio. EUR an Fördermitteln für das Wasserstoffprojekt METAGENE im Rahmen des strengen RAPID-Programms. Die RAPID-Förderung geht aber ergänzenderweise an das Konsortium aus Novacium, Axel’One und AD-VENTA und somit nicht direkt an HPQ, aber HPQ ist an Novacium mit 36,8 % beteiligt.
Auf der Unterseite bietet die historische charttechnische Unterstützung aus dem Jahr 2020 im Bereich von 0,08 CAD bis 0,09 CAD einen möglichen verlässlichen Boden, während ein erhöhtes Handelsvolumen zuletzt das wachsende Interesse von Käufern signalisieren dürfte.
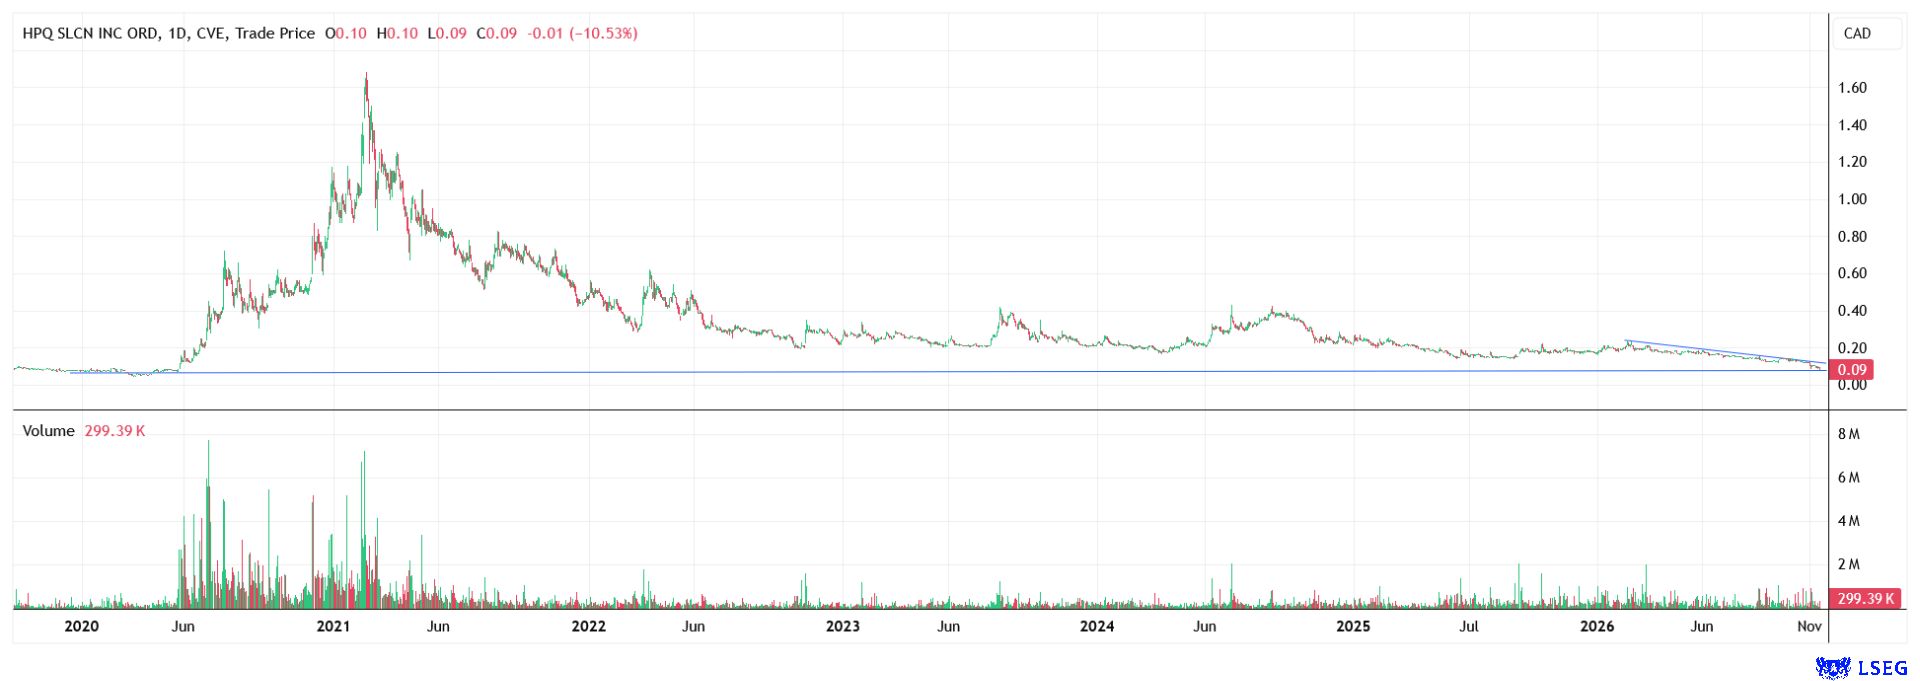
Sollte der charttechnische Breakout über die wichtige Widerstandszone bei 0,12 CAD beziehungsweise 0,13 CAD gelingen, rücken rasch Kursziele um 0,20 CAD sowie das Vorjahreshoch bei 0,24 CAD bis 0,25 CAD in den Fokus der Anleger. Historisch betrachtet erinnert dieses Setup stark an das Jahr 2020, als ein vergleichbares Kursniveau den Auftakt für eine spektakuläre Vervielfachung bis über 1,60 CAD bildete.
Für risikobewusste Anleger bietet HPQ Silicon damit eine hochinteressante Asymmetrie aus einem zur Zeit charttechnisch überschaubarem Abwärtsrisiko und erheblichem Fantasiepotenzial in der zukunftsweisenden Akku-Batterie-Materialforschung.
Fazit
BioNTech bleibt eine spannende, aber risikoreiche Wette auf den klinischen Durchbruch in der Onkologie, die Geduld und starke Nerven verlangt. Die Allianz überzeugt als grundsolider Fels im DAX mit Rekordergebnissen, toller Kapitalausstattung und starker Dividendenrendite. HPQ Silicon agiert als spekulativer Clean-Tech-Geheimtipp, der bei einem nachhaltigen Ausbruch über die charttechnischen Widerstände möglicherweise explosives Vervielfachungspotenzial freisetzen könnte.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihren Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.