28.10.2026 | 05:33
Milliardenmärkte im Visier: Warum Novo Nordisk, Airbus und HPQ Silicon trotz widriger Bedingungen überraschende Chancen bieten!
Das ganze Jahr schon ist es an der Börse recht turbulent. Man denke nur an den Hype bei Speicher- und Chipaktien. Andere Werte wie Immobilienkonzerne werden hingegen in diesem Umfeld der hohen Zinsen und der in Berlin kursierenden Enteignungsfantasien gnadenlos abgestraft. Wenn man auf dem Pferd aufsitzt und dies in die falsche Richtung läuft, kann es heikel werden und auch der aktuelle Börsenherbst verlangt Anlegern starke Nerven ab, denn nach wie vor sorgen die Kriege in der Ukraine und im Iran, die hohen Ölpreise, die Krawalle in Paris, Mailand, Tirana und anderen Städten sowie die ausufernden, nach oben laufenden Renditen in vielen Ländern wie Frankreich für Unruhe. Während der „Abnehmexperte“ Novo Nordisk um Marktanteile und frische Studienerfolge kämpft, steht der Luftfahrtkonzern Airbus vor der Mammutaufgabe, einen Rekordendspurt hinzulegen. Doch auch abseits, quasi in der zweiten Reihe lauert der Silizium-Pionier HPQ Silicon auf seinen Auftritt. Die Aktie könnte vor einem charttechnischen Wendepunkt stehen. Unsere Analyse schaut auf die Kennzahlen, enttarnt Risiken und zeigt aber vor allem auch auf, welche Chancen in diesen drei spannenden Werten stecken.
Lesezeit: ca. 4 Min. | Autor: Matthias Schomber
ISIN: HPQ Silicon Inc | CA40444L1031 , NL0000235190 , NOVO NORDISK A/S | DK0062498333
Inhaltsverzeichnis:
Der Autor
Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Novo Nordisk: Abnehm-Fantasie und harter Wettbewerbsdruck an der „US-Front“!
Der dänische Pharmakonzern ist in einem Marktumfeld, in dem sowohl die klinischen Erfolge als auch die operative Realität eng beieinander liegen. Während neue Studiendaten bei Frauen einen beachtlichen Gewichtsverlust von 25 % zeigen, ringen die Skandinavier in den USA spürbar um Marktanteile. Anleger blicken daher gespannt auf den anstehenden Quartalsbericht Anfang November, der zeigen dürfte, wie tragfähig das Wachstum im lukrativen Segment der Adipositas-Medikamente wirklich ist.
Operativ setzt das Unternehmen mittlerweile auf eine Kombination aus medizinischer Innovation und aggressivem Kapitalmanagement. Mit Aktienrückkäufen im Volumen von umgerechnet rund 1,50 Mrd. EUR unterstreicht das Management den Willen zur konsequenten Kapitalrückführung an die Aktionäre. Gleichzeitig soll dies den Verkaufsdruck von der Aktie nehmen und für Kaufnachfrage sorgen. Zugleich sorgt die jüngste Zulassung des wöchentlichen Insulins Awiqli für Kinder ab zehn Jahren für eine sinnvolle Erweiterung des Portfolios, während die endgültige Entscheidung zu CagriSema noch im Raum steht.
Bewertungsseitig notiert die Aktie mit einem Kurs um 34,70 EUR und einem Kurs-Gewinn-Verhältnis auf Vorjahresbasis von rund 14 auf einem Niveau, das viele Risiken bereits einzupreisen scheint. Trotz des intensiven Wettbewerbs durch Konkurrenten wie Eli Lilly sollte die derzeitige fundamentale Basis eine solide Ausgangslage für langfristig orientierte Investoren bieten.
Charttechnisch dürfte über der Marke von 38,50 EUR der Weg frei in Richtung eines Kursziels bei 50 EUR sein, da damit schon beide wichtigen SMAs (50er und 200er) übersprungen worden wären. Widerstand nach oben dürfte zuvor dann noch einmal bei 40 - 41 EUR sowie bei 44 - 45 EUR lauern. Die kommenden Wochen werden zeigen, ob sich die charttechnische Bodenbildung als tragfähig erweist.
Es bleibt festzuhalten, dass Novo Nordisk derzeit mit guten medizinischen Fortschritten und konsequenten Aktienrückkäufen punktet. Das Unternehmen muss jedoch beweisen, dass der anhaltende Druck im US-Geschäft kompensiert werden kann.
Airbus: Europäischer Luftfahrtriese - Endspurt um ambitionierte Auslieferungsziele!
Europas größter Luft- und Raumfahrtkonzern steht vor einer riesigen logistischen Herausforderung im Schlussquartal des Jahres 2026. Um das ehrgeizige Jahresziel von rund 870 ausgelieferten Maschinen zu erreichen, muss der Konzern in den kommenden Wochen einen historischen Rekord aufstellen. Neue Großaufträge wie die Bestellung von 75 A320neo-Jets durch die Aviation Capital Group belegen zwar die ungebrochene Nachfrage, doch die Umsetzung im Werk stößt auch spürbar an ihre Grenzen.
Die operative Maschinerie läuft derweilen auf Hochtouren, wird jedoch durch externe Widrigkeiten und Lieferkettenprobleme bei Triebwerken erheblich strapaziert und beeinträchtigt. Trotz positiver Signale von Zulieferern wie Safran, die im dritten Quartal 535 LEAP-Triebwerke auslieferten, bleiben Bauteilknappheit und Fachkräftemangel akute Risikofaktoren. Wenn es nicht geschafft wird, die Aufträge pünktlich abzufertigen, dürfte der Markt dies mit einer Enttäuschung quittieren. Der Kurs liegt aktuell bei 192,70 EUR und damit wieder unter der psychologisch wichtigen 200 EUR-Marke. Dies spiegelt die Unsicherheit aus vollen Auftragsbüchern und operativen Engpässen wider.
Analysten blicken trotz der kurzfristigen Hürden überwiegend zuversichtlich auf die weitere Entwicklung des DAX-Unternehmens. Langfristig sollte Airbus von einem wachsenden Frachtmarkt und einer stabilen Passagiernachfrage profitieren, was solide Margen und steigende Erträge verspricht. Sollte der nachhaltige Sprung über die charttechnischen Widerstände, vor allem bei 200 EUR, gelingen, stehen die Ampeln für eine anhaltende Erholung bereit und somit auch auf „grün“.
Charttechnisch ist die Aktie aktuell noch in einem übergeordneten Aufwärtstrend, aber in einer schon kurzfristig ausgeprägteren Konsolidierung. Mutige könnten hier eine erste Position aufbauen und diese mit Bruch der 200er Marke ausbauen. Das Kursziel wäre danach mit Bruch des Hochs bei 221,23 EUR dann im Bereich um 230 - 240 EUR.
Resümierend, glänzt Airbus mit prall gefüllten Auftragsbüchern, muss im Schlussquartal jedoch noch zeigen, dass die schmerzhaften Triebwerksengpässe überwunden werden können und die Auslieferungszahlen somit planmäßig erfüllt werden.
HPQ Silicon: Rückenwind aus Militär und Elektromobilitä! Steht der innovative Silizium-Pionier jetzt vor einer charttechnischen Reboundbewegung?
Abseits von Airbus und Novo Nordisk bietet der Technologiewert HPQ Silicon spannende Perspektiven. Fortschritte bei Batteriematerialien und sauberem Wasserstoff sowie eine charttechnisch interessante Ausgangslage sprechen für einen Rebound.
Das Unternehmen hält 36,8 % an Novacium, dem französischen Partner für Silizium-Anodenmaterialien und Wasserstoffsysteme. Zudem treibt es über seine Tochter HPQ Silica Polvere die Produktion von pyrogener Kieselsäure (Fumed Silica) voran. Dazu wurde eine Absichtserklärung (MOU) für ein Joint Venture mit einem industriellen Partner unterzeichnet. PyroGenesis, der Technologielieferant, würde den Reaktor für 20 Mio. USD bauen. Die Absichtserklärung ist zwar noch nicht bindend, zeigt aber das Interesse der Industrie an der Technologie.
Auch operativ gibt es Fortschritte. Novacium hat im dritten Quartal 2026 die ersten Prototypen-Batterien mit doppelter Energiekapazität an das französische Militär geliefert. Hinzu kommen Batteriepacks für Drohnen der französischen Armee sowie ein Auftrag über 100 Drohnen-Batteriepacks von Alta Ares. Mit Aptera Motors wurde zudem am 15. Oktober ein Abkommen zur Evaluierung der HPQ-Endura+-Zellen geschlossen. Aptera testet die Zellen im Labor, ein erster Schritt in Richtung Validierung im Elektrofahrzeug.
Charttechnisch befindet sich die Aktie in einer spannenden Phase. Gelingt der nachhaltige Ausbruch aus dem seit dem Frühjahr 2026 bestehenden Abwärtstrendkanal über 0,14 CAD, besser noch über 0,15 CAD, kann die Aktie Fahrt aufnehmen. Nach unten besteht eine Unterstützung im Bereich von 0,12 CAD bis 0,13 CAD, die zusätzlich durch eine mehrjährige Trendlinie gestützt wird. Das zuletzt erhöhte Volumen zeigt, dass Käufer die niedrigen Kurse gerne aufnehmen und das Interesse an der Aktie wächst.
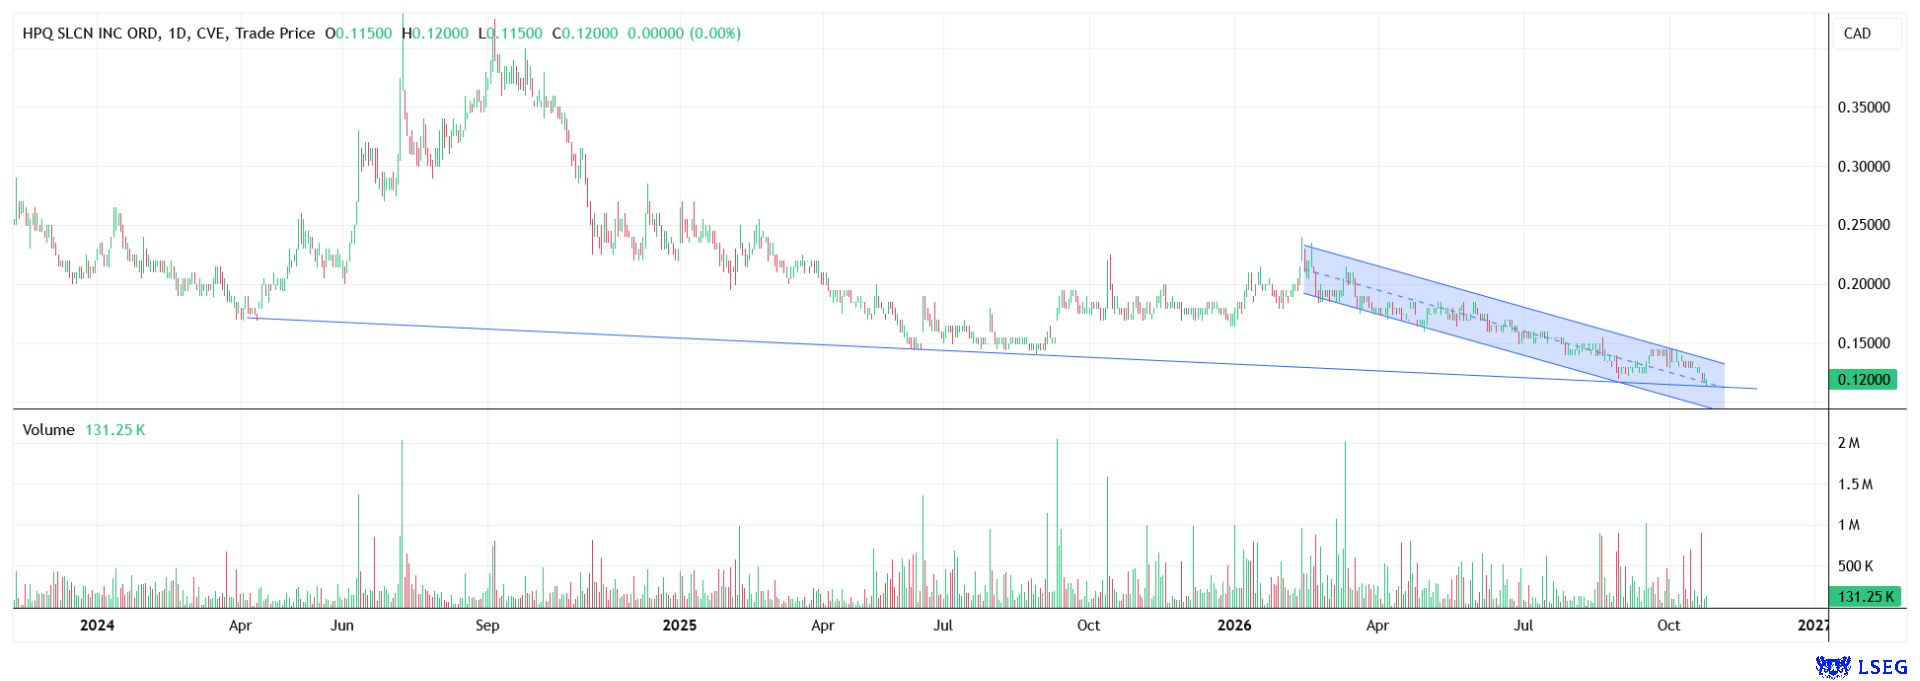
Bei einem Ausbruch über 0,14 CAD beziehungsweise 0,15 CAD rückt zunächst die obere Begrenzung bei 0,20 CAD in Reichweite. Bei besonders guter Entwicklung sind 0,24 CAD bis 0,25 CAD am dortigen Verlaufshoch möglich. Nach dem Überwinden dieser Hürden wäre der Weg in Richtung 0,30 CAD frei.
Als Fazit lässt sich festhalten, dass HPQ Silicon technologische Innovationskraft im Bereich grüner Materialien mit attraktiven Chartchancen verbindet. Der Ausbruch aus dem Abwärtstrend wäre das Startsignal für Anleger, in die Aktie zu investieren.
Interessenskonflikt
Dieser Artikel ist eine Werbeanzeige und wurde erstellt und veröffentlicht von der Apaton Finance GmbH („Apaton“) im Auftrag der HPQ Silicon Inc. („Emittent“). Hierfür erhält Apaton eine Vergütung vom Emittenten.
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.