19.10.2026 | 05:33
Zwischen Kriegs-Aktien und Goldrausch! Rheinmetall, Hensoldt und Lahontan Gold könnten zur Gewinnmaschine werden!
Rüstung lief wieder zuletzt wie der berühmt-berüchtigte „geölte Blitz“. Es sind einfach unsichere Zeiten, die von Kriegen und damit auch Aufrüstung geprägt sind. Diese Zeiten, in denen auch die Zinsen und die Inflation nach oben laufen, begünstigen ebenso das Umfeld für den Rohstoff Gold. Rüstung und Gold - diese Kombi lässt zurzeit das Herz von Investoren höherschlagen. Während europäische Rüstungsschwergewichte von steigenden Wehretats profitieren und milliardenschweren Auftragsbeständen vor sich herschieben, schickt sich ein kleinerer Gold-Explorer an, mit harten Fakten und glänzenden PEA-Zahlen zu überzeugen. In dieser umfassenden Analyse nehmen wir drei Top-Werte unter die Lupe, die eines gemeinsam haben: Sie bieten in den aktuellen Zeiten Kurspotenzial für Anleger und Investoren. Erfahren Sie nachfolgend, welche Marken für Rheinmetall und Hensoldt an den Börsen wirklich zählen, wo die versteckten Risiken lauern und warum vor allem Lahontan Gold mit seinem Update zur PEA neue Zeichen für den weiteren Kursverlauf setzen könnte.
Lesezeit: ca. 4 Min. | Autor: Matthias Schomber
ISIN: Lahontan Gold Corp | CA50732M1014
Inhaltsverzeichnis:
Der Autor
Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Rheinmetall: Gigantischer Rüstungsboom treibt den Kurs!
Die jüngste Kursexplosion bei Rheinmetall hat im Handel für Furore gesorgt und den Titel wieder über die psychologisch wichtige Marke bei 1.000 EUR auf 1.090 EUR katapultiert. Anleger feiern diese beeindruckende Erholung, während die geopolitischen Spannungen den gesamten Sektor stützen. Getrieben wird die Dynamik von wachsenden Zweifeln an externen Schutzschirmen, was somit auch europäische Rüstungskonzerne ins Zentrum der strategischen Aufmerksamkeit rückt.
Operativ glänzt der Düsseldorfer Rüstungskonzern mit harten Fakten und einer massiven Ausweitung der Kapazitäten. Mit einer Marktkapitalisierung von knapp 50 Mrd. EUR und einem KGV von ca. 100 zeigt sich zwar eine ambitionierte Bewertung, die jedoch durch strategische Zukäufe und Werke wie die neue Munitionsfertigung in Albacete untermauert wird. Dort investierte das Unternehmen rund 20 Mio. EUR, um jährlich 1,2 Mio. Geschosse zu produzieren. Zudem wurde die Kreditlinie auf 1,5 Mrd. EUR verdoppelt, um den rasanten Wachstumskurs abzusichern.
Für die kommenden Wochen richten sich alle Blicke auf den 5. November 2026, wenn die Zahlen für das dritte Quartal vorgelegt werden. Die Investment-These stützt sich auf langfristige Großprojekte wie das Arminius-Vorhaben und das Ziel, den Umsatz bis 2030 auf 50 Mrd. EUR zu hieven. Chancen auf anhaltendes Wachstum stehen dabei Risiken wie langen Genehmigungsverfahren und politischen Haushaltsdebatten gegenüber.
Charttechnisch kann die Aktie jetzt bis 1.200 oder gar 1.300 EUR weiterlaufen. Dort trifft sie dann auf größere Widerstände, seien es horizontale Linien oder auch gleitende Durchschnitte, wie den 200er SMA. Schafft sie diesen Bereich zu überwinden, wäre Luft nach oben bis 1.600 EUR. Fällt der Kurs allerdings wieder unter 1.000 EUR zurück, wäre das ein klares Zeichen der Schwäche und könnte auch nochmal einen Test des letzten Tiefs ermöglichen.
Hensoldt: Rekord-Auftragsbestand und radarelektrische Power!
Der Spezialist für Verteidigungselektronik hat eine famose Woche hinter sich und notiert aktuell bei starken 87,30 EUR. Der Sprung über den 50er und 200er SMA zeigt, dass Hensoldt wieder per Definition im Aufwärtstrend liegt. Beflügelt wird die Aktie durch eine wachsende Nachfrage nach hochentwickelten Radar- und Luftabwehrsystemen, die in modernen Konflikten mittlerweile unverzichtbar sind.
Finanziell präsentiert sich der Konzern ebenfalls in glänzender Verfassung, gestützt durch einen Rekord-Auftragsbestand von über 10 Mrd. EUR, der sogar den aktuellen Börsenwert übersteigt. Aber Aufträge sind ja bekanntlich keine Umsätze und schon lange noch nicht Gewinne. Im ersten Halbjahr kletterte der Umsatz auf 1,17 Mrd. EUR bei einer bereinigten EBITDA-Marge von fast 12 %. Trotz noch riskanter Unwägbarkeiten wie unverbindlichen Absichtserklärungen für Radarlieferungen an die Ukraine bleibt das fundamentale Fundament robust. Es zeigt, dass Bedarf da ist, ob daraus echte Aufträge, die dann in Umsätze münden, werden, bleibt allerdings offen.
Analysten von Jefferies bis Kepler Cheuvreux sehen Kursziele bis zu 98 EUR und empfehlen den Kauf. Die Investment-These gründet auf der starken Marktposition in Deutschland und Europa, wo steigende Verteidigungsausgaben für Cashflows sorgen sollten. Demgegenüber stehen hohe Bewertungen mit hohen KGVs und die Abhängigkeit von staatlichen Budgetfreigaben, die vor den anstehenden Q3-Zahlen am 5. November – übrigens am gleichen Termin wie bei Rheinmetall - genau beobachtet werden müssen.
Lahontan Gold: Goldfieber! Update PEA!
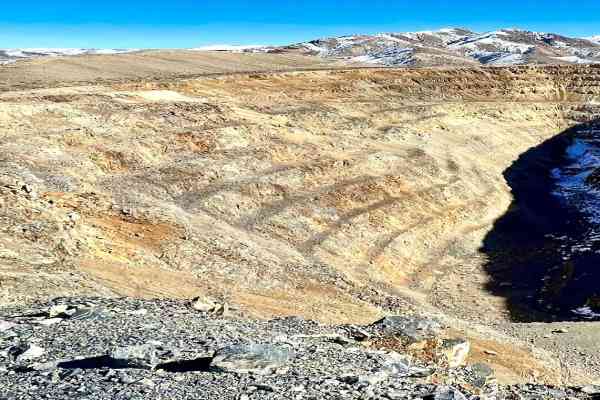
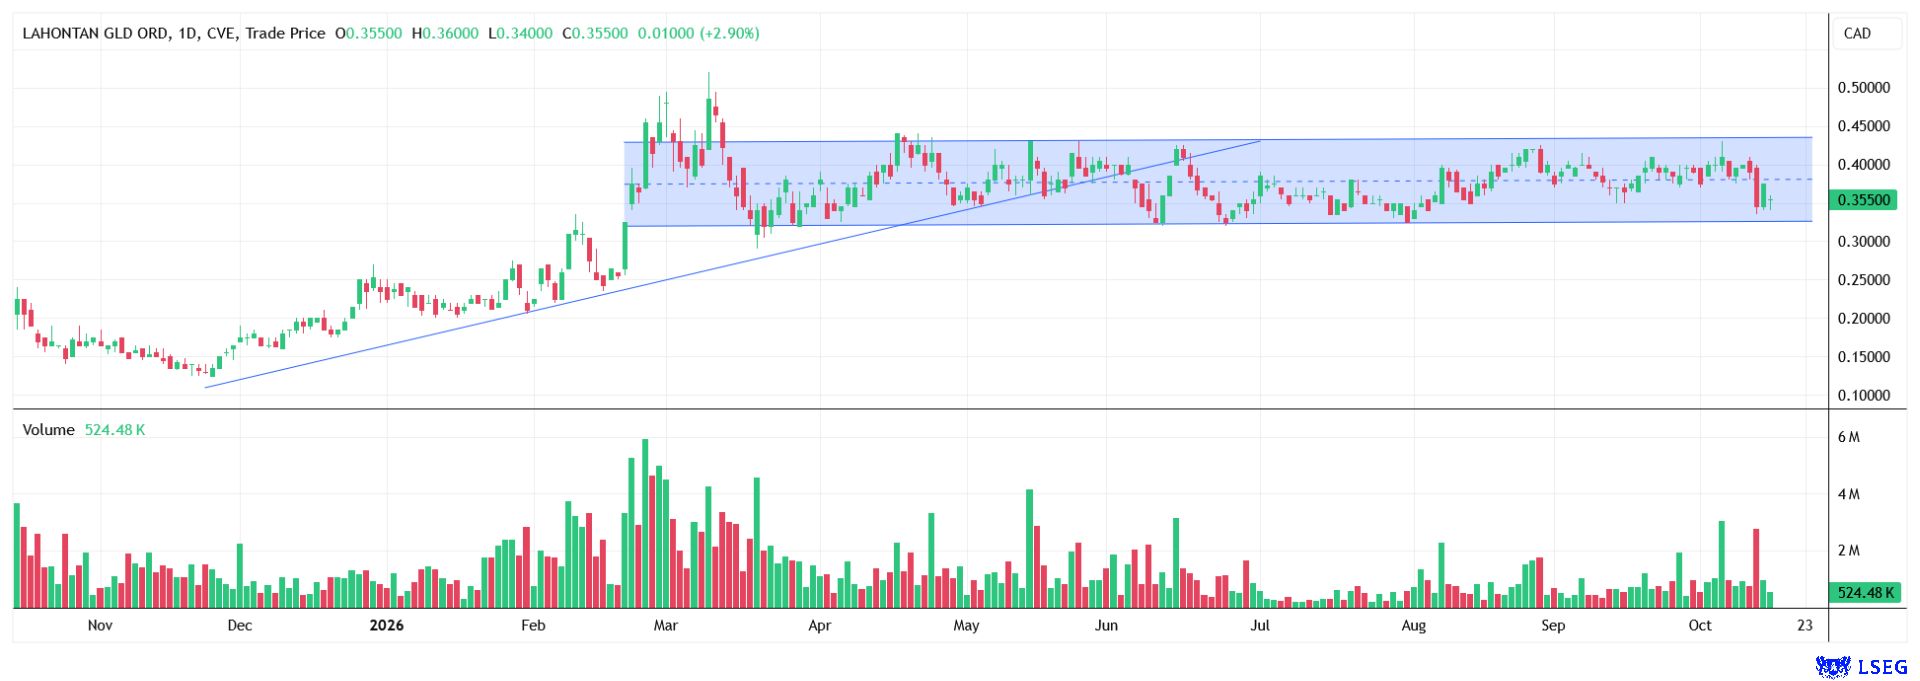
Während Rüstungswerte für Sicherheit sorgen, verspricht Lahontan Gold pure Fantasie im trendstarken Edelmetallsektor. Die Aktie verläuft derzeit im unteren Bereich des Trendkanals der Konsolidierungsbewegung, die jetzt schon sehr viele Monate andauert. Mit Projekten im bergbaufreundlichen Walker Lane Distrikt in Nevada positioniert sich das Unternehmen optimal im Fahrwasser von Goldpreisen derzeit oberhalb von 4.100 USD je Unze.
Die kürzlich vorgelegte, aktualisierte Preliminary Economic Assessment (PEA) für das Flaggschiff Projekt Santa Fe offenbart wirklich atemberaubende Eckdaten. Der Nachsteuer-NPV5 liegt bei gewaltigen 820 Mio. USD bei einem internen Zinsfuß von 40,1 % über einer elfjährigen Minenlaufzeit. Der Betrieb soll durchschnittlich rund 91.900 Unzen Goldäquivalent pro Jahr fördern, wobei die anfänglichen Kapitalkosten mit überschaubaren 172 Mio. USD veranschlagt sind und die Ressource pit-constrained bei 2,385 Moz AuEq liegt.
Das Obige klingt recht kompliziert und recht fachlich. Vereinfacht gesagt bedeutet dies, dass die Wirtschaftlichkeitsberechnung für die Santa Fe Mine bei Lahontan auf dem Papier sehr gut aussieht. Die Mine soll 11 Jahre laufen und pro Jahr rund 92.000 Unzen Gold (inklusive anderer Metalle) liefern. Der Bau kostet mit 172 Millionen USD vergleichsweise wenig, und die erwartete Rendite von gut 40 % pro Jahr ist für Minenprojekte außergewöhnlich hoch.
Zur Wahrheit gehört aber auch, dass natürlich der Goldpreis, der Preis für Genehmigungen und Finanzierungen und auch die dann realen Kosten sich noch verändern können. Dennoch gibt dieses Update der PEA eine Tendenz wieder und die ist eindeutig positiv!
Aktuell notiert die Aktie bei 0,355 CAD, was inmitten einer Widerstandszone ist. Wenn es gelingt, in Richtung 0,43 CAD zu steigen, dann sollte diese überwunden sein und der endgültige Ausbruch dürfte ab Kursen von 0,45 CAD erfolgen. Dann könnte es in Richtung der 0,50 CAD bis 0,55 CAD weiterlaufen, sowie später dann auch in Richtung 0,75 CAD. Dieses Kursziel leitet sich direkt aus der ersten Wellenbewegung der Aktie beim Anstieg von 0,12 CAD bis 0,50 CAD ab. Die Weichen für den Baustart der Produktion im Jahr 2027 werden wohl jetzt schon gestellt.
Fazit: Rheinmetall überzeugt als wachstumsstarker Rüstungskonzern mit massiven Produktionskapazitäten, während Hensoldt mit einem rekordhohen Auftragsbestand und starker Sensorik für den Rüstungseinsatz punktet. Lahontan Gold ist ein hochspannender Explorer, dessen Kurs mit seiner starken PEA im Rücken, auf dem Weg nach oben weiter Fahrt aufnehmen könnte.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.