20.01.2026 | 05:00
Desert Gold Ventures: Gold-Projekt mit großem geologischem Cash-Flow Hebel
Gold ist für viele Anleger so etwas wie die „Ur-Währung“ und in den letzten Jahren hat der Preis immer wieder gezeigt, warum es als sicherer Hafen gilt. Weil aktuell kaum abzusehen ist, wann dieser Trend endet, lohnt es sich, nicht nur auf den Goldpreis zu schauen, sondern auch auf die Unternehmen, die am Anfang der Wertschöpfungskette stehen. Desert Gold Ventures ist ein kanadisches Gold-Unternehmen mit Fokus auf Westafrika, eine der geologisch spannendsten Regionen überhaupt. Das wichtigste Projekt ist SMSZ: ein riesiges Landpaket von 440 km² entlang der Senegal-Mali-Scherzone, einer der produktivsten Goldstrukturen Afrikas. Wer sich dort auskennt, weiß: Genau in solchen Gegenden entstehen die großen Entdeckungen. Barrick, B2Gold und Allied Gold sitzen praktisch in der Nachbarschaft und genau das macht Desert Gold für Investoren so interessant. Zusätzlich baut das Unternehmen seine Präsenz in der Region mit dem Tiegba-Projekt in der Elfenbeinküste weiter aus. Mehr dazu im Bericht.
Lesezeit: ca. 2 Min. | Autor: Mario Hose
ISIN: DESERT GOLD VENTURES | CA25039N4084 , BARRICK GOLD CORP. | CA0679011084 , B2GOLD CORP. | CA11777Q2099 , ALLIED GOLD CORPORATION | CA01921D1050
Inhaltsverzeichnis:
Der Autor
Mario Hose
In Hannover geboren und aufgewachsen, verfolgt der Niedersachse die gesellschaftliche und wirtschaftliche Entwicklung rund um den Globus. Als leidenschaftlicher Unternehmer und Kolumnist erklärt und vergleicht er die verschiedensten Geschäftsmodelle sowie Märkte für interessierte Börsianer.
Tag-Cloud
Aktien-Cloud
Strategisch stark positionierte Goldprojekte in Westafrika
Desert Gold Ventures verfügt über ein breit aufgestelltes Portfolio hochwertiger Goldprojekte mit über 1 Mio. Unzen Gold in Westafrika, vor allem in Mali und der Elfenbeinküste. Der Fokus auf die Senegal-Mali-Scherzone, eine der produktivsten Goldstrukturen des Kontinents, verleiht dem Unternehmen ein enormes Explorations- und Entwicklungs-Potenzial mit Cash-flow aus Produktion. Gleichzeitig erweitert die Akquisition des Tiegba-Projekts in der Elfenbeinküste die geografische Diversifikation und reduziert das Länderrisiko.
Attraktive Bewertung und erheblicher Bewertungsaufschlag laut GBC-Analyse
Die jüngste Analyse von GBC Investment Research (Analyst: Matthias Greiffenberger) stuft die Desert Gold-Aktie klar als „Kaufen“ ein und sieht ein deutliches Upside-Potenzial gegenüber der aktuellen Marktkapitalisierung. Das Kursziel bis Ende 2026 liegt bei 0,50 EUR pro Aktie, aktuell notiert der Wert noch bei unter 0,06 EUR. Die Bewertung basiert u. a. auf der updated PEA (Preliminary Economic Assessment) für die Barani- und Gourbassi-Lagerstätten im SMSZ-Projekt und berücksichtigt die Explorationschancen des Tiegba-Projekts. Laut GBC übersteigt der innere Unternehmenswert deutlich die aktuelle Börsenbewertung, ein Hinweis auf mögliche Kursgewinne. (Download Link der GBC-Studie)
Potenziell robuste Projektökonomie bei starkem Goldpreis
Die GBC-Analyse zeigt, dass selbst bei konservativen Annahmen der Goldpreis-Projekte in Mali eine attraktive Wirtschaftlichkeit aufweisen. Bei aktuell hohen Goldpreisen steigt der nachsteuerliche Kapitalwert (NPV) deutlich, was eine starke interne Verzinsung (IRR) und eine relativ kurze Amortisationsdauer prognostiziert. Das bedeutet: Je länger der Goldpreis hoch bleibt, desto besser für mögliche Erträge und Investorenrenditen.
Explorer mit Entwicklungs- und Produktionsperspektive
Desert Gold ist nicht nur ein klassischer Explorationswert: Die Ergebnisse der PEA und die strategische Ausrichtung zeigen deutlich, dass eine “small mine”-Produktion in Mali möglich und wirtschaftlich tragfähig sein könnte. Parallel treibt das Unternehmen das Tiegba-Projekt aktiv voran, wodurch weitere große Entdeckungs- und Hebelpotenziale bestehen. Diese Kombination aus ressourcengestütztem Entwicklungspotenzial und größerer Projektbasis kann längerfristig für signifikante Wertschöpfung sorgen.
Bewertung im Vergleich zu Peer-Group und möglicher Übernahmetreiber
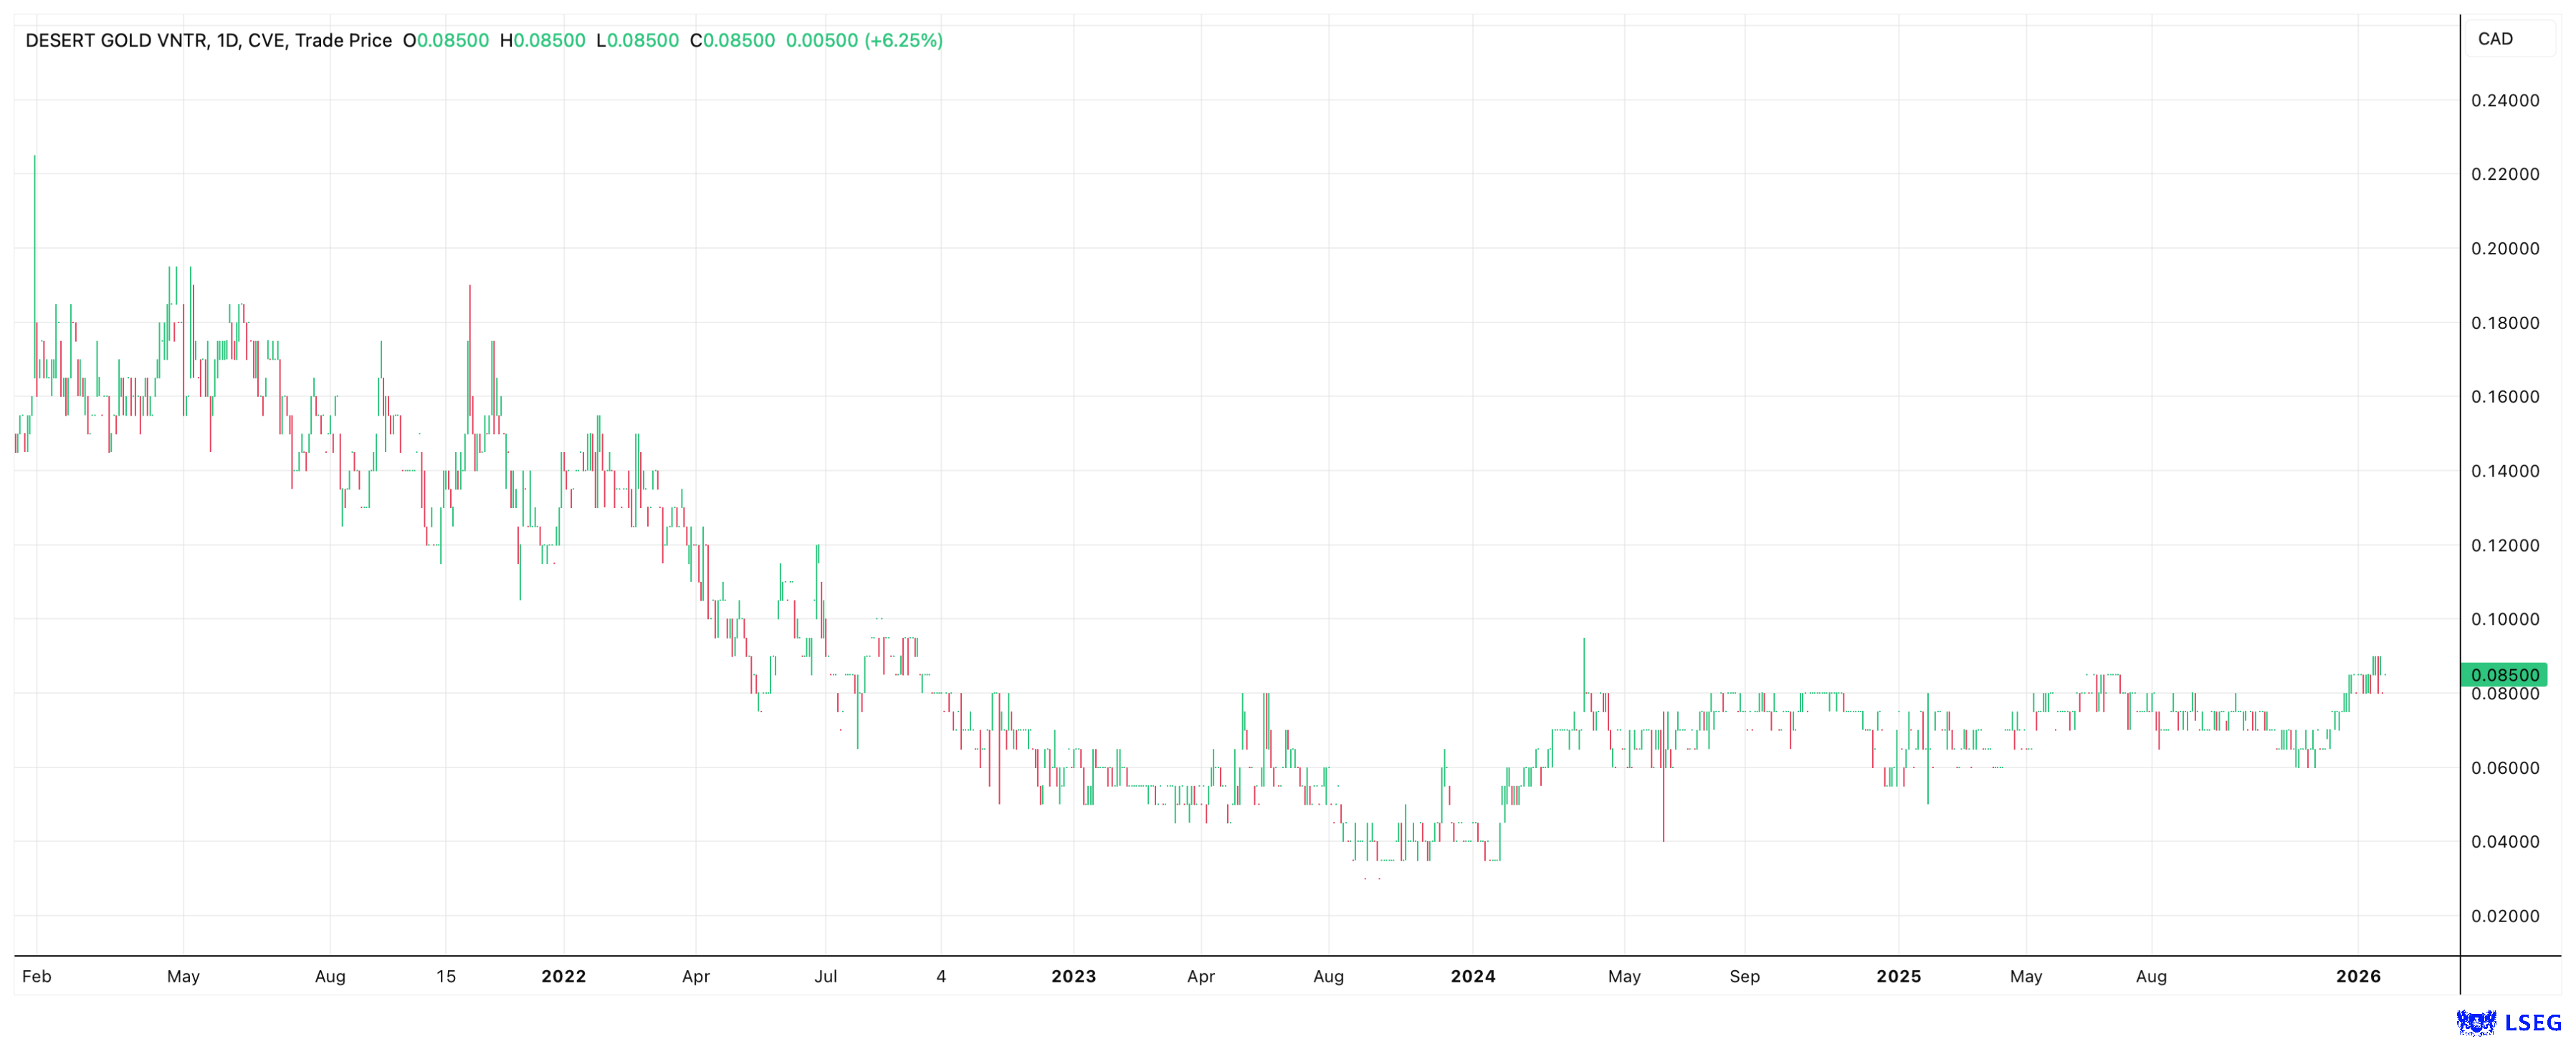
Im Vergleich zu anderen Goldprojekten in der Region erscheint Desert Gold derzeit deutlich unterbewertet, auch wenn potenziell noch nicht alle Ressourcen vollständig berücksichtigt sind. Die GBC-Studie unterstreicht, dass selbst bei konservativen Modellen der Netto-Asset-Wert (NAV) signifikant über dem aktuellen Aktienkurs liegen könnte. Zudem bleibt das Tiegba-Explorationspotenzial ein “Blue-Sky”-Katalysator, der bei Erfolg zu einer Neubewertung durch den Markt oder mögliche strategische Partnerschaften bzw. Übernahmen führen könnte. Der Chart des Aktienkurses der vergangenen fünf Jahre deutet bereits einen Turnaround an. Wer dabei sein will, steigt jetzt ein.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.