18.05.2026 | 03:40
Almonty Industries mit Umsatzsprung von 221 Prozent! Der Rohstoff Wolfram macht Almonty zur Lebensversicherung der westlichen Verteidigung!
Ein extrem seltenes Metall rückt in den Fokus der Großmächte, da die Kriege zunehmen und es um Angriff und Verteidigung geht. Ohne Wolfram können weder moderne Verteidigungssysteme noch zukunftsweisende Industriezweige heutzutage existieren. Das Rohstoffunternehmen Almonty Industries hat sich in diesem Umfeld als der einzige echte Lieferant des Westens außerhalb Chinas positioniert. Dieser Status wird durch die jüngsten Zahlen untermauert. Ein Umsatzwachstum von über zweihundert Prozent lässt aufhorchen. Während der Aktienkurs nach einer gesunden charttechnischen Korrektur auf einem mittlerweile wieder interessanten und attraktiven Ausbruchsniveau verharrt, breitet sich im Hintergrund die große Wachstumsstory weiter aus. Führende Analysten stufen das Unternehmen längst nicht mehr als spekulatives Projekt, sondern als operativen Produzenten mit klarer Zukunft ein. Wer wissen will, warum dieses strategische Schwergewicht im Wolframbereich an der Börse gerade jetzt vor einem weiteren Anstieg stehen könnte, findet in dem nachfolgenden Artikel die vielleicht entscheidenden Antworten.
Lesezeit: ca. 4 Min. | Autor: Matthias Schomber
ISIN: ALMONTY INDUSTRIES INC. | CA0203987072 | TSX: AII , NASDAQ: ALM , ASX: AII
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Die geopolitische Schlüsselrolle von Wolfram für die Rüstung und die Industrie
Wolfram gehört zu den kritischsten Rohstoffen unserer Zeit, da seine physikalischen Eigenschaften ihn unersetzlich machen. Mit dem höchsten Schmelzpunkt aller Metalle und einer enormen Dichte bietet Wolfram sich als Schlüsselelement der Verteidigungsindustrie an. In Zeiten der globalen Konflikte, gerade durch den Ukraine- und den Irankrieg, ist der Bedarf massiv gestiegen. Aber auch durch die Aufrüstung und die Ausdehnung der Verteidigungsetats in vielen Ländern. Der Rohstoff ist elementar für die Herstellung von Munition, schwerer Panzerung und Militärelektronik. Angesichts von US-Verteidigungsbeschaffungsverboten und Exportbeschränkungen seitens Chinas, das über 80 % des Marktes kontrolliert, droht dem Westen eine gefährliche Versorgungslücke. Doch Wolfram ist nicht nur für das Militär überlebenswichtig. Auch zivile Industriezweige können ohne das seltene Metall nicht existieren. In der Luft- und Raumfahrt sowie in der Automobilbranche ist der Rohstoff heiß begehrt. Neueste Entwicklungen zeigen, dass Wolfram auch ideal für die Batterien von Elektrofahrzeugen geeignet ist, um die Energiedichte entscheidend zu verbessern und eine optimale thermische Kontrolle zu gewährleisten. Da es außerhalb Chinas kaum Alternativen gibt, rückt Almonty Industries als konfliktfreier Lieferant in den Mittelpunkt. Das Unternehmen wurde für diesen strategischen Beitrag bereits vom US-Kongress offiziell gewürdigt.
„Finanzielle Zeitenwende“ im ersten Quartal 2026
Dass diese strategische Ausrichtung Früchte trägt, belegen die Finanzergebnisse für das erste Quartal 2026. Almonty hat einen operativen Wendepunkt erreicht. Der Umsatz explodierte im Vergleich zum Vorjahresquartal um 221 % auf 25,4 Millionen USD. Angetrieben wurde dieses Wachstum durch das hohe Preisniveau für Wolfram am Weltmarkt sowie durch die Leistung der Panasqueira-Mine in Portugal. Diese erwirtschaftete den Quartalsumsatz noch nahezu im Alleingang und verdreifachte ihr Vorjahresergebnis. Auch das bereinigte EBITDA drehte kräftig ins Plus und erreichte 6,1 Millionen USD, nachdem im Vorjahreszeitraum noch ein Minus von 2,4 Millionen USD zu Buche stand. Ein weiteres klares Signal für die fundamentale Stärke ist der positive operative Cashflow von 9,7 Millionen USD. Mit einer Liquidität von 259,9 Millionen USD in bar und einem Working Capital von 169,5 Millionen USD verfügt Almonty über eine starke finanzielle Flexibilität. Der ausgewiesene Nettoverlust von 5,3 Millionen USD ist primär auf buchhalterische, nicht zahlungswirksame Effekte in Höhe von 8,4 Millionen USD zurückzuführen, bedingt durch den Anstieg des Aktienkurses im Quartal.
Der CEO im Fokus und die operative Wachstumspipeline
Ein tieferer Einblick in das operative Geschehen offenbart, warum Almonty von Analysten gefeiert wird. Die Experten begründen ihre optimistischen Kursziele übereinstimmend damit, dass Almonty kein Explorationsunternehmen mehr ist, sondern ein operativer Produzent mit klarer Wachstumspipeline. Wer die Auftritte des Managements verfolgt, wie etwa im aktuellen Video unter:
zu sehen ist, erkennt schnell die strategische Weitsicht. Der Vorstandsvorsitzende Lewis Black bringt die Bedeutung der aktuellen Entwicklungen auf den Punkt. Er betonte, dass das erste Quartal 2026 einen absolut entscheidenden Moment darstellt und die Ergebnisse für sich selbst sprechen. Black erklärte: „Da wir Sangdong auf den vollen kommerziellen Durchsatz hochfahren und das Gentung-Wolfram-Projekt in Richtung Produktion vorantreiben, bauen wir das Fundament für eine langlebige Plattform mit hohen Margen, die direkt die dringendsten Schwachstellen des Westens bei kritischen Mineralien behebt.“ Ein Meilenstein war die feierliche Inbetriebnahmezeremonie der Sangdong-Mine in Südkorea am 17. März 2026. Sangdong gilt als eines der weltweit größten Wolframvorkommen und soll über 80 % des Angebots außerhalb Chinas abdecken. Die Kapazität liegt bei 640.000 Tonnen Wolframerz pro Jahr. Die Produktionskosten sind mit geschätzten 126,8 USD pro Maßeinheit recht niedrig. Zudem sichert ein fünfzehnjähriger Abnahmevertrag die Erträge. Um die Nähe zu den US-Behörden perfekt zu nutzen, verlegte Almonty seinen Hauptsitz nach Dillon in Montana, wo sich auch das neu erworbene Gentung-Projekt im 100%igen Eigentum befindet. Verstärkt wird dieses Vorhaben durch hochkarätige Neuzugänge wie den neuen Finanzvorstand Jorge Beristain und das Vorstandsmitglied Alan Estevez, welcher zuvor als US-Unterstaatssekretär tätig war.
Die Charttechnik zeigt eine Einstiegschance
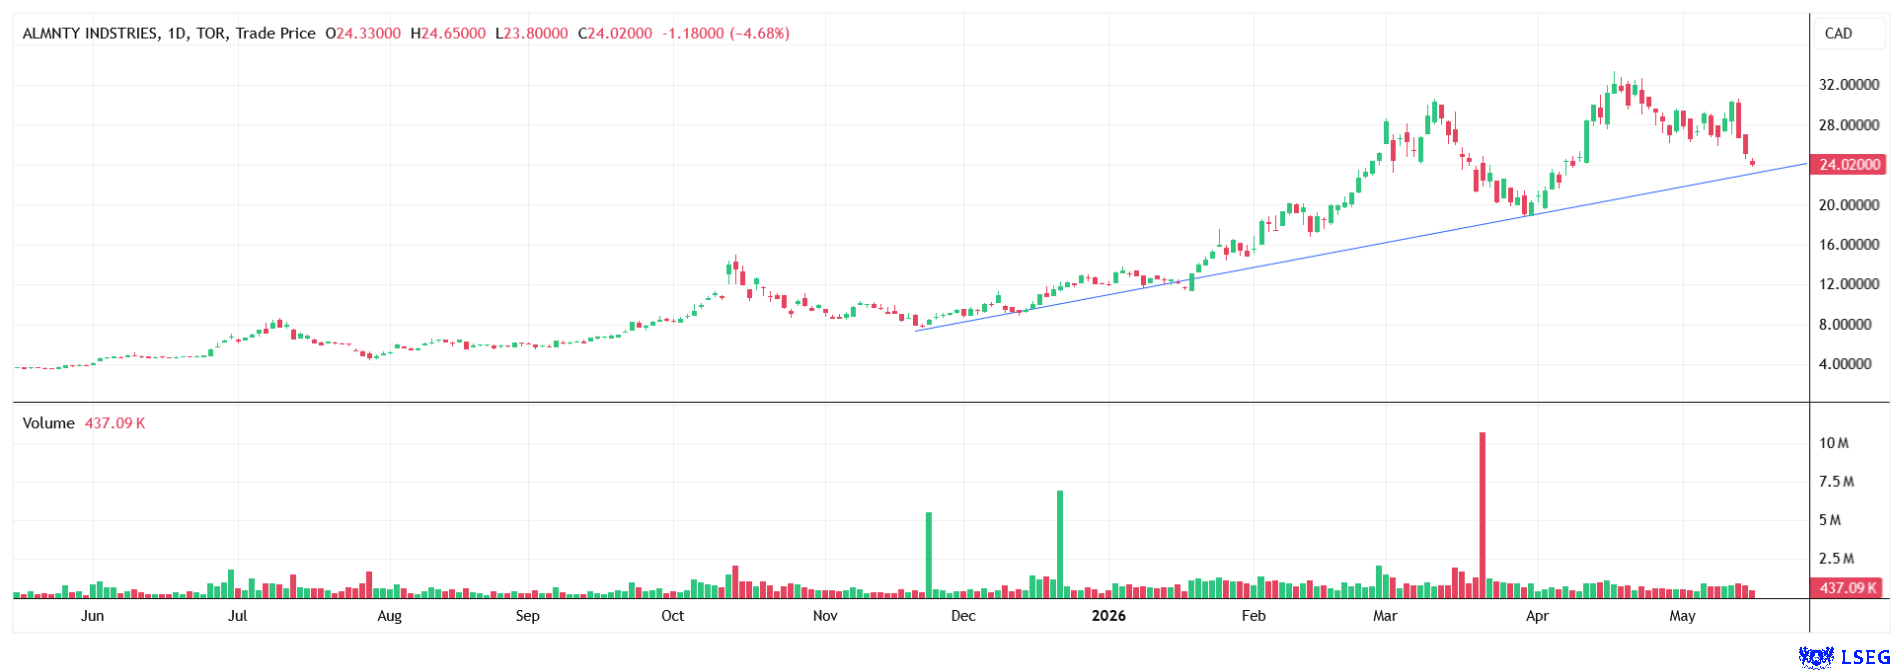
Rein von der Charttechnik her bietet die Aktie von Almonty Industries zur Zeit ein äußerst interessantes Einstiegsszenario für Anleger. Der Kurs lag zuletzt um die Marke von 24 CAD. Diese jüngste Korrektur erfolgte ausgehend vom markanten Hoch bei ca. 32 CAD auf das aktuelle Niveau. Genau in diesem Bereich um 24 CAD liegt das alte Ausbruchsniveau sowie der Startpunkt des letzten dynamischen Anstiegs, der mit der wichtigen Meldung vom 13. April 2026 eingeleitet wurde. Aus charttechnischer Sicht könnte hier nun eine solide Bodenbildung beginnen, bzw. vielleicht auch nur ein kurzer Test mit anschließender V-Formation. Unterstützt wird diese Annahme dadurch, dass auch die Linie des langfristigen Aufwärtstrends direkt in der Nähe dieser Zone verläuft (im Chartbild unten erkennbar). Wenn das Momentum wieder von fallend auf steigend dreht, dürfte der Kurs schnell wieder an Fahrt aufnehmen. Der nächste Schub in einer neuen Aufwärtswelle könnte die Aktie über das alte Hoch bei 32 CAD in Richtung von 38 bis 40 CAD hieven. Wird die Marke von 32 CAD erst einmal nachhaltig geknackt, gibt es nach dem Erreichen eines neuen Allzeithochs nach oben hin keine charttechnischen Begrenzungen mehr. Solange der langfristige Aufwärtstrend intakt bleibt, könnte sich genau jetzt eine hervorragende Einstiegschance bieten. Gerade bei den extremen Preisen für Wolfram, die zuletzt bei über 3.100 USD pro MTU notierten, ist an der Börse alles möglich.
Fazit
Zusammenfassend lässt sich festhalten, dass Almonty Industries vor einer insgesamt vielversprechenden Zukunft steht. Das Unternehmen hat sich erfolgreich vom reinen Entwickler zum profitablen Produzenten gewandelt. Mit einer starken Liquidität, erstklassigen Großprojekten wie Sangdong und einer klaren Verankerung im US-Verteidigungssektor besitzt die Firma alle Trümpfe für ein nachhaltiges Wachstum. Für langfristig orientierte Investoren bietet das aktuelle Kursniveau eine möglicherweise solide Basis, um von der steigenden weltweiten Nachfrage nach dem raren Schlüsselmetall Wolfram zu profitieren.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.