17.11.2026 | 05:41
Zefiro Methane nach Zahlen im Blick: Analysten sehen Chance zur Verdreifachung
Erstellt und veröffentlicht im Auftrag von Zefiro Methane
Bevor die Bagger für ein neues Rechenzentrum anrollen, muss mitunter erst die Vergangenheit beseitigt werden. Unter amerikanischen Baugrundstücken liegen vielfach noch alte Öl- und Gasbohrungen, die längst niemand mehr nutzt, aus denen aber noch immer Methan entweichen kann. Zefiro Methane verdient daran, solche Altlasten fachgerecht zu verschließen. Der kanadische Umweltspezialist hat sich ein stattliches Auftragspolster gesichert, neue Kunden gewonnen und seine Flotte vergrößert. Jetzt sollen sich die Investitionen auszahlen. Die jüngsten Quartalszahlen zeigen erste Fortschritte. Zusätzliche Fantasie kommt vom Geschäft mit Emissionszertifikaten. Wir nehmen den Hotstock nach den aktuellen Nachrichten im News-Check näher unter die Lupe.
Lesezeit: ca. 5 Min. | Autor: Lars Winter
ISIN: Zefiro Methane Corp | CA98926D1069
Inhaltsverzeichnis:
Der Autor

Lars Winter
Der gebürtige Nordhesse blickt auf eine über 25-jährige Laufbahn im Finanzjournalismus und aktiven Portfoliomanagement zurück und gilt als ausgewiesener Experte für deutsche Nebenwerte und Special Situations.
Nach dem Studium der Rechtswissenschaften an der Universität Göttingen mit Schwerpunkt im Bank- und Kapitalmarktrecht startete er zur Jahrtausendwende seine Karriere in der Frankfurter Finanzszene. Als Börsen- und Wirtschaftsjournalist schrieb der passionierte Hobbygolfer für führende Börsenbriefe, Finanzzeitungen und Wirtschaftsmagazine wie die Platow Börse, Capital Depesche, BÖRSE ONLINE, Capital und die Financial Times Deutschland.
Tag-Cloud
Aktien-Cloud
Volle Auftragsbücher und eine neue Chance auf hohe Margen
Millionen ausgediente Öl- und Gasbohrungen müssen in den USA noch fachgerecht verschlossen werden. Fehlt ein verantwortlicher Betreiber, springen dafür häufig staatliche Programme ein. Das US-Infrastrukturgesetz sieht dafür ein Milliardenbudget vor. Private Energieunternehmen müssen dagegen die Stilllegung ihrer eigenen Anlagen bezahlen.
Der Umweltdienstleister Zefiro Methane misst die Emissionen, verschließt die Bohrlöcher und rekultiviert die Flächen. Über die Tochter Plants & Goodwin deckt das Unternehmen einen Großteil der Wertschöpfungskette ab. Der staatliche Rückenwind dürfte noch Jahre anhalten. Von den 4,7 Mrd. USD, die der US-Kongress für die Sanierung verwaister Bohrlöcher bereitgestellt hat, sollen rund 4 Mrd. USD erst bis 2031 verteilt werden. Auf Zefiros Kernstaaten entfallen etwa 778 Mio. USD der bisher zugeteilten Fördermittel. Nach Unternehmensangaben gewann Zefiro in seinen Stammregionen bislang rund ein Viertel der aus dem Infrastrukturprogramm finanzierten Aufträge.
Mit 25 Service-Rigs und Einsatzmöglichkeiten in 15 US-Bundesstaaten verfügt das Unternehmen über eine beachtliche operative Basis. Auch Entwickler von Energieanlagen und Rechenzentren brauchen diese Leistungen. In Pennsylvania wurden beispielsweise neun Gasbohrungen auf dem Gelände eines ehemaligen Kohlekraftwerks verschlossen, das für einen Rechenzentrumsstandort vorgesehen ist.
40 Mio. USD geben Planungssicherheit
Das staatliche Auftragsbuch umfasst rund 40 Mio. USD und reicht bis Juni 2029. Ein dreijähriger Vertrag in Ohio über 19,6 Mio. USD zur Stilllegung von rund 200 Bohrlöchern bildet den größten Posten. Hinzu kommt ein Auftrag über 11,5 Mio. USD, dessen Umsetzung im November beginnen soll. Allein im laufenden Quartal bis Ende Dezember will Zefiro rund 4,9 Mio. USD aus dem staatlichen Bestand abarbeiten.
Das Volumen verteilt sich über mehrere Jahre und erleichtert die Einsatzplanung. Transporte und Standzeiten lassen sich so begrenzen. Private Aufträge kommen hinzu; wegen kurzer Vorlaufzeiten tauchen sie im gemeldeten Bestand nicht auf.
Im Privatkundengeschäft trägt die Viking-Übernahme erste Früchte. Für 4,3 Mio. USD kaufte Zefiro im Mai zusätzliche Ausrüstung einschließlich fünf Service-Rigs. Seitdem wurden sieben neue Rahmenvereinbarungen mit Unternehmenskunden abgeschlossen. Fünf dieser Kunden haben bereits Umsätze beigesteuert. Im August und September brachten die übernommenen Kapazitäten rund 1,54 Mio. USD ein. Hochgerechnet wären das mehr als 9 Mio. USD jährlich, annähernd die angestrebten zusätzlichen 10 Mio. USD. Rahmenverträge bedeuten allerdings noch keine garantierten Abrufmengen.
Neue Zahlen zeigen erfreuliche Entwicklung zum Vorquartal
Im ersten Quartal 2026/27 bis Ende September erzielte Zefiro 12,1 Mio. USD Umsatz. Gegenüber dem schwachen Vorquartal bedeutet das ein Plus von 30,7 %, im Jahresvergleich jedoch lediglich einen kleinen Zuwachs von 0,1 %. Die Bruttomarge erholte sich von 18,6 auf 20,4 %, blieb jedoch unter den 37,8 % des Vorjahres. Die größere Flotte und zusätzliche Mitarbeiter verursachen Kosten, bevor sie voll ausgelastet sind. Hinzu kamen höhere Ausgaben etwa für Treibstoff und Wartung sowie fehlende Zertifikateverkäufe. Das bereinigte EBITDA erreichte knapp 0,13 Mio. USD, nach minus 0,6 Mio. USD im Vorquartal und plus 2,8 Mio. USD im Vorjahr. Unter dem Strich blieb ein Verlust von 2,4 Mio. USD. Damit ist die Richtung gegenüber dem unmittelbar vorangegangenen Quartal erfreulich.
Zertifikate könnten die Rechnung verbessern
Zusätzliche Gewinne versprechen freiwillige Klimazertifikate aus nachgewiesenen Emissionsminderungen durch dauerhaft verschlossene Methanlecks. Zefiro hat damit bereits Erlöse erzielt. Das Geschäft stockt allerdings, weil das American Carbon Registry seine Methodik überarbeitet.
Eine zusätzliche Möglichkeit eröffnet nun die Zertifizierungsplattform Isometric. Zefiro hat die Entwicklung eines neuen Regelwerks für verwaiste Bohrlöcher mitfinanziert und fachlich begleitet. Vorgesehen sind direkte Messungen vor Ort und eine Kontrolle der Abdichtung nach zwölf bis 18 Monaten. Berücksichtigt werden sollen nur Projekte, die ohne Zertifikatefinanzierung nicht zustande kämen und nicht bereits zur Stilllegung durch ein staatliches Programm vorgesehen sind.
Damit könnte Zefiro Sanierungen über Zertifikateverkäufe finanzieren, für die bislang das Geld fehlt. Noch müssen das Regelwerk finalisiert, Projekte geprüft und Käufer gewonnen werden. Die Aussicht auf margenstarke Erlöse ist reizvoll.
GBC sieht weiterhin erhebliches Kurspotenzial
Die Analysten des Augsburger Finanzdienstleisters GBC Research sehen die Aktie von Zefiro Methane als potenziellen Verdreifacher. Die Experten erwarten für das laufende Geschäftsjahr 2026/27 einen Umsatzanstieg auf 57,9 Mio. USD und ein EBITDA von rund 10 Mio. USD. Der Nettogewinn soll bei 4,2 Mio. USD landen. Bis 2028/29 soll das operative Ergebnis auf 15 Mio. USD steigen. Auf Basis des aktuellen Aktienkurses von rund 0,67 CAD errechneten die Analysten für 2026/27 ein KGV von 12 und ein Verhältnis von Unternehmenswert zu EBITDA von 5,7.
Das Kursziel von GBC Research wurde zuletzt von 1,50 USD auf 1,42 USD (2,01 CAD) leicht gesenkt. Diese Bewertung bietet aber weiterhin mit einem Kurspotenzial von mehr als 200 % noch erheblichen Spielraum nach oben, setzt allerdings voraus, dass der erwartete Gewinnsprung gelingt. Innerhalb von zwei Jahren sagt GBC eine Verdopplung des Gewinns voraus.
Inzwischen hat Zefiro auch seine Finanzierungskraft gestärkt. Am 23. Oktober wurden brutto 5 Mio. CAD über eine Privatplatzierung eingeworben. Ausgegeben wurden rund 7,58 Mio. Einheiten zu jeweils 0,66 CAD, bestehend aus einer Aktie und einem halben Optionsschein. Die frischen Finanzmittel sollen vor allem das laufende Geschäft finanzieren, erleichtern die Vorfinanzierung der Projekte und geben der Firmenkasse einen ausreichenden Puffer.
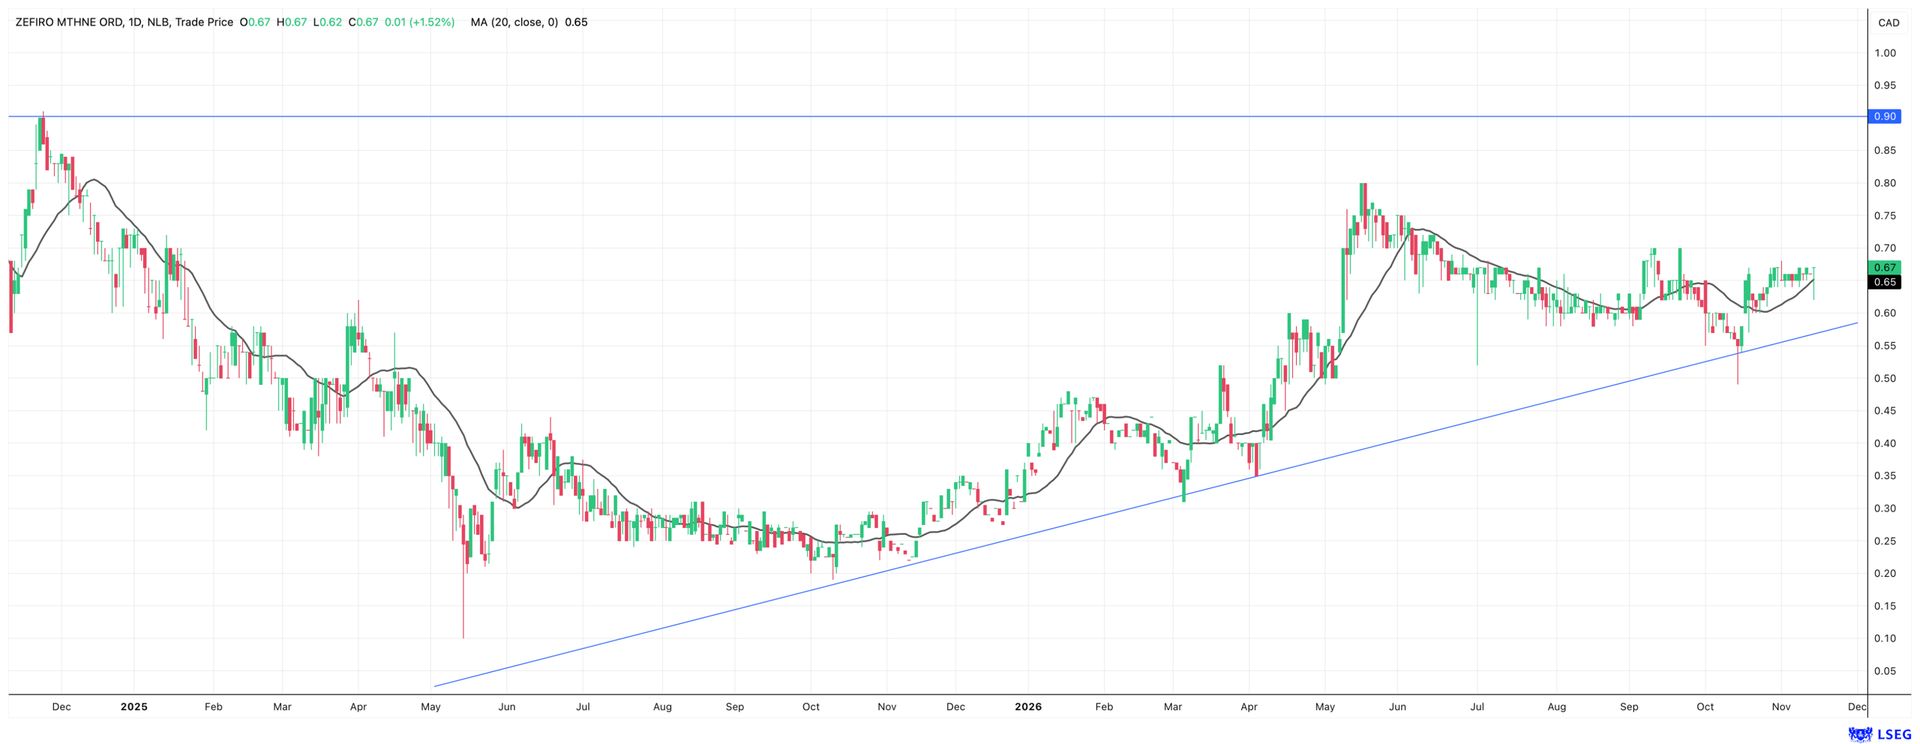
An der Heimatbörse in Kanada notiert die Zefiro-Aktie aktuell bei 0,67 CAD, in den USA bei 0,46 USD, an deutschen Handelsplätzen zwischen 0,41 und 0,42 EUR. Aus charttechnischer Sicht ist der langfristige Aufwärtstrend weiterhin intakt. Nach der Kursverdopplung auf 0,80 CAD zwischen Anfang April und Mitte Mai befindet sich das Papier nun seit einigen Monaten in einer stabilen und gesunden Konsolidierungsphase. Für Anleger bleibt das Maihoch die entscheidende Marke. Bis dorthin fehlen vom aktuellen Niveau rund 19 %. Sollte der Kurs die 0,80 CAD bei steigenden Umsätzen überwinden, wäre das ein Signal für den nächsten Aufwärtsschub.
Zefiro hat die Voraussetzungen für weiteres Wachstum geschaffen. Die Aufträge müssen sich nun auch nachhaltig noch in der Ergebnisrechnung auszahlen. Die jüngsten Quartalszahlen zeigten bereits eine Erholung. Für risikobereite Anleger bleibt der Umweltspezialist eine spannende Beimischung. Gelingt es, die größere Flotte besser auszulasten und das Zertifikategeschäft wieder anzuschieben, erhält die Spekulation auf eine Neubewertung neue Nahrung.
Investor Day: Erleben Sie Zefiro live!
An diesem Donnerstag, 19. November 2026, um 17:00 Uhr mitteleuropäischer Zeit laden GBC Research und Apaton Finance zum virtuellen Zefiro Investor Day ein. Eine Stunde lang präsentieren Catherine Flax und Luke Plants das Geschäftsmodell, die jüngsten Entwicklungen und die Perspektiven des Unternehmens. Die anschließende Fragerunde moderiert GBC-Analyst Matthias Greiffenberger. Die Veranstaltung läuft über Zoom, die Teilnahme ist nach Anmeldung kostenfrei.
Hier geht’s zur Registrierung:
https://us06web.zoom.us/webinar/register/WN_C1iZ6V1oRymqeOaaSVy5nQ#/registration
Fragen können Anleger noch bis zum 18. November an Markus Nellessen, Head of Investor Relations bei Apaton Finance, senden: m.nellessen@apaton.com
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihren Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.