17.11.2026 | 05:33
Nvidia, Micron Technology, Power Metallic Mines und Rheinmetall im Ausverkauf: Wer kriegt die Kurve?
Erstellt und veröffentlicht im Auftrag von Power Metallic Mines.
Ein Rücktritt, ein Ausverkauf, ein Schulterzucken und eine gesenkte Prognose: Vier Aktien haben in den vergangenen Wochen kräftig Federn gelassen. Bei Nvidia stolperte der Gründer über private Affären, bei Micron reichten Zweifel am KI-Boom. Power Metallic Mines liefert gute Nachrichten, doch die Börse schaut weg. Und Rheinmetall hat Anleger mit vollen Auftragsbüchern, aber verzögerten Umsätzen enttäuscht. Gemeinsam ist allen vier ein großer Abstand zwischen aktuellem Kurs und den Zielen der Analysten. Wir haben die Aktien unter die Lupe genommen.
Lesezeit: ca. 8 Min. | Autor: Jens Castner
ISIN: Power Metallic Mines Inc | CA73929R1055 , NVIDIA CORP. | US67066G1040 , MICRON TECHN. INC. | US5951121038 , RHEINMETALL AG | DE0007030009
Inhaltsverzeichnis:
Der Autor

Jens Castner
Der gebürtige Nürnberger ist seit mehr als 30 Jahren im Finanzjournalismus und am Kapitalmarkt aktiv, zuletzt als Chefredakteur von Börse Online. Seit April 2026 ist er selbstständig tätig, um sich voll und ganz seiner großen Leidenschaft zu widmen: der Identifikation unterbewerteter Aktien, mit besonderem Fokus auf das Nebenwertesegment.
Tag-Cloud
Aktien-Cloud
Nvidia: Ohne Galionsfigur, aber nicht ohne Plan
Diese Personalie hätte sich vor einem Monat niemand ausgemalt. Jensen Huang, Mitgründer und seit 33 Jahren das Gesicht von Nvidia, ist am vergangenen Donnerstag zurückgetreten. Vorausgegangen waren Berichte über mehrere Affären, darunter eine mit einer Frau, die nach Recherchen der New York Times für den chinesischen Geheimdienst gearbeitet haben soll. Finanzchefin Colette Kress führt den Konzern nun übergangsweise, neuer Vorsitzender des Verwaltungsrats ist der frühere Synopsys-Chef Harvey Jones. „Die Stärke von Nvidia kam schon immer von den Menschen“, betont die Frau, die den KI-Pionier wieder auf Kurs bringen soll. Die Aktie notiert mit 154,00 USD (in Deutschland aktuell 142,00 EUR) um mehr als ein Drittel unter dem Allzeithoch von Anfang Oktober.
Heute Abend folgt die erste Bewährungsprobe ohne Huang. Gegen 22:20 Uhr deutscher Zeit legt Nvidia die Zahlen zum dritten Geschäftsquartal vor, um 23 Uhr beginnt die Telefonkonferenz mit Analysten. Erwartet werden rund 109 Mrd. USD Umsatz, ein Plus von etwa 90 %, und ein bereinigter Gewinn je Aktie von 2,48 USD. Unter Händlern kursiert sogar eine inoffizielle „Flüsterschätzung“ von 2,60 USD. Spannend werden vor allem der Ausblick und die Frage, ob steigende Kosten für Speicherchips die Marge belasten. Am Optionsmarkt wird eine Kursbewegung von rund 10 % eingepreist, in welche Richtung auch immer.
Die Analysten haben ihre Ziele zwar teilweise gekappt, sehen aber weiter viel Luft nach oben. Im Schnitt liegt das Kursziel bei 255 USD, rund 60 % über dem aktuellen Niveau. Selbst das US-Investmenthaus Robert W. Baird, das die Aktie auf „Neutral“ herabstufte, und Bernstein trauen ihr 200 USD zu, UBS, Jefferies und Goldman Sachs sogar 300 USD. Morgan-Stanley-Analyst Joseph Moore nannte Huangs Führung zwar „entscheidend für die Richtung des Unternehmens“, bleibt aber bei „Übergewichten“ und einem Kursziel von ebenfalls 267 USD. Mit einem Kurs-Gewinn-Verhältnis (KGV) von 17 für 2027 notiert die Aktie weit unter ihrem historischen Durchschnitt. Für die These, dass Nvidia nicht an einer einzigen Person hängt, sprechen die Technologie, die engen Kundenbeziehungen und ein eingespieltes Management. Ob der Rücktritt eine Kaufgelegenheit eröffnet, dürfte sich heute Nacht zeigen.
Micron Technology: Kursschwäche geht auch ohne Skandal
Was für Nvidia ein Kostenproblem werden könnte, ist für Micron ein Geschäft. Der US-Konzern stellt Arbeits- und Flash-Speicher her, besonders gefragt ist HBM. Das Kürzel steht für „High Bandwidth Memory“, gestapelte Speicherchips, die KI-Prozessoren besonders schnell mit Daten versorgen. Bei Micron musste niemand zurücktreten, um den Kurs auf Talfahrt zu schicken, der Triumph der Demokraten bei den US-Wahlen zum Senat und Repräsentantenhaus reichte. Befürchtet werden nun Verzögerungen oder gar Baustopps bei Rechenzentren. Vom Hoch bei 1.255 USD im Juni ging es auf aktuell 735 USD (665 EUR) abwärts, ein Minus von mehr als 40 %.
An den Zahlen lag es nicht. Im Geschäftsjahr 2026 (endete am 31. August) explodierte der Umsatz von 37,4 auf 133,2 Mrd. USD, der Gewinn je Aktie legte um gut 800 % auf 75,52 USD zu. Allein im vierten Quartal waren es 54,2 Mrd. USD Umsatz, nach 11,3 Mrd. USD ein Jahr zuvor. Für das laufende erste Quartal stellt das Management einen Umsatz von 61,5 Mrd. USD und 37,84 USD Gewinn je Aktie in Aussicht. Das wäre in drei Monaten etwa halb so viel wie im gesamten Vorjahr. Mehrjährige Abnahmeverträge mit Kunden sollen bis 2030 mehr als 35 % der Erlöse absichern, die HBM-Produktion für 2027 ist weitgehend verkauft. Belastet haben vielmehr Zweifel, wie lange die Ausgaben für KI-Rechenzentren und die steigenden Speicherpreise angesichts der veränderten politischen Lage noch anhalten. Die Bank of America strich Micron daraufhin von ihrer Liste der Top-Empfehlungen. Hinzu kommt ein Gewerkschaftsstreit in Taiwan, wo ein Großteil der DRAM-Chips produziert wird.
Das Gros der Analysten lässt das allerdings kalt. Im Schnitt liegt deren Kursziel bei 1.493 USD, mehr als doppelt so hoch wie die aktuelle Notiz. Selbst der vorsichtigste Wert von Goldman Sachs (1.250 USD) ließe gut 70 % Luft nach oben. UBS hält sogar 1.625 USD für erreichbar. Mit einem KGV von 4,2 fürs laufende Geschäftsjahr preist die Börse offenbar schon das Ende des Speicherbooms ein. Ab dem 9. Dezember darf der Konzern zudem eigene Aktien für bis zu 35 Mrd. USD zurückkaufen.
Power Metallic Mines: Gute Nachrichten, kaum Zuhörer
Speicherchips brauchen hochreine Metalle, und auch Micron investiert inzwischen in die heimische Rohstoffversorgung. Ohne Kupfer läuft ohnehin kein Rechenzentrum, kein Stromnetz und kein Elektroauto. Hier kommt Power Metallic Mines ins Spiel. Das kanadische Explorationsunternehmen erkundet im Norden der Provinz Québec das Nisk-Projekt auf einer Fläche von rund 330 km². Herzstück ist die Lion-Zone, eine Lagerstätte mit Kupfer, Platin, Palladium, Gold, Silber und Nickel. Solche Polymetallvorkommen mit mehreren wertvollen Rohstoffen im Gestein sind selten.
Das Geschäftsmodell ist klar umrissen. Noch fördert Power Metallic nichts. Der Wert entsteht durch Bohrungen, die eine Lagerstätte Schritt für Schritt belegen und vergrößern. Im September wurde die erste Ressourcenschätzung für die Lion-Zone veröffentlicht: rund 4,75 Mio. t Gestein mit durchschnittlich 3,9 % Kupferäquivalent. In dieser Kennzahl werden alle enthaltenen Metalle in Kupfer umgerechnet. Gut 85 % der Menge gelten als „angezeigt“, sind also durch Bohrungen gut belegt. Knapp 60 % liegen nahe genug an der Oberfläche für einen Tagebau. In Labortests ließen sich mehr als 98 % des Kupfers zurückgewinnen. Auch die Lage passt: Eine Fernstraße und ein Umspannwerk befinden sich in unmittelbarer Nähe.
Die Ressource dürfte damit nicht am Ende sein. Im September meldete das Unternehmen einen Treffer knapp 800 m unter der Erdoberfläche, rund 25 % tiefer als die bisherige Schätzung reicht. Das Management hält es für möglich, die Ressource um bis zu 50 % zu vergrößern. Anfang Oktober folgte der nächste Schritt: Das Ingenieurbüro BBA erstellt eine vorläufige Wirtschaftlichkeitsstudie, im Fachjargon Preliminary Economic Assessment (PEA). Sie soll Abbau, Aufbereitung, Investitionen und Betriebskosten erstmals in Zahlen fassen. „Mit der Beauftragung von BBA steht eine starke Ingenieurskompetenz hinter unserem nächsten großen Meilenstein“, sagt Vorstandschef Terry Lynch. Die Ergebnisse sollen im ersten Halbjahr 2027 vorliegen.
Prominente Aktionäre, geplante Nasdaq-Notierung
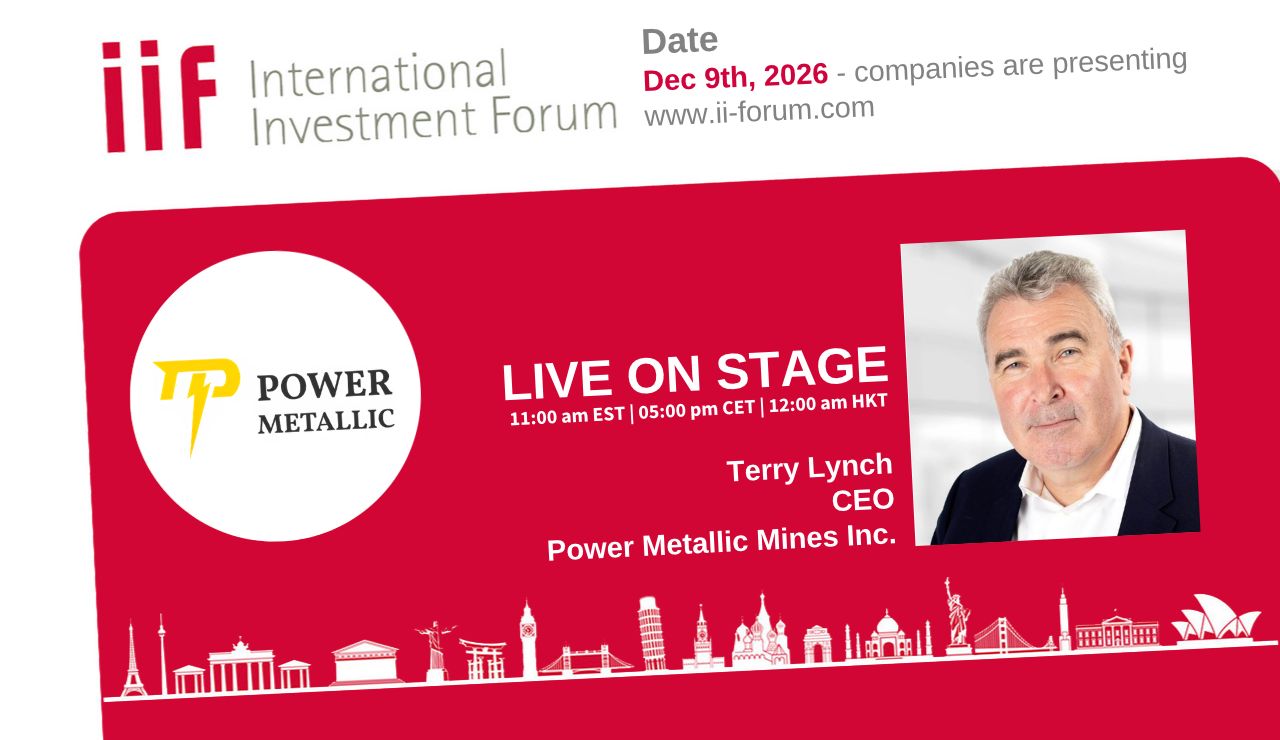
Geld für diese Etappe ist vorhanden. Im Juni flossen bei einer Kapitalerhöhung 28,2 Mio. CAD in die Kasse, auch Rohstofflegende Eric Sprott griff zu. Zu den Aktionären zählen zudem Größen wie Robert Friedland und Rob McEwen. Geplant ist außerdem eine Notierung an der Nasdaq, die US-amerikanischen Großinvestoren den Einstieg erleichtern soll. Lynch will die Mine selbst entwickeln, statt das Projekt zu verkaufen. Seine Strategie wird er am Mittwoch, 9. Dezember, um 17 Uhr beim International Investment Forum (IIF) erklären, einer der wenigen Fachkonferenzen, zu der auch Privatanleger zugelassen sind. Unter diesem Link geht's zur Anmeldung: https://us06web.zoom.us/webinar/register/WN_e8tHYT16Tzy7t9vDH3fLkw#/registration
Der Aktienkurs spiegelt das Potenzial des Unternehmens nicht ansatzweise wider. Das Jahreshoch lag im Januar bei 1,73 CAD, Anfang September kostete die Aktie noch gut 1,50 CAD. Heute sind es 0,80 CAD (an deutschen Handelsplätzen etwa 0,50 EUR). Der Börsenwert beträgt damit nur noch rund 207 Mio. CAD. Ein Teil der Verkäufe folgte auf die Ressourcenschätzung, deren Tonnage etwas kleiner ausfiel als von manchen erhofft. Die starke Tiefenbohrung und den Start der PEA hat der Markt dagegen schlicht ignoriert.
Die Einschätzungen der Analysten stehen im diametralen Widerspruch zur Kursentwicklung. Das Augsburger Analysehaus GBC hat seine Bewertung des Projekts zuletzt von 570 auf 660 Mio. CAD angehoben. Das ist mehr als das Dreifache des aktuellen Börsenwerts. Entsprechend bestätigt GBC die Einstufung „Kaufen“ mit einem Kursziel von 3,00 CAD, fast das Vierfache der aktuellen Notiz. Ebenso hoch greift Roth Capital Markets. Hannam & Partners aus London nennt 2,70 CAD. Selbst das niedrigste Ziel, 2,00 CAD von Noble Capital Markets, liegt 150 % über dem Kurs. Den nächsten Anlass für einen neuen Blick auf die Aktie könnten weitere Bohr- und Laborergebnisse noch vor Jahresende liefern.
Rheinmetall: Kein Desinteresse, aber enttäuschte Liebe
Die Rohstoffversorgung ist längst auch essenzieller Bestandteil der Sicherheitspolitik. Von der Notwendigkeit, Europa gegen mögliche Bedrohungen abzusichern, profitierte in den vergangenen Jahren kaum ein Unternehmen so stark wie Rheinmetall. Lange Zeit galt die Aktie als sichere Bank im DAX: Staatliche Aufträge in einem desaströsen geopolitischen Umfeld schienen so etwas wie eine Wachstumsgarantie zu sein. Doch diese Hoffnung enttäuschte der einstige Liebling der Börsianer zuletzt. Im Januar kostete die Rheinmetall-Aktie noch 1.965,00 EUR, heute sind es 789,00 EUR. Das entspricht einem Minus von 60 %. Den jüngsten Schub nach unten brachten die Neunmonatszahlen am 5. November. Die Konzernführung senkte die Umsatzprognose für 2026 auf rund 13,2 Mrd. EUR, nachdem sie die Erwartungen bereits im August wegen des gestoppten Fregattenprojekts F126 gedämpft hatte. Die operative Marge soll nun bei rund 18,5 % statt der zuvor erwarteten rund 19 % liegen.
Ursache sind Verzögerungen, nicht etwa fehlende Nachfrage. Der Großauftrag für Boxer-Radpanzer der Bundeswehr wird erst 2027 erteilt, zudem verschieben sich Abnahmetests für Artilleriemunition. Bank of America und JPMorgan strichen ihre Kaufempfehlungen. Berenberg rechnet zudem damit, dass Rheinmetall beim Kapitalmarkttag am 26. und 27. November seine Umsatzziele für 2030 um 14 % zurücknimmt. In den ersten neun Monaten stieg der Umsatz dennoch um 38 % auf 8,4 Mrd. EUR, der Gewinn je Aktie hat sich auf 14,44 EUR fast verdoppelt. Der Auftragsbestand liegt bei 78 Mrd. EUR.
Bemerkenswert ist die mittlerweile günstige Bewertung. Mit einem KGV von 15,5 auf Basis der Konsensschätzungen für 2027 notiert die Aktie deutlich unter dem Durchschnitt der vergangenen drei Jahre. Im Mittel sehen Analysten den fairen Wert bei 1.461 EUR, knapp 85 % über dem aktuellen Kurs. Selbst Berenberg nennt in seiner „Halten“-Empfehlung 900 EUR als Ziel. Auch Bernstein Research empfiehlt die Aktie nicht zum Kauf und setzt den fairen Wert dennoch bei 1.000 EUR an. Morningstar sieht ihn sogar bei 2.380 EUR. Gegenüber vergleichbaren Rüstungskonzernen beträgt der Bewertungsabschlag laut Berenberg inzwischen 35 %.
Unterbewertung, verlorenes Vertrauen und optimistische Analysten
Die vier Aktien sind aus ganz unterschiedlichen Gründen gefallen. Bei Nvidia war es ein Skandal, bei Micron die Angst vor dem Ende des KI-Booms, bei Power Metallic Mines schlichtes Desinteresse und bei Rheinmetall eine Prognose, die zweimal gesenkt werden musste. Gemeinsam ist ihnen, dass die Analysten den fairen Wert weit über dem aktuellen Kurs sehen. Bei Nvidia bringen die Zahlen heute Abend erste Klarheit, bei Rheinmetall der Kapitalmarkttag Ende November. In beiden Fällen hat das Management vor allem die Aufgabe, verlorenes Vertrauen zurückzugewinnen. Gemessen an klassischen Kennzahlen wirkt Micron Technology mit einem KGV von nur knapp über 4 am stärksten unterbewertet. Den größten Hebel wiederum bietet Power Metallic Mines. Die Wirtschaftlichkeitsstudie im ersten Halbjahr 2027 könnte zeigen, was das Kupfervorkommen in Québec tatsächlich wert ist. Die Kursziele von GBC und Roth Capital Markets liegen fast beim Vierfachen der aktuellen Notiz.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihren Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.