11.11.2026 | 05:41
Krisen bei Autos und Wasserstoff! Riesenchance bei Gold! Warum Porsche AG und Nel ASA leiden und Desert Gold mit 630 % Potenzial lockt!
Erstellt und veröffentlicht im Auftrag von Desert Gold Ventures
Der norwegische Wasserstoffpionier Nel ASA notierte jüngst am Mehrjahrestief und der Sportwagenbauer Porsche AG musste tiefgreifende Sparmaßnahmen einleiten. Alles nur oder gerade weil die Unternehmen in Schieflage geraten sind. Gibt es hier die Chance auf einen Turnaround? Währenddessen könnte der kleine Goldentwickler Desert Gold, dank einer wahrscheinlich schon bald beginnenden Produktion im westafrikanischen Mali, für positive Schlagzeilen sorgen. Vom aktuellen Kurs bei 0,13 CAD bis zum ambitionierten GBC-Kursziel von 0,93 CAD beziehungsweise 0,59 EUR schlummert ein nahezu astronomisches Potenzial. Erfahren Sie in diesem nachfolgenden Artikel, welche Chancen und Risiken in diesen drei Werten stecken und wo sich für Privatanleger echte Einstiegsgelegenheiten verbergen.
Lesezeit: ca. 4 Min. | Autor: Matthias Schomber
ISIN: Desert Gold Ventures Inc | CA25039N4084 , Nel ASA | NO0010081235 , PORSCHE AG | DE000PAG9113
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Nel ASA: Der Wasserstoff-Pionier im harten Überlebenskampf!
Der einstige Börsenliebling Nel ASA kommt aus dem tiefen Jammertal der Wasserstoffbranche einfach nicht wirklich mehr heraus. Die Aktiennotierungen kämpfen seit Monaten mit einem massiven Abwärtstrend und notieren gefährlich nahe an ihren Mehrjahrestiefs bei knapp unterhalb von 0,17 EUR. Während grüne Energie-Fantasien an den Märkten kurzzeitig immer wieder für Strohfeuer und damit auch für Spikes im Aktienkurs sorgen, blicken ernüchterte Anleger auf ein Unternehmen, das operativ weiterhin tief in den roten Zahlen feststeckt und den harten Realitäten des Marktes ins Auge blicken muss.
Ein Blick auf die letzten Quartalszahlen offenbart die dramatische Lage des Konzerns aus Oslo. Der Umsatz aus Kundenverträgen brach im dritten Quartal um heftige 63,0 % auf nur noch 112 Mio. NOK ein, womit auch die Markterwartungen kilometerweit verfehlt wurden. Zwar wächst das Segment für Protonenaustauschmembranen, doch der traditionsreiche Bereich der alkalischen Elektrolyseure stürzte um mehr als 90 % ab und riss das gesamte operative Ergebnis mit nach unten. Unterm Strich verbuchte Nel einen Nettoverlust, während der Cash-Puffer bei 1.078 Mio. NOK liegt und bei gleichbleibendem Mittelabfluss rechnerisch noch für rund 18 Monate ausreichen könnte.
Auch die Anleger stehen bei Nel vor einer wirklich harten Aufgabe, nämlich der zwischen technologischer Zukunftsfantasie, die Hoffnung weckt, aber auch dem akutem Zeitdruck. Mit einer zur Zeit recht überschaubaren Marktkapitalisierung ist das Papier ein wirklich interessantes Investment, aber auch recht spekulativ, das stark von Trader-Stimmungen und politischen Impulsen getrieben wird. Die von Analysten mehrheitlich zurückhaltend eingestufte Aktie bietet zwar durch den gefüllten Auftragsbestand und strategische Kooperationen spannende Ansätze, doch ohne eine nachhaltige Trendwende bei den operativen Margen und frischen Rückenwind bleibt die Lage brandgefährlich.
Die Aktie notiert unterhalb beider wichtigen SMAs (50er und 200er). Solange sich dies nicht ändert, bleibt der Abwärtstrend intakt und die Hoffnung schwindet über die Zeitachse Stück für Stück weiter.
Von Nel führt uns der Weg in die heiligen Hallen des deutschen Premium-Sportwagenbauers Porsche, wo der Traditionskonzern mit sinkenden Absatzzahlen und harten Strukturreformen kämpft.
Porsche AG: Der Luxus-Sportwagenbauer versucht der Krise mit eisernem Sparwillen zu trotzen!
Der Luxus-Sportwagenbauer Porsche merkt auch deutlich den Gegenwind auf den globalen Automobilmärkten und vor allem im krisengeschüttelten China. Nach rückläufigen Auslieferungen im laufenden Jahr kämpft der Zuffenhausener Traditionskonzern an der Börse mit spürbarem Druck und wachsender Skepsis. Dennoch beweist das Management bislang Krisenfestigkeit, indem die Jahresprognose trotz eines spürbaren Absatzschwunds explizit bestätigt wurde. Oder ist das nur ein Bluff und hoch gepokert?
Operativ präsentieren sich die Finanzkennzahlen für die ersten neun Monate des Jahres 2026 durchaus robust, auch wenn die Delle unübersehbar ist. Der Konzernumsatz erreichte 25,28 Mrd. EUR, während das operative Ergebnis bei 1,74 Mrd. EUR landete und die weltweiten Auslieferungen um 16,0 % auf rund 179.000 Fahrzeuge sanken. Angesichts dieser Zahlen setzt Porsche auf einen drastischen Umbau und so soll bis 2035 die Modellvielfalt um 20 % sinken und die Managementebene um 40 % gestutzt werden, um die Gewinnschwelle nachhaltig auf unter 200.000 Einheiten zu drücken. Das dritte Quartal zeigte mit einer operativen Marge von über 4 % immerhin, dass die Ertragskraft im Kern intakt geblieben ist.
An der Börse gehen die Meinungen der Experten derzeit stark auseinander, wie die Kursziele von knapp 40 EUR bis hin zu optimistischen deutlich über 60 EUR verdeutlichen. Während das kommende Jahr 2027 als schmerzhaftes Übergangsjahr und möglicher Tiefpunkt gilt, positionieren sich langfristige Anleger für die Zeit ab 2028. Wer die aktuelle Schwächephase und den harten Sparkurs als notwendiges Übel betrachtet, erhält hier einen weltbekannten Premiumwert mit Substanz, muss sich jedoch unter Umständen auch in 2027 auf weitere holprige Quartale einstellen. Interessant für langfristige Investoren.
Wer dem rauen und aktuell sehr harten Pflaster der Automobilindustrie und den volatilen Wasserstoffwerten eher den Rücken kehren möchte, findet vielleicht gerade im Rohstoffsektor bei einem kleineren Goldexplorer in Westafrika ein gänzlich anderes Chance-Risiko-Profil.
Desert Gold: Auf dem Weg zum Goldproduzenten mit Vervielfachungspotenzial!
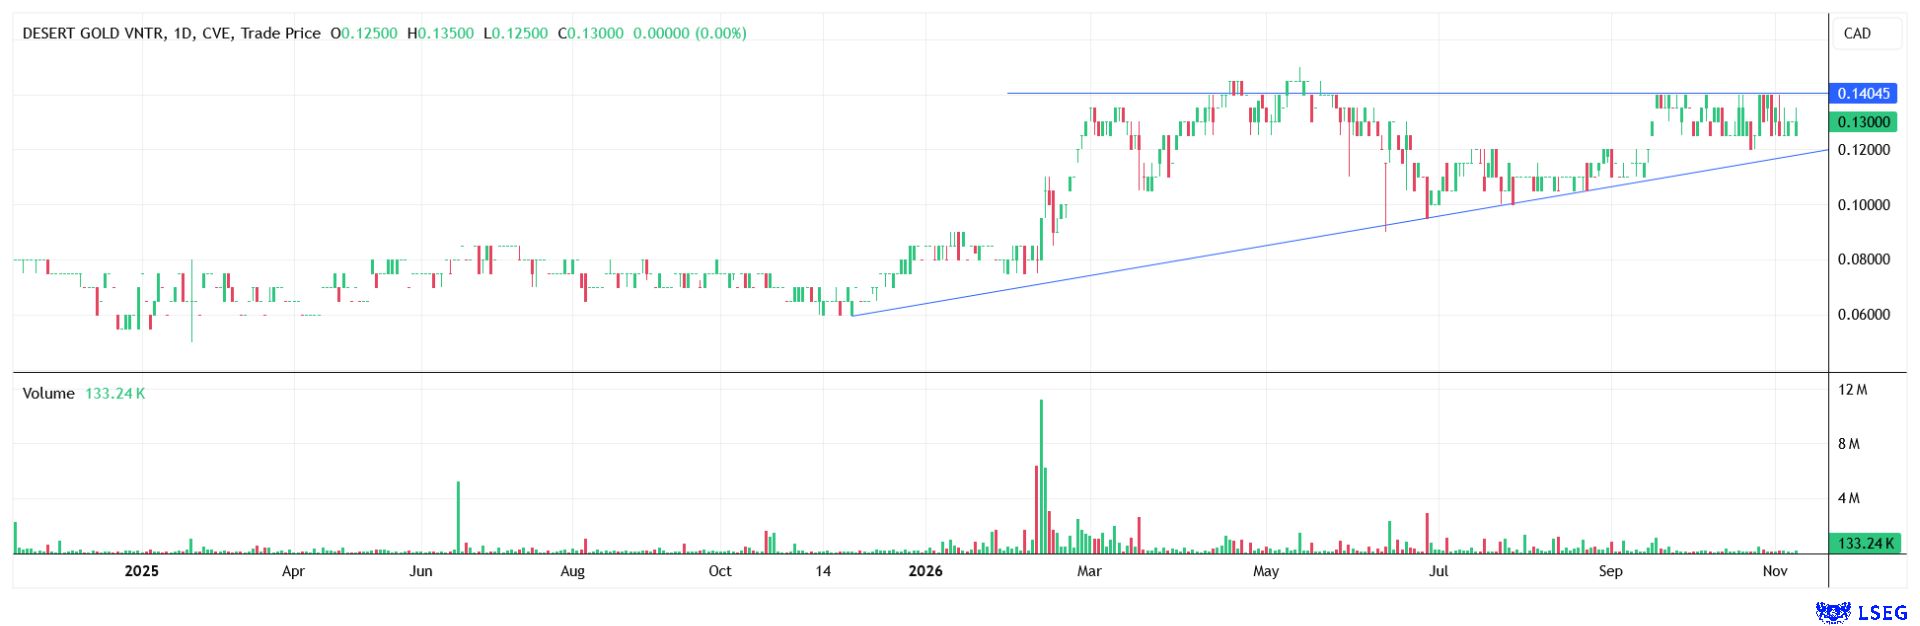
Der kanadische Goldentwickler Desert Gold Ventures möchte vom reinen Explorer zum produzierenden Unternehmen aufsteigen. Damit rückt die Aktie voll in den Fokus spekulativer Privatanleger. Aktuell bei überschaubaren 0,13 CAD gehandelt, bietet das Unternehmen charttechnisch und fundamental eine äußerst spannende Ausgangslage für die kommenden Monate. Getrieben von den jüngsten operativen Fortschritten im westafrikanischen Mali steht der Titel vor einem entscheidenden Katalysator, der die gesamte Unternehmensbewertung nachhaltig verändern könnte.
Im Zentrum der jüngeren Entwicklung stehen auch die Fortschritte vom September 2026 auf dem im Unternehmensbesitz befindlichen Projekt. Die Schwerkraft-Aufbereitungsanlage und ein starker Generator wurden erfolgreich an den Standort geliefert, womit die Weichen für die anvisierte Goldproduktion gestellt sind. Trotz schwieriger logistischer Bedingungen und regionaler Herausforderungen treibt das Management das Projekt konsequent voran. Wenn erst einmal in Betrieb genommen, sollte das Gold mit einer im vorläufigen Wirtschaftsbericht skizzierten, vielversprechenden Wirtschaftlichkeit bei geringen Kapitalkosten gewonnen werden. Das Team arbeitet zielstrebig auf den ersten Cashflow hin.
Das Renditepotenzial dieser Aktie ist angesichts der Kursziele der Analysten von GBC bei 0,59 EUR beziehungsweise 0,93 CAD beachtlich. Sollte der Kurs die charttechnische Hürde bei 0,15 CAD nachhaltig überwinden, ist der Weg charttechnisch nach oben zunächst bis zur Marke von 0,30 CAD und im weiteren Verlauf in Richtung des GBC-Kursziels völlig frei. Zwar handelt es sich hierbei um ein spekulatives Investment mit projektspezifischen Risiken in Westafrika, doch die vielleicht schon bald beginnende Produktion, mehrere Explorationspotenziale und eine solide Unterstützung machen Desert Gold zu einer der spannendsten Chancen jenseits der großen Indizes.
Fazit:
Nel ASA bleibt ein hochriskantes Sanierungsprojekt im Wasserstoffsektor, bei dem die Liquidität schrumpft und der Turnaround erst noch bewiesen werden muss. Die Porsche AG navigiert durch eine schwierige Automobilkrise und bietet langfristigen Anlegern trotz sinkender Absätze eine gute Substanz. Desert Gold verbindet mit der geplanten anlaufenden Produktion in Mali spannende Fantasie und ein enormes Kurspotenzial bis zum GBC-Ziel von 0,93 CAD für risikobewusste Investoren.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.