16.09.2026 | 05:00
Allianz - Kippt jetzt die Stimmung? KI-Schock bei Aixtron! Rohstoff-Perle Power Metallic Mines vor Gegenbewegung nach oben?
Die Allianz folgt stoisch ihrem Trend nach oben, so hatte es zumindest bis zuletzt den Anschein, aber damit könnte jetzt Schluss sein, denn die Stimmung droht zu kippen. Das hat der bisherige High-Flyer aus dem Halbleitersektor Aixtron schon hinter sich gebracht, denn im Zuge hitziger KI-Debatten geriet die Aktie zuletzt nochmals plötzlich gewaltig ins Wanken und stürzte ab. War´s das, oder kommt da noch mehr? Gleichzeitig keimt in der Rohstoffbranche neue Hoffnung auf, denn Power Metallic Mines sorgt mit hochgradigen Funden für Aufsehen. Bietet der jüngste Drawdown bei der Aktie jetzt eine fantastische Einstiegsgelegenheit? Fragen über Fragen! Wir werfen einen detaillierten Blick auf die Zahlen, Risiken und Chancen dieser drei Werte. Erfahren Sie, wo ein interessanter Wert für Ihr Depot jetzt lauern könnte.
Lesezeit: ca. 5 Min. | Autor: Matthias Schomber
ISIN: AIXTRON SE NA O.N. | DE000A0WMPJ6 , ALLIANZ SE NA O.N. | DE0008404005 , POWER METALLIC MINES INC. | CA73929R1055 | TSXV: PNPN , OTCBB: PNPNF
Inhaltsverzeichnis:
Der Autor
Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Allianz: Das Felsmassiv für Ihr Depot könnte nunmehr wackeln!
In Zeiten des leidigen Irankriegs, verbunden mit den schier endlos steigenden Ölpreisen, geraten die Märkte zunehmend unter Druck in den letzten Tagen. Aufgrund dieser Turbulenzen und der schwankenden Tech-Märkte suchen viele Anleger nach einem verlässlichen Gegenpol, wie z. B. der Allianz. Der Münchner Versicherungsriese präsentiert sich dabei einmal mehr als ein Anker in den jetzigen stürmischen Zeiten. Bislang jedenfalls behauptet sich die Aktie recht stabil. Schon seit Monaten steigt der Kurs wie an der Schnur gezogen. Dabei profitiert die Allianz und damit auch die Aktie von einem stabilen Zinsumfeld sowie einer konstant hohen Nachfrage nach Absicherung und Vorsorge.
Das Geschäftsmodell ruht auf den drei tragenden Säulen Schaden- und Unfallversicherung, Lebens- und Krankenversicherung sowie Asset Management. Im abgelaufenen Geschäftsjahr erzielte der Konzern ein operatives Ergebnis (EBIT) von stolzen 14,7 Mrd. EUR bei einer weiterhin sehr disziplinierten Schaden-Kosten-Quote. Mit einer operativen Marge auf Rekordniveau beweist der Versicherungskonzern seine hohe Preissetzungsmacht gegenüber der Inflation.
Für Privatanleger bleibt die Allianz eine der attraktivsten Adressen auf dem deutschen Parkett. Bei einem geschätzten Kurs-Gewinn-Verhältnis von knapp 10,5 ist das Wertpapier im Branchenvergleich nach wie vor eher moderat bewertet. Die prognostizierte Dividendenrendite von rund 5 % bietet Privatanlegern ein Polster gegen die Marktschwankungen. Trotz gelegentlicher Großschadenereignisse bleibt die Investment-These dank der extrem starken Bilanz und kontinuierlicher Aktienrückkäufe vollkommen intakt.
Dennoch könnte es sein, dass die Allianz jetzt auch mal Federn lassen muss, wenn der Gesamtmarkt kippen sollte. Dann könnte es durchaus in Richtung 400 EUR gehen. Das wären 10 % Korrekturpotenzial. Dort verläuft der 200er SMA. Dieser könnte dann wieder als Unterstützung dienen und die möglichen Kursverluste abbremsen.
Während die Allianz mit starker Substanz glänzt, weht im Technologiesektor bei KI-Titeln derzeit ein spürbar rauerer Wind.
Aixtron: Nach dem KI-Schock! Schlägt jetzt die Stunde der Mutigen?
Die jüngste Welle der Unsicherheit bezüglich der Sicherheit Künstlicher Intelligenz hat den Halbleitersektor mit voller Härte getroffen. Ein überraschender Kurssturz von über 10 % traf die Aixtron-Aktie jüngst schwer und schickte das Papier auf etwas über 33 EUR. Auslöser für diesen Schock waren warnende Äußerungen führender KI-Entwickler, die eine Drosselung des Entwicklungstempos forderten und damit die Sorge vor einer Investitionsbremse schürten. Das Papier notiert damit nun fast 50 % unter seinem 52-Wochen-Hoch bei 62,66 EUR.
Als führender Ausrüster für MOCVD-Anlagen stellt Aixtron die technologische Basis zur Herstellung von Chips in der Optoelektronik und KI-Infrastruktur bereit. Das laufende Jahr 2026 gilt an der Börse als Übergangsjahr, in dem der Umsatz leicht rückläufig sein dürfte und die EBIT-Marge knapp unter der Marke von 20 % erwartet wird. Die Anlagen für photonische Komponenten machen mittlerweile rund zwei Drittel des gesamten Auftragseingangs aus und bleiben der operative Wachstums-Motor.
Fundamental wirkt die scharfe Reaktion des Marktes jedoch schon möglicherweise etwas überzogen, da die weltweite Erneuerung der Hardware-Infrastruktur unvermindert weitergehen muss. Für das Jahr 2026 liegt das Forward-KGV zwar noch bei über 50, fällt jedoch für 2027 bereits auf unter 30. Die Kursziele der Analysten bewegen sich in einer enorm breiten Spanne von 39,00 EUR bis 73,00 EUR, was selbst im konservativen Szenario noch spürbares Kurspotenzial aufzeigt. Wer risikobereit und auch nervenstark ist, könnte auf diesem Niveau eventuell eine chancenreiche Einstiegsgelegenheit vorfinden. Dennoch ist es nicht ausgeschlossen, dass es auch nochmal in Richtung 20 - 25 EUR gehen kann.
Vom derzeit sehr schwankungsfreudigen Chipmarkt geht der Weg direkt zu den Rohstoffen, ohne die eine technologische Revolution wohl kaum denkbar, geschweige denn möglich ist.
Power Metallic Mines: Das könnte jetzt eine Chance sein!
Die Rohstoffmärkte sind schon im Zuge des weltweiten Bedarfs an kritischen Metallen wieder stärker in den Fokus der Börse gerückt und werden dies wohl auch noch eine Weile in der Zukunft bleiben. Jeder möchte unabhängiger werden von China und anderen autoritären Staaten und da ziehen generell westlich orientierte Firmen, z. B. aus Kanada besondere Aufmerksamkeit auf sich.
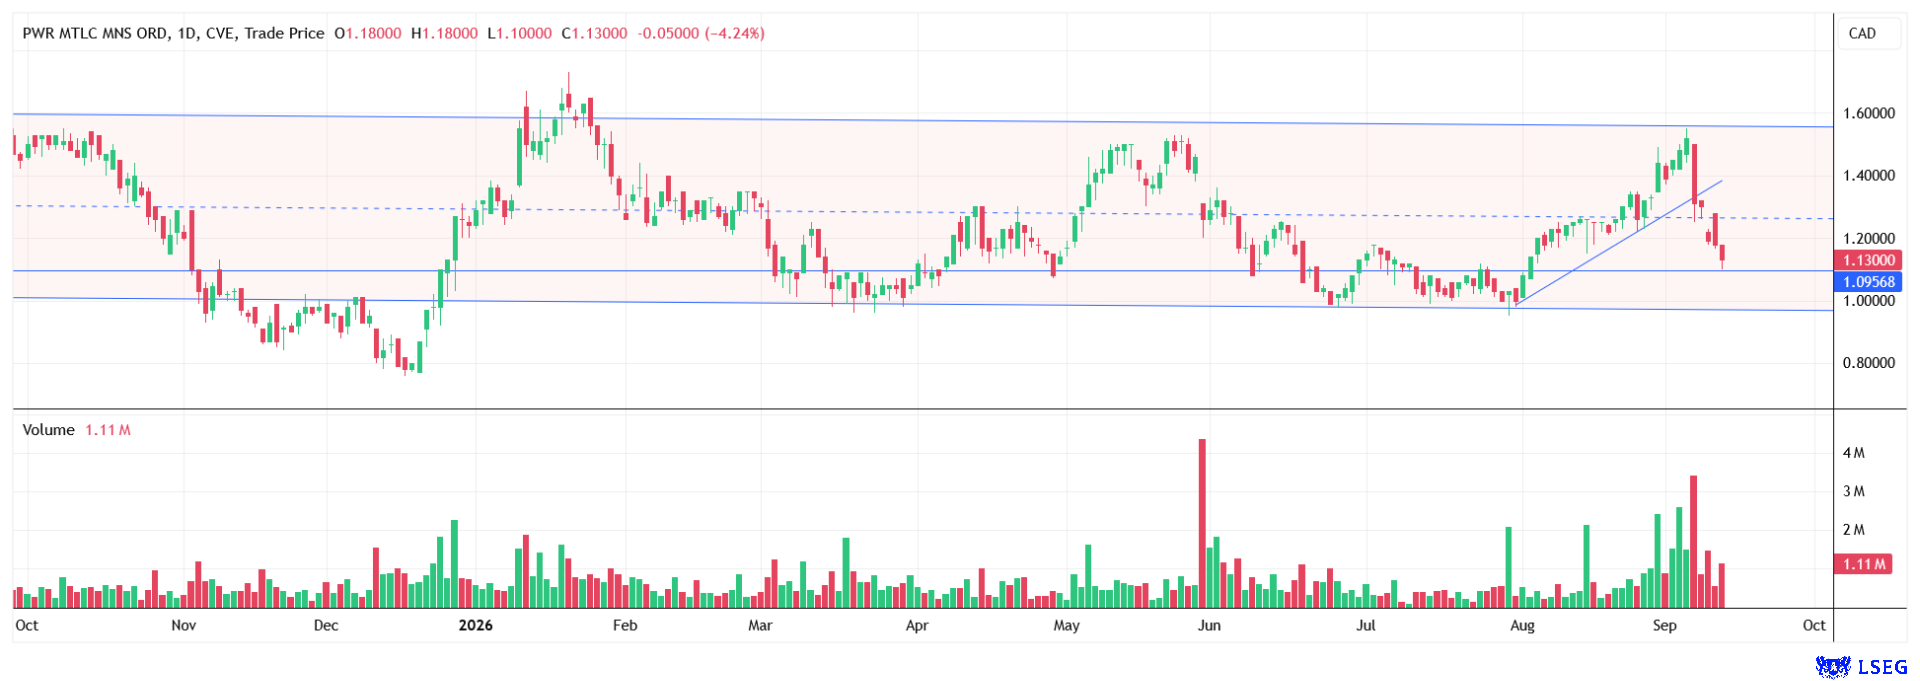
Die Aktie von Power Metallic Mines, deren Liegenschaft viele wertvolle polymetallische Vorkommen beherbergt, hat sich mit einem aktuellen Kurs von etwa 1,13 CAD von ihrem letzten Zwischenhoch bei knapp 1,50 CAD wieder deutlich entfernt.
Vorausgegangen war ein Anstieg von knapp 50 %. Vom Tief bei etwas unter 1 CAD Anfang August bis auf ca. 1,50 CAD wenige Wochen später. Dieser Anstieg wurde jetzt schnell und heftig auskorrigiert. Das könnte aber jetzt wiederum auch eine gute Gelegenheit für einen Einstieg bieten, denn noch ist keine richtige Gegenreaktion erfolgt.
Charttechnisch könnte das Papier aus seiner untergeordneten Abwärtsbewegung ausbrechen und dann wieder die obere Begrenzungslinie des Trendkanals, bzw. der Keilformation im Bereich von 1,40 CAD bis 1,45 CAD testen. Ein Ausbruch darüber würde enormes Potenzial bis in den Bereich von 2,00 – 2,30 CAD freisetzen.
Operativ untermauern zwei zentrale Unternehmensmeldungen das Fundament dieser möglichen positiven Entwicklung. Nachdem Ende Juli eine kurze Verzögerung der Ressourcenschätzung aufgrund von Kapazitätsengpässen beim beauftragten Ingenieurbüro gemeldet wurde, folgte am 8. September der maßgebliche Meilenstein. Die Erstschätzung für die Zone Lion lieferte gute Daten mit durchschnittlich 3,86 % Kupfer-Äquivalent in der Kategorie Indicated, wobei mehr als 85 % der Ressource bereits in diese hohe Kategorie fallen. Das Projekt im kanadischen Quebec profitiert zudem von exzellenter Infrastruktur wie dem direkten Zugang zum Stromnetz sowie von attraktiven staatlichen Förderprogrammen.
Neben Kupfer beinhaltet die Lagerstätte wertvolle polymetallische Vorkommen wie Palladium, Platin, Gold, Silber und Nickel, was das wirtschaftliche Potenzial breit abstützt. Metallurgische Tests bestätigten bereits top Ausbeuten von über 98 % beim Kupfer. Das Analysehaus GBC sieht das Kursziel für die Aktie bei 3,00 CAD, was ein enormes Aufwärtspotenzial gegenüber dem aktuellen Niveau darstellt. Die im ersten Halbjahr 2027 anstehende wirtschaftliche Erstbewertung (PEA) könnte den nächsten nachhaltigen Kurstreiber liefern.
Fazit: Die Allianz bleibt (vorerst wohl) der unerschütterliche Fels in der Brandung, der Anlegern mit verlässlichen Erträgen und hoher Dividende Sicherheit bietet. Rücksetzer könnten hier eine Kaufgelegenheit darstellen. Aixtron wiederum zeigt nach dem emotionalen KI-Abverkauf ein durchaus attraktiveres Chance-Risiko-Profil für mutige Investoren, als noch vor ein paar Wochen. Zumindest für all die Investoren, die auf den langfristigen Hardware-Bedarf setzen. Power Metallic Mines präsentiert sich nach dem Abverkauf als eine interessante Chance für einen guten Reboundtrade. Für das Kursziel von GBC ist noch enorm viel Luft nach oben vorhanden.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.