05.10.2026 | 05:00
Depot-Booster gesucht? So stehen die Chancen bei Deutz, TKMS und dem Gold-Player DRC Gold!
Es knistert an den Börsen und viele befürchten schon die Vorboten eines Crashs, aber noch ist es nicht so weit, denn die Investoren suchen ständig nach neuen Chancen an den Märkten. Manchmal liegen die besten Gelegenheiten direkt vor unseren Augen. Andere Male muss man tiefer graben. Genau das haben wir heute für Sie gerne getan. Wir blicken auf drei spannende Unternehmen. Da ist zum einen Deutz. Der Konzern versucht sich neu zu erfinden und möchte jetzt auch bei den alternativen Antrieben mitmischen. Wir tauchen danach ab in die Gewässer von TKMS, wo Rüstungsfantasien für die Marine die Kurse hin und her treiben. Ganz zum Schluss widmen wir uns DRC Gold. Dort könnte sich im Schatten der großen Minenbetreiber etwas Großes auftun. Diese drei Werte könnten Ihrem Depot den entscheidenden Kick geben. Es kommt, wie so oft im Leben, auf das richtige Timing und auch ein Quäntchen Glück an. Lesen Sie weiter und entdecken Sie die Details.
Lesezeit: ca. 5 Min.
|
Autor:
Matthias Schomber
ISIN:
DRC GOLD CORP. | CA23347H1064 | CSE: DRC , TKMS AG & CO KGAA | DE000TKMS001 , DEUTZ AG O.N. | DE0006305006
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Deutz: Der Kölner Motorenbauer erfindet sich neu!
Es roch lange Zeit nur nach Diesel beim Kölner Motorenbauer. Doch dieser Geruch und der Staub der alten Tage sind längst weggeblasen. Deutz hat den Schalter umgelegt, denn man setzt jetzt auf alternative Antriebe. Wasserstoffmotoren und Elektrifizierung bestimmen jetzt die Fantasie der Anleger. Das traditionelle Geschäft wirft dabei verlässlich das „nötige Kleingeld“ für diesen teuren Umbau ab und momentan ist es eine ganz interessante Mischung aus Old Economy und grüner Zukunftsfantasie. Die Kölner beweisen, dass man auch als Industrie-Urgestein noch versucht, in der heutigen Zeit mitzutanzen und auch den Takt und die Richtung für die Zukunft vorzugeben.
Operativ läuft die Maschine erstaunlich rund. Die Auftragsbücher sind gut gefüllt. Das Management hat die Kosten eisern im Griff. Dadurch glänzt das Unternehmen mit einer robusten EBIT-Marge, die vielen Konkurrenten die Tränen in die Augen treibt. Der Umsatz hält sich stabil im Milliardenbereich. Das Servicegeschäft wächst rasant. Es sorgt für verlässliche Einnahmen. Genau diese Stabilität lieben Anleger in den aktuell unsicher werdenden Zeiten.
Bewertungstechnisch ist die Aktie auch noch nicht recht teuer. Das Kurs-Gewinn-Verhältnis bleibt auf einem einladenden Niveau für 2026 bei um die 16 und für 2027 soll es sogar in Richtung 10 sinken. Obendrauf gibt es eine Dividendenrendite von um die 1,7 %. Sie versüßt das Warten auf höhere Kurse. Wer hier einsteigt, kauft quasi einen soliden Industrie-Wert mit einem grünen Turbo. Die Investment-These ist klar. Wenn der Knoten bei den Wasserstoff-Antrieben platzt, dürfte der Markt diese Aktie massiv neu bewerten. Charttechnisch müsste die Aktie nach oben die Marke von 13 EUR knacken, damit sie weiter in Richtung 18 - 19 EUR tendiert.
Von Köln wandern wir an die See. Hier baut TKMS an der Sicherheit der Meere.
TKMS: Mit voller Kraft in den Rüstungsboom!
Die Welt ist und die Märkte sind, wie eingangs schon beschrieben, unruhiger geworden. Das spüren wir alle. Diese Unsicherheit spiegelt sich dann auch direkt oder indirekt in den Auftragsbüchern der Rüstungsindustrie wider. Bei thyssenkrupp Marine Systems, kurz TKMS, klingeln die Kassen. Ein möglicher „U-Boot-Großauftrag“ aus Kanada, bei dem TKMS bevorzugter Bieter ist, hat den Kurs im Sommer auf ein Allzeithoch von sagenhaften 108,80 EUR katapultiert. Seitdem setzten aber Gewinnmitnahmen ein, die die Aktie wieder deutlich nicht nur unter die 100 EUR, sondern sogar weit unter die 90 EUR-Marke drückten. Die Aktie pendelte sich zuletzt bei etwa 82 EUR ein. Trotz dieses Rücksetzers oder gerade auch aufgrund dieses Rücksetzers bleibt das Papier eine hochspannende Wette auf die anhaltende Aufrüstung. Der aktuelle Streit um das F126-Fregattenprojekt tangiert TKMS rechtlich nicht direkt. Die Damen-Werft fordert hier stolze 2,3 Mrd. EUR vom Bund. Das zeigt auch wieder einmal sehr deutlich, wie viel Geld in diesem Sektor fließen kann und wird.
Die operative Pipeline platzt förmlich aus allen Nähten. Die Bürgerschaft in Wismar hat gerade grünes Licht für den Werftumbau gegeben. Dort fließen rund 200 Mio. EUR in neue Produktionshallen für den U-Boot-Bau. Gleichzeitig streckt TKMS die Fühler international aus. In Brasilien startete eine neue Serviceeinheit in Itajai. Sie zog bereits einen Wartungsvertrag für den Schlepper "Antares" an Land. Mit der britischen Tochtergesellschaft sicherte man sich zudem einen wichtigen Auftrag zur Torpedoabwehr für die Royal Navy. Aber der eigentliche Paukenschlag könnte erst noch kommen. Ende Oktober werden Regierungsentscheidungen aus Indien erwartet. Es geht um stolze sechs U-Boote und ein Volumen von rund 8 Mrd. EUR.
Diese Zahlen machen Mut. Sie zeigen, welches Potenzial in der Aktie schlummert. Analysten sehen Kursziele von deutlich über 130 EUR, in Richtung 140 EUR. Das Servicegeschäft sorgt zunehmend für stetige Erlöse abseits der großen Verträge. Die Bewertung ist nach dem jüngsten Kursrückgang wieder deutlich attraktiver geworden. Wenn der Indien-Deal tatsächlich kommt, könnte die aktuelle Konsolidierung schnell vergessen sein. Bis zum Jahresende winkt zudem ein Kooperationsrahmen mit der italienischen Fincantieri. TKMS ist und bleibt ein maritimes Schwergewicht mit großen Chancen. Charttechnisch müsste die Aktie über die Marke von 91 EUR steigen, damit sie wieder Oberwasser gewinnt. Nach unten hin war die Marke bei 70 EUR bislang immer eine „Bank“. Mutige greifen gestaffelt bei Schwäche zu.
Von der maritimen Rüstung gehen wir nun auf die Reise nach Afrika, wo eine Chance im Gold-Sektor lauert.
DRC Gold: Der Geheimtipp vor dem großen Ausbruch!?
Gold ist in den unsicheren Zeiten meist gesucht und dient als der sichere Hafen schlechthin. Wer sein Depot gegen Krisen absichern will, kommt an dem gelben Edelmetall nicht vorbei. In diesem Zusammenhang rückt DRC Gold in den Fokus.
Das Unternehmen konnte am 1. September einen echten Meilenstein verkünden. Man sicherte sich ein Optionsabkommen, um 55 % an der Projektgesellschaft Giro Goldfields von Amani Consulting zu erwerben. Diese Ländereien im weltberühmten Kilo-Moto Greenstone Belt sind ein wahrer Traum für Geologen. Die Nähe zur Kibali-Mine lässt ebenfalls aufhorchen. Dort werden jährlich über 600.000 Unzen Gold produziert.
Die Fakten aus der Präsentation von DRC lesen sich gut. Das Giro-Projekt bringt eine historische Ressource von 4,1 Millionen Unzen Gold bei der Kebigada-Lagerstätte mit. Aber das ist noch nicht alles. DRC Gold sichert sich eine Option auf das Nizi-Goldprojekt. Dort wartet die historische King Leopold Mine auf neues Leben.
An der Spitze dieses Vorhabens und von DRC Gold steht CEO Klaus Eckhof. Dieser Mann ist eine Legende in der Branche und hat schon einige Projekte zum Erfolg geführt. Seine Leidenschaft und sein Netzwerk in Afrika sind einfach Gold wert. Um den Deal zu stemmen, fließen Aktienpakete. Zuletzt wurden 25 Millionen Papiere ausgegeben. Weitere 325 Millionen sollen nach der Aktionärszustimmung folgen. Die Partner steigen mit Aktien ein und die Projekte werden finanziert. Besser kann es wohl kaum laufen.
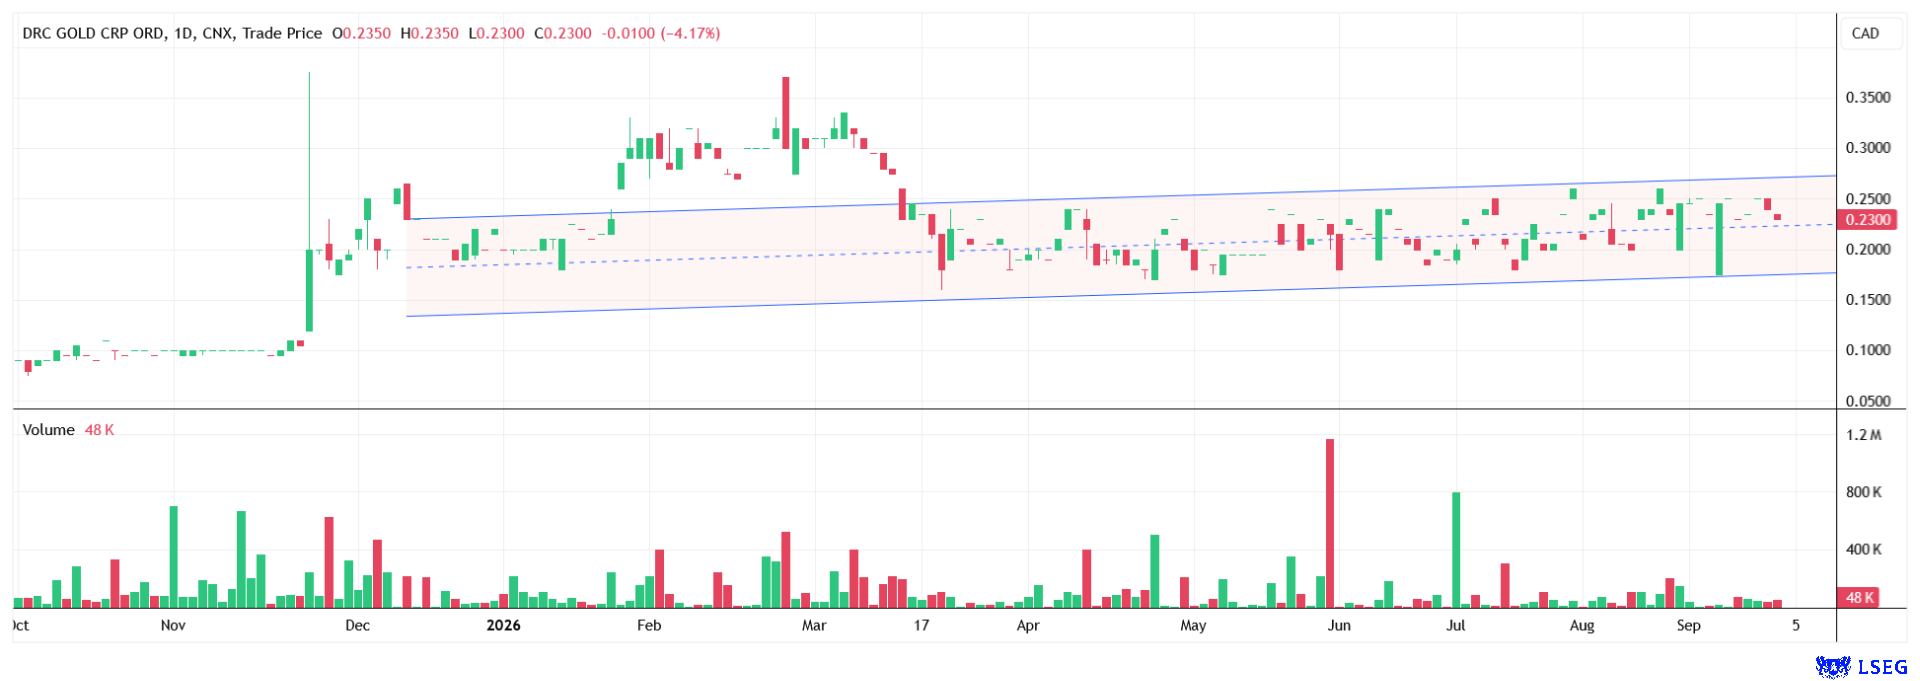
Im Chartbild wird es jetzt spannend. Die Aktie notiert aktuell um die 0,23 CAD. Damit bewegt sie sich im oberen Bereich eines schräg nach oben verlaufenden Trendkanals. Ein echter Ausbruch wäre geschafft, wenn die Aktie oberhalb der oberen Begrenzung bei 0,27 CAD schließt. Von dort aus wäre es nur ein Katzensprung in Richtung 0,30 CAD und dan weiter Richtung 0,375 CAD. Das würde ein neues Verlaufshoch bedeuten. Die Absicherung durch den starken Goldpreis und die frischen News bieten genau das, was die Aktie jetzt braucht, um durchzustarten und weiter Fahrt nach oben aufzunehmen.
Fazit:
Deutz beweist, wie ein klassischer Industriekonzern den Sprung in die Zukunft meistert. Hier winken solide Margen und eine verlässliche Dividende.
TKMS bleibt ein Rüstungs-Schwergewicht. Das Unternehmen wirkt nach einer gesunden Kurskorrektur und mit den großen Auftragschancen im Hintergrund nun wieder einladend.
DRC Gold präsentiert sich als spannende Edelmetall-Wette mit Top-Management. Die großen historischen Ressourcen machen Lust auf mehr. Die Aktie hat Potenzial!
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.