07.10.2026 | 05:00
Banken-Machtkämpfe, Übernahme-Poker und Wolfram-Boom! Jetzt mutig bei Commerzbank, Deutsche Bank und Almonty Industries einsteigen!
An den Finanzmärkten herrscht derzeit Hochspannung! Die Renditen für die 10-jährigen Anleihen klettern in einigen Ländern in Europa, aber auch in den USA auf irre Höchststände. Das sorgt für Unruhe in den unterschiedlichsten Anlageklassen. Auch die weltweiten Konflikte nähren die Unsicherheit. Während der deutsche Bankensektor im Würgegriff von Übernahme-Poker und spürbaren Zinsrisiken zittert, suchen die Investoren nach frischen Impulsen. Bei der Commerzbank bringt der italienische Großaktionär UniCredit das Gefüge mächtig ins Wanken, während die Deutsche Bank trotz vollendeter Aktienrückkäufe mit belasteten Anleiheportfolios kämpft. Etwas andere, aber extrem spannende Vorzeichen zeigen sich derweil im Rohstoffsektor. Hier hat die Aktie von Almonty Industries nach einem fulminanten Kurslauf eine harte, schnelle Konsolidierung durchlaufen und lauert nun an einer entscheidenden Chartmarke. Erfahren Sie in dieser Analyse, welche Gefahren drohen und wo sich für clevere Anleger jetzt lukrative Chancen auftun.
Lesezeit: ca. 5 Min.
|
Autor:
Matthias Schomber
ISIN:
DEUTSCHE BANK AG NA O.N. | DE0005140008 , COMMERZBANK AG | DE000CBK1001 , ALMONTY INDUSTRIES INC. | CA0203987072 | NASDAQ: ALM
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Commerzbank: Im Übernahme-Strudel von UniCredit werden die Nerven strapaziert!
Die Aktie der Commerzbank musste zuletzt einige Rückschläge hinnehmen und geriet spürbar unter Abgabedruck. Mit Tagesverlusten zuletzt von zeitweise fast 3 % rutschte das Papier in Richtung 38 EUR ab und markierte damit tageweise das Schlusslicht im DAX. Hauptgrund für die gedrückte Stimmung war unter anderem das veränderte Urteil mehrerer führender Analystenhäuser. Sowohl die RBC als auch die Deutsche Bank haben ihre Kaufempfehlungen gestrichen und stufen den Titel nun auf neutral ein. Die Experten betonen, dass ein Großteil der bisherigen Kurstreiber wie gestiegene Zinseinkünfte und hohe Ausschüttungen mittlerweile im Kurs eingepreist ist.
Operativ versucht der Frankfurter Konzern zwar gegenzusteuern, doch die Schatten der drohenden Machtübernahme sind unübersehbar. Das Unternehmen verweist auf sein laufendes Aktienrückkaufprogramm, in dessen Rahmen bis Ende September bereits 6,25 Mio. eigene Aktien erworben wurden. Zudem blickt das Management optimistisch auf neue Wachstumsfelder wie das geplante Altersvorsorgedepot, an dem laut einer YouGov-Umfrage immerhin 38 % der Befragten Interesse zeigen. Dennoch stufte die RBC das Kursziel von 43,00 EUR auf 40,00 EUR herab, da steigende Eigenkapitalkosten das Ertragspotenzial begrenzen.
Der marktbeherrschende Faktor bleibt jedoch die aggressive Expansionsstrategie des italienischen Großaktionärs UniCredit. Deren Chef Andrea Orcel greift nach der Kontrolle und strebt bereits für Januar eine außerordentliche Hauptversammlung an. Dabei plant die UniCredit die Neubesetzung aller zehn Anteilseignervertreter im Aufsichtsrat und strebt die Ablösung von Commerzbank-Chefin Bettina Orlopp an. Die Bundesregierung fordert zwar verbindliche Zusagen zum Erhalt des Standorts Frankfurt, kann das Vorgehen der Italiener rechtlich jedoch kaum stoppen. Für Anleger erhöht dieser offene Machtkampf die Unsicherheit massiv.
Und auch charttechnisch scheint die Luft nun endgültig raus zu sein. Die Frage, die sich doch jeder Investor stellt, ist die: Was habe ich an Risiko nach unten und Chance nach oben? Da passt das Verhältnis einfach nicht mehr, für 2 EUR vielleicht 5 oder mehr EUR zu riskieren.
Während die Commerzbank mit den Runterstufungen und den Mailandern ringt, kämpft der Branchenprimus Deutsche Bank im Nachbargebäude in Frankfurt mit ganz anderen Herausforderungen aus dem Zinsumfeld.
Deutsche Bank: Zinswende-Blues stoppt den Aufwärtstrend des Frankfurter Riesen!
Nach einer monatelangen Glanzleistung gerät das Wertpapier der Deutschen Bank spürbar aus dem Tritt. Anfang September kletterte die Aktie noch auf ein Mehrjahreshoch von 35,84 EUR, bevor eine steile Korrektur von über 10 % in Richtung 30 EUR einsetzte. Inzwischen notiert der Titel bei etwa 30,50 EUR und hat dabei schon mal den 50er SMA nach unten durchbrochen. Der 200er SMA wurde aber erfolgreich getestet. Ursache für den plötzlichen Stimmungsumschwung sind kräftige Kursverluste am internationalen Anleihemarkt, die spürbare Spuren in den Büchern hinterlassen könnten.
Finanziell hat der Konzern seine Hausaufgaben in puncto Kapitalrückführung zwar pünktlich erledigt. Das am 24. August angekündigte Rückkaufprogramm wurde am 25. September erfolgreich beendet. Insgesamt erwarb die Deutsche Bank 15,06 Mio. eigene Aktien für rund 500,00 Mio. EUR zu einem Durchschnittskurs von 33,19 EUR. Allerdings wiegen die bilanziellen Risiken durch steigende Renditen bei Staatsanleihen aktuell schwerer als die verringerte Aktienanzahl. Die Rendite zehnjähriger deutscher Bundesanleihen stieg auf über 3,60 %, was den Wert bestehender Anleiheportfolios spürbar belasten könnte.
Trotz des kurzfristigen Abgabedrucks bleiben viele Analysten für das langfristige Potenzial des Bankenriesen erstaunlich zuversichtlich. Die Experten von Goldman Sachs und J.P. Morgan sehen das faire Kursziel im Schnitt weiterhin bei knapp über 42 EUR. Allerdings droht bei einem nachhaltigen Rutsch unter die Marke von 30,00 EUR ein Abgleiten in Richtung 25 EUR. Erst eine Rückkehr über die Zone von 32,50 EUR würde das Chartbild wieder nachhaltig aufhellen. Anleger sollten eventuell vor einem Neueinstieg eine klare Bodenbildung abwarten.
Von den deutschen Finanzinstituten gehen wir nun zu den Rohstoffen und da zu Wolfram, den die Verteidigungsindustrie, aber auch die KI-Macher dringend für ihre Produkte benötigen.
Almonty Industries: Schnelle Konsolidierung schafft neue Aufwärts-Dynamik!
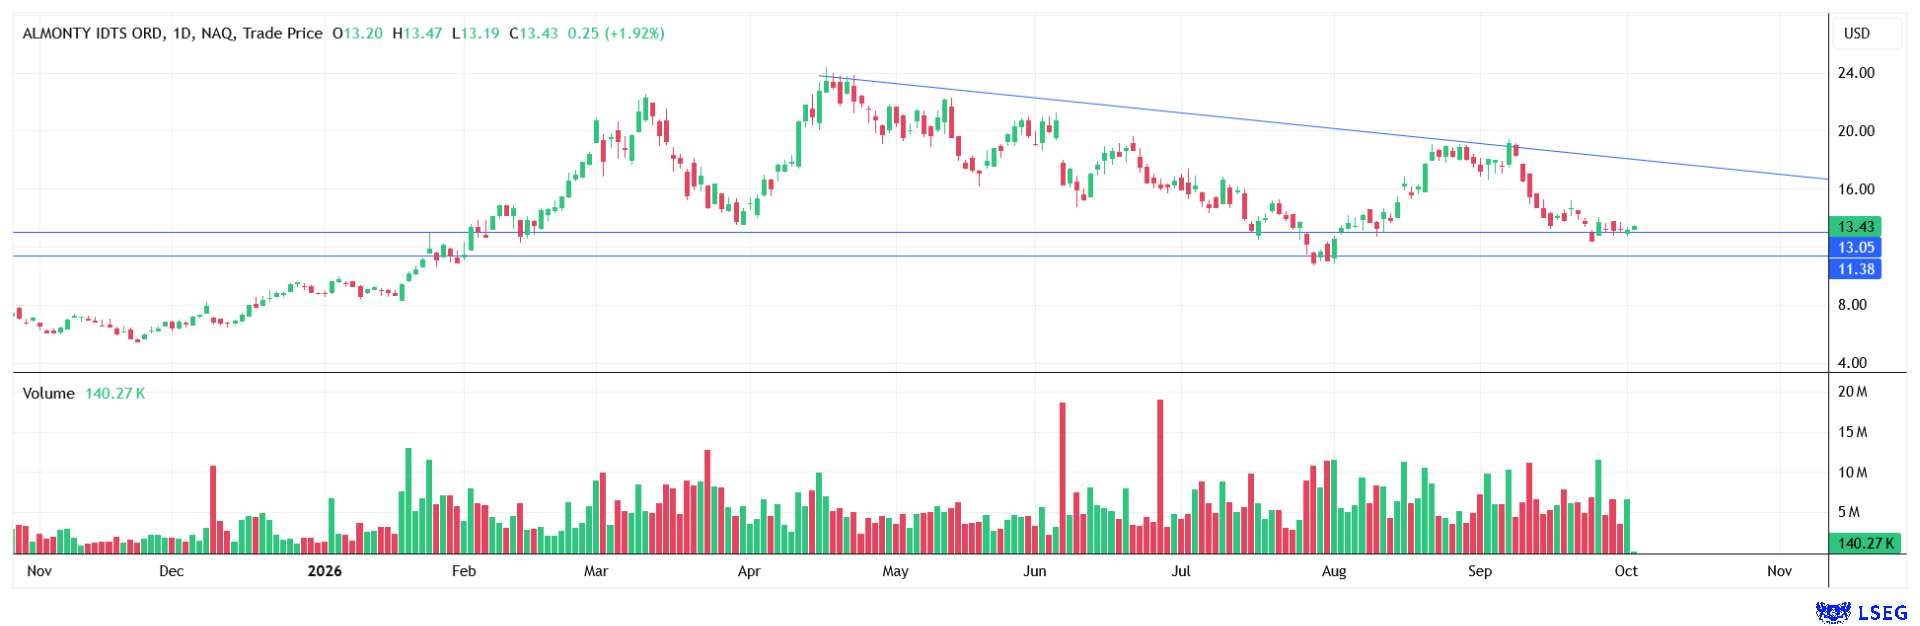
Der Wolfram-Spezialist mit Hauptsitz in den USA und kanadischen Wurzeln, Almonty Industries, zieht an den Finanzmärkten derzeit verstärkt die Blicke taktischer Investoren auf sich. Nach einer imposanten Rally, die den Aktienkurs von knapp 11,00 USD bis auf ein Hoch von ca. 19,50 USD peitschte, setzte eine schnelle und heftige Konsolidierungsbewegung ein. In den letzten Handelstagen schwächte sich dieser Rücksetzer jedoch spürbar ab, was auf ein baldiges Ende der Verkaufswelle hindeutet. Aktuell stabilisiert sich das Papier in einer Spanne zwischen 13,00 USD und 14,00 USD.
Fundamental untermauern die jüngsten Nachrichten des Unternehmens die operative Zuversicht. Im letzten CEO-Newsletter vom 26. September zeigte sich Firmenchef Lewis Black äußerst optimistisch bezüglich der Fortschritte beim Flaggschiff-Projekt in Südkorea. Die Wiederinbetriebnahme der Sangdong-Mine, die bereits erfolgt ist, dürfte Almonty künftig zu einem der weltweit bedeutendsten Wolfram-Produzenten außerhalb Chinas machen. Angesichts der weltweiten Bestrebungen zur Sicherung kritischer Rohstoffe gewinnt die strategische Ausrichtung des Konzerns rasch an Bedeutung.
Aus charttechnischer Sicht bietet die aktuelle Ausgangslage ein äußerst interessantes Chance-Risiko-Verhältnis für mutige Anleger. Eine starke horizontale Unterstützung sichert die Aktie im Bereich von 13,00 USD bis 14,00 USD ab, während darunter bei 11,50 USD bis 12,50 USD ein weiteres Auffangnetz bereitsteht. Ein erneuter Momentum-Anstieg könnte den Kurs zügig an die obere Begrenzung der Keilformation bei 17,00 USD bis 17,50 USD befördern. Gelingt ein nachhaltiger Ausbruch über diese Hürde, winken rasch Notierungen von 18,00 USD bis 20,00 USD. Aus dem übergeordneten Chartbild leitet sich mittelfristig sogar ein Kurspotenzial von bis zu 24,00 USD ab.
Das wird auch durch einen jüngsten Bericht des US-Analysehauses Stifel unterstützt. Dieses hat am 25. September 2026 die Beobachtung der Aktie von Almonty Industries mit einer klaren Kaufempfehlung („Buy“) und einem Kursziel von 25 USD gestartet.
Fazit:
Die Commerzbank bleibt wegen des zähen Übernahme-Pokers mit UniCredit vorerst ein volatiles Spekulationsobjekt mit erhöhtem Risiko.
Bei der Deutschen Bank belastet die Schwäche am Anleihemarkt das Momentum, weshalb Anleger vor dem Einstieg eine spürbare Bodenbildung abwarten sollten.
Almonty Industries bietet nach der durchlaufenen Konsolidierung dagegen ein aussichtsreiches technisches Setup für chancenorientierte Rohstoff-Investoren.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.