06.10.2026 | 05:00
Von Altlasten zu Renditen und von Traditionsunternehmen zu Wachstumsperlen: Warum BASF, Bayer und Zefiro Methane jetzt auf die Watchlist gehören!
Erstellt und veröffentlicht im Auftrag von Zefiro Methane
BASF kämpft sich durch ein Sparprogramm und lockt Anleger weiterhin mit einer starken Dividende. Zudem plant der Chemie-Riese den Konkurrenten Evonik zu übernehmen. Dieser strategische Zukauf soll die eigene Marktmacht in schwierigen Zeiten entscheidend ausbauen. Ob dies gelingt, steht aber in den Sternen. Auch Bayer durchläuft zur Bewältigung seiner Altlasten und der Schuldenreduktion eine schmerzhafte Restrukturierung, bietet mutigen Investoren aber, sofern vieles davon gelingt, ein attraktives Turnaround-Potenzial. Ganz anders die Dynamik jenseits des Atlantiks. Hier wandelt Zefiro Methane die Sanierung verwaister Öl- und Gasbohrlöcher in Nordamerika in ein profitables Wachstumsgeschäft um und glänzt mit tollen Umsätzen sowie einem vielversprechenden Chartbild.
Lesezeit: ca. 4 Min. | Autor: Matthias Schomber
ISIN: ZEFIRO METHANE CORP | CA98926D1069 | Cboe: ZEFI , BAYER AG NA O.N. | DE000BAY0017 , BASF SE NA O.N. | DE000BASF111
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
BASF: Das Chemie-Urgestein im Wandel! Übernahmeofferte für Evonik vorerst gescheitert!
Der Chemiekonzern BASF kämpft mit den hohen Energiepreisen am heimischen Standort. Zusätzlich bremst eine schwächelnde weltweite Nachfrage die Erholung im klassischen Chemiemarkt spürbar. Dennoch setzt der Vorstand konsequent auf ein Sparprogramm und den radikalen Konzernumbau, um die Zukunftsfähigkeit der Ludwigshafener zu sichern.
Der Konzern erwägt eine Übernahme des Spezialchemie-Konkurrenten Evonik, ist jedoch mit einem ersten unverbindlichen Angebot von rund 10,3 Milliarden EUR vorerst abgeblitzt. Evonik und der maßgebliche Großaktionär, die RAG-Stiftung, wiesen die Offerte als zu niedrig zurück. Obwohl Analysten durch mögliche Zusammenlegungen in Bereichen wie Einkauf, Produktion und Vertrieb jährliche Synergieeffekte von bis zu 700 Millionen EUR erwarten und rechnerischen Spielraum für eine preisliche Nachbesserung sehen, stößt das Vorhaben bei der Gewerkschaft IGBCE wegen möglicher Risiken für Standorte und Beschäftigte auf deutliche Skepsis.
Mit einem Jahresumsatz von rund 68,9 Mrd. EUR bleibt die funktionierende Verbundstruktur das operative Rückgrat des Konzerns. Das eingeleitete Sparprogramm soll bis Ende 2026 jährliche Einsparungen von über 1,1 Mrd. EUR sichern, um die schrumpfenden Margen wieder schrittweise anzuheben. Trotz des aktuell gedämpften operativen EBITs schüttet das Unternehmen weiterhin eine attraktive Dividende aus.
Bei einer geschätzten Dividendenrendite von über 6,5 % bietet der Titel einen soliden Sicherheitspuffer gegen Marktschwankungen. Die Bewertung ist historisch günstig, erfordert von Anlegern jedoch Geduld und Durchhaltevermögen. Wer an das langfristige Comeback der europäischen Industrie glaubt, findet hier einen Substanzwert mit möglichem Aufholpotenzial in Richtung 60 – 70 EUR.
Während BASF sich mit hoher Disziplin durch die anspruchsvollen Märkte bewegt, schauen wir auf Bayer, der immer noch oder immer wieder mal mit Altlasten ganz anderer Natur ringt.
Bayer – Raus aus der Krise und rein in die Krise?
Die Auswirkungen der Milliardenübernahme von Monsanto wiegen (nach wie vor) schwer auf dem Aktienkurs und belasten das Vertrauen der Investoren. Doch unter neuer Führung stellt sich der Agrar- und Pharmagigant operativ neu auf.
Bei einem Jahresumsatz von knapp 47,6 Mrd. EUR zeigen die Kernsegmente Pharmaceuticals und Crop Science ein robustes operatives Grundgeschäft. Um die hohe Nettoverschuldung zügig abzubauen, wurde die Dividende für drei Jahre auf 0,11 EUR je Aktie gekürzt. Dieser drastische Schritt setzt dringend benötigte liquide Mittel frei, um die Rechtsrisiken einzudämmen und die Forschungspipeline gezielt zu stärken.
Sollte es dem Management gelingen, die US-Rechtsstreitigkeiten schrittweise und dann endgültig beizulegen, besitzt die Aktie weiterhin eine enorme Hebelwirkung nach oben. Bayer bleibt eine klassische Turnaround-Wette mit hoher Volatilität, aber weiterem Erholungspotenzial.
Aktuelle Marktentwicklungen unterstreichen diese anhaltende Volatilität, da die Bayer-Aktie zuletzt auf Wochensicht über 10 % an Wert verlor und wichtige charttechnische Unterstützungszonen im Bereich von 45 EUR testete. Haupttreiber der jüngsten Unsicherheit sind ein laufender Prozess im US-Bundesstaat Missouri, der angebliche Konstruktionsfehler des Herbizids Roundup in den Fokus rückt und weitreichende Auswirkungen auf einen geplanten 7,25-Milliarden-USD-Vergleich haben könnte, sowie gedämpfte Erwartungen der Analysten für die am 3. November anstehenden Quartalszahlen.
Trotz dieser Belastungen halten Großbanken wie J.P. Morgan (Kursziel 61 EUR) und die Deutsche Bank (Kursziel 60 EUR) an ihren positiven Einschätzungen fest, da sie das operative Geschäft strikt von den juristischen Risiken trennen. Zudem eröffnete ein US-Gerichtsbeschluss Bayer jüngst die Möglichkeit, eigene mRNA-Patentklagen gegen Wettbewerber wie BioNTech und Pfizer weiterzuverfolgen, was unerwartetes finanzielles Potenzial durch künftige Lizenzeinnahmen bergen könnte.
Von BASF und Bayer gehen wir nun zu Zefiro, das aus der Behebung ökologischer Altlasten ein hochprofitables Wachstumsmodell formt.
Zefiro Methane: Der umweltfreundliche „Müllmann“ der nordamerikanischen Ölindustrie!
Hunderttausende verwaiste Öl- und Gasbohrlöcher in Nordamerika verursachen massive Umwelt- und Gesundheitsrisiken durch ungehindert austretendes Methangas. Wie CEO Catherine Flax in einem interessanten Interview beleuchtet (abrufbar unter https://youtu.be/Ae_ErqnDCRA ), wandelt Zefiro Methane diese unterschätzte Krise in ein florierendes Umwelt-Business. Die Sanierung dieser verwaisten Bohrungen wird mit staatlicher Unterstützung aus dem US-Infrastrukturpaket vorangetrieben und eröffnet dadurch auch kommerzielle Chancen.
Im Geschäftsjahr 2026 steigerte das Unternehmen seinen Umsatz um 31,1 % auf 42,5 Mio. USD. Der Bruttogewinn kletterte um 66,0 % auf 12,4 Mio. USD, während das bereinigte EBITDA mit 3,8 Mio. USD nachhaltig in die Gewinnzone drehte. Mit der Übernahme der Ausrüstung von Viking Well Service expandierte der Konzern rasch. Ende September folgten wichtige Meilensteine: Ein Erstprojekt im Bereich Kohlenstoffspeicherung in Indiana über 750.000 USD, ein Notfalleinsatz in Michigan für 500.000 USD sowie der erfolgreiche Abschluss des zweiten Sanierungsprojekts im Cuyahoga-Valley-Nationalpark. Bei geschätzten 1.800 Bohrungen in 47 Nationalparks bleibt das Auftragspotenzial riesig.
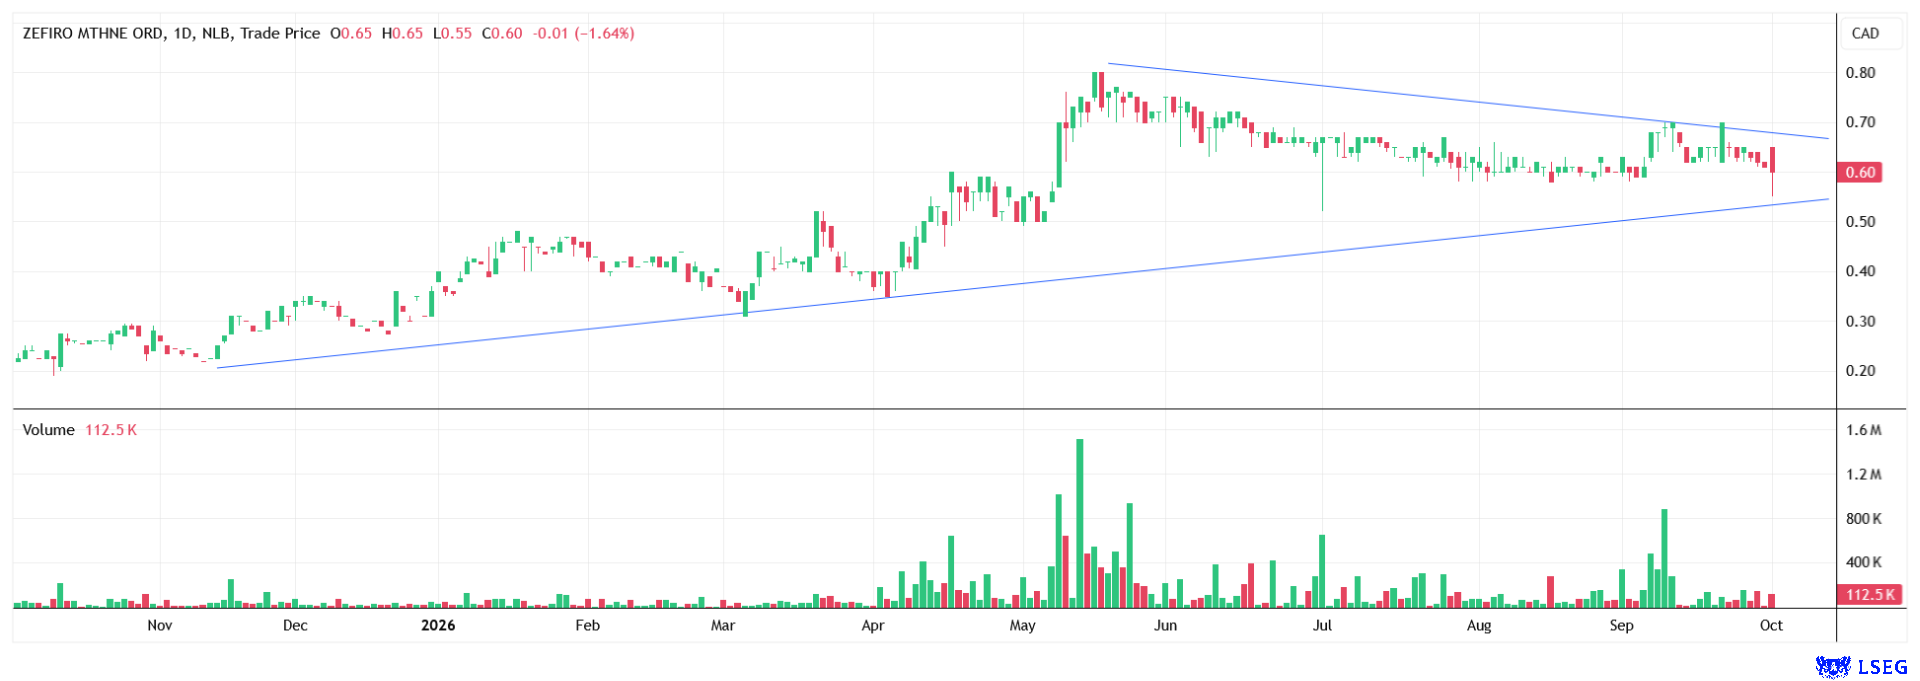
Aus charttechnischer Sicht bewegt sich die Aktie von Zefiro Methane aktuell bei rund 0,60 CAD in einer noch intakten Keilformation. Zuletzt hat der Kurs die mehrmonatige Aufwärtstrendlinie im unteren Bereich erfolgreich getestet und stützt sich dort ab. Ein zügiger Ausbruch über die Marke von 0,70 CAD könnte den Weg in Richtung 0,80 CAD ebnen und bei Überwindung dieser Hürde ein neues Jahreshoch mit Kursziel 1,00 CAD generieren.
Fazit:
BASF überzeugt als dividendenstarker Substanzwert, der geduldigen Anlegern bei einer zyklischen Erholung Kurspotenzial bietet.
Bayer bleibt nach wie vor eine spekulative Turnaround-Chance, deren Erfolg maßgeblich von der schrittweisen Beilegung der US-Rechtsrisiken abhängt.
Zefiro Methane präsentiert sich als operativ stark wachsender Spezialist im Umweltsektor, der mit vollen Auftragsbüchern und einer interessanten Chartformation gute Voraussetzungen für den nächsten Kurssprung mitbringt.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.