30.09.2026 | 05:00
Milliarden-Poker, Margen und Cash-Maschine: Warum Siemens Energy, Evonik und RE Royalties gerade jetzt die echten Gewinner sein könnten!
Wir erleben aktuell gerade im Fall Evonik ein Milliarden-Angebot, das von dem zu Übernehmenden Unternehmen abgebügelt wird und somit einige Investoren relativ ratlos zurücklassen. Oder kommt da jetzt noch ein Aufschlag hinzu? Wir erleben eine Industriefirma, die sich mit voller Wucht aus der Krise kämpft, sich vervielfacht im Kurs, aber jetzt wieder auf dem absteigenden Ast ist. Kann sich das Blatt erneut wenden? Und wir finden im Hintergrund relativ versteckt den leisen Nischen-Profiteur, der mit hohen Dividendenrenditen lockt. Genau dieses Gemisch von 3 Unternehmen erwartet Sie jetzt in unserem Artikel. Wir schauen uns das Comeback von Siemens Energy nach den dunklen Krisenjahren an und analysieren die Aussichten. Wir blicken hinter die Kulissen der abgelehnten Übernahme bei Evonik durch BASF. Und wir durchleuchten RE Royalties, das in der Vergangenheit hohe Dividenden ausgeschüttet hat und vor wichtigen Chartmarken steht. Lesen Sie weiter, denn eine dieser Aktien oder gar alle könnten der entscheidende Turbo für Ihr Portfolio sein!
Lesezeit: ca. 6 Min.
|
Autor:
Matthias Schomber
ISIN:
RE ROYALTIES LTD | CA75527Q1081 | TSXV: RE , OTCQX: RROYF , SIEMENS ENERGY AG NA O.N. | DE000ENER6Y0 , EVONIK INDUSTRIES NA O.N. | DE000EVNK013 , BASF SE NA O.N. | DE000BASF111
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Siemens Energy: Comeback unter Strom!
Die Börse liebt Geschichten, vor allem Comeback- und Reboundgeschichten. Ein wirklich gutes Comeback hat Siemens Energy abgeliefert. Geradezu ein Paradebeispiel dafür. Nach monatelangen Hiobsbotschaften rund um die kriselnde Windkrafttochter Gamesa weht nun schon seit vielen Monaten ein spürbar frischer Wind durch den gesamten Konzern. Die massiven Probleme bei den Onshore-Turbinen schienen das Unternehmen fast in den Abgrund zu reißen und sorgten bei Aktionären für Schweißausbrüche. Doch das Management hat das Ruder eindrucksvoll herumgerissen und die Rückkehr in die schwarzen Zahlen eingeläutet. Die Auftragsbücher quellen förmlich über, denn der unstillbare weltweite Energiehunger, auch durch KI, zwingt Staaten und Konzerne zu Investitionen in die Netzinfrastruktur.
Operativ zeigt die harte Sanierung überaus erfreuliche Früchte, die sich in den Bilanzen widerspiegeln. Der Auftragsbestand kletterte zuletzt auf einen absoluten Rekordwert von über 123 Mrd. EUR, was ein großes Polster für die Zukunft ist. Dies schafft auch die wichtige langfristige Planungssicherheit für die kommenden Jahre und gleichzeitig konnte das Unternehmen im abgelaufenen Geschäftsjahr einen beachtlichen Gewinn nach Steuern von über 1,3 Mrd. EUR verbuchen. Wichtig ist, dass der operative Trend eindeutig nach oben zeigt. Vor allem das klassische Gas- und Stromnetzgeschäft brummt gewaltig und gleicht die bisherigen Schwächen im Wind-Sektor mehr als aus.
Für die Anleger stellt sich nun die Frage nach dem weiteren, konkreten Kurspotenzial. Die Aktie hat bereits einen ordentlichen Lauf hinter sich. Von unter 7 EUR ging es im Laufe der vergangenen Monate bis auf knapp über 195 EUR nach oben. Das war im April dieses Jahres. Dann setzte eine Korrekturbewegung ein, die bis heute anhält.
Positiv könnte es sein, dass eine nachhaltige Dividende durch den extrem positiven Cashflow und den starken Jahresgewinn endlich wieder in greifbare Nähe rücken könnte. Wenn die EBIT-Marge wie vom Vorstand geplant in den nächsten Jahren schrittweise in Richtung 3 % bis 5 % klettert, hat das Papier noch Luft nach oben. Wer auf den Megatrend der weltweiten Energiewende und den Netzausbau setzen möchte, kommt an Siemens Energy auch künftig kaum vorbei.
Siemens Energy hat wohl das Schlimmste überstanden und blickt mit prall gefüllten Auftragsbüchern auf eine rosige Zukunft.
Von der spannenden Trendwende im Energiesektor schwenken wir nun hinüber in die Spezialchemie. Hier geht es aktuell weniger um grüne Netze, sondern um einen Übernahmekampf.
Evonik: Der Milliarden-Poker um die Spezialchemie!
In der europäischen Chemiebranche wird gerade mit harten Bandagen gekämpft, denn der Druck auf die Unternehmen wächst schon seit geraumer Zeit spürbar. Die große Konsolidierungswelle könnte jetzt anrollen und Evonik steht urplötzlich im Blickpunkt, im Mittelkreis eines Übernahmekrimis. Auslöser war eine unverbindliche Offerte des Branchenriesen BASF, die den Essener Spezialchemiekonzern offenbar komplett schlucken wollte. Doch das Management von Evonik zeigte dem Konkurrenten die kalte Schulter und wies das Milliarden-Angebot entschlossen zurück. Die öffentliche Begründung war deutlich und selbstbewusst. Man halte den gebotenen Preis schlichtweg für viel zu niedrig, um überhaupt erst in formelle Verhandlungen einzutreten.
Die Zahlen hinter diesem Übernahmeangebot sind dennoch sehr interessant und sorgen am Markt für Gesprächsstoff. BASF hatte für die Übernahme Berichten zufolge rund 10,3 Mrd. EUR aufgerufen, was einem Preis von etwa 22,15 EUR je Aktie entsprach. Dieser Preis stellte zwar einen Aufschlag von knapp 29 % auf den vorherigen Aktienkurs dar, reichte den selbstbewussten Essenern aber offenbar nicht aus. Daraufhin sprang die Aktie von Evonik an und notierte zeitweise bei knapp unter 20 EUR, was die Erwartung der Anleger auf eine baldige Nachbesserung widerspiegelt. Operativ steht Evonik mitten in einer harten, aber notwendigen Restrukturierung, um die eigene Ertragskraft in einem immer schwieriger werdenden Marktumfeld wieder nach oben zu schrauben.
Die alles entscheidende Rolle in diesem Übernahmepoker spielt nun die RAG-Stiftung, die mit einem Anteil von über 40 % faktisch ein Veto-Recht bei einem potenziellen Deal besitzt. Ohne ihren Segen läuft in Essen absolut gar nichts. Zudem fordert die Gewerkschaft IGBCE verbindliche Zusagen für Investitionen und den langfristigen Erhalt von Arbeitsplätzen. Für spekulative Anleger bietet die aktuelle Lage aber eine interessante Möglichkeit und auch Fantasie auf ein höheres Angebot, möglicherweise in Richtung 25 EUR. Das ist aber jetzt alles nur Spekulation, denn zieht sich BASF komplett und frustriert zurück, droht der aktuelle Kursgewinn ebenso schnell wieder zu verpuffen.
Evonik ist aktuell eine Wette für mutige Investoren, die auf ein nachgebessertes Angebot von BASF wetten. Der Einfluss der starken Großaktionäre, wie der RAG-Stiftung, wird hier am Ende aber den Ausschlag geben.
Von den DAX- und MDAX-Aktien richten wir unseren Blick nun nach Nordamerika, wo ein kleineres Unternehmen mit cleveren Finanzierungen bei den erneuerbaren Energien „sich seine Marge zieht“.
RE Royalties: Die Ertragsmaschine der Erneuerbaren!
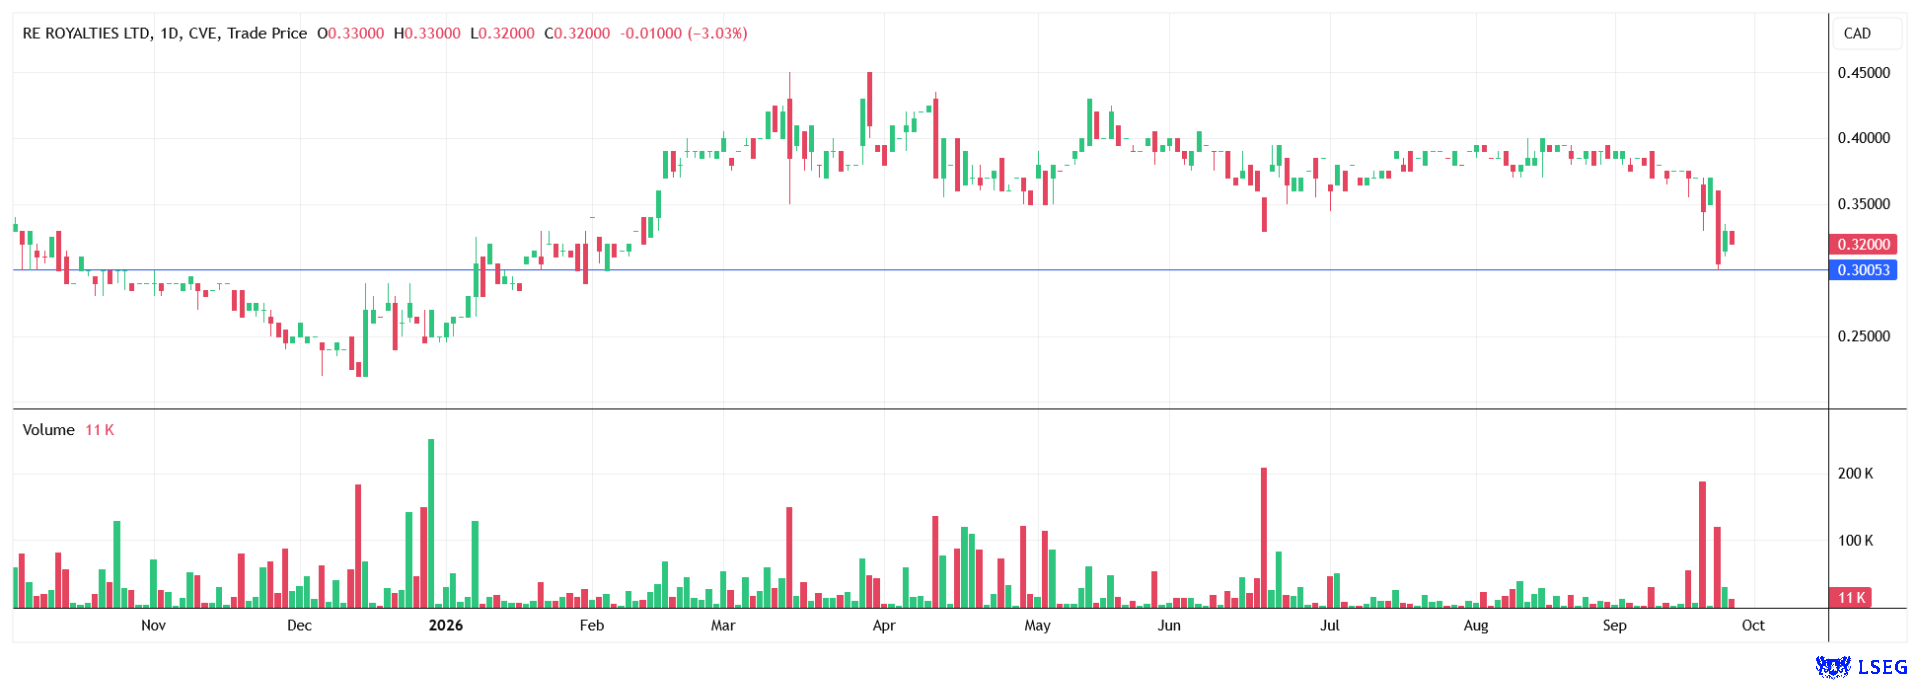
Werfen wir nun den Blick auf die Aktie von RE Royalties. Diese ist zuletzt unter die wichtige Unterstützung bei 0,35 CAD gefallen. Sie hat aber danach mustergültig bei der noch wichtigeren Unterstützung bei 0,30 CAD gehalten und von da aus notiert sie jetzt bei 0,32 CAD. Jetzt gilt es für das Papier, wieder entschlossen nach oben über die 0,35 CAD zu steigen. Dann kann sie wieder weiter Fahrt in Richtung 0,50 CAD aufnehmen, das wäre dann das erste zu erwartende Kursziel laut der Charttechnik, bevor darüber dann Marken bei 0,60 CAD bis 0,70 CAD in den Fokus rücken könnten.
RE Royalties betreibt ein profitables Royalty-Modell im Sektor der Erneuerbaren Energien und hat sich hier einen starken "First-Mover-Advantage" gesichert. Bislang hat das Unternehmen schon über 82 Mio. CAD in 27 erfolgreich abgeschlossene Transaktionen und etwa 135 Projekte investiert. Kredite werden oft zu 12 % bis 13 % vergeben und gepaart mit Royalties kann dies zu einer Zielrendite von beachtlichen 12 % und auch mehr führen. Dass dieses System verlässlich funktioniert, zeigt auch die kürzliche und vollständige Rückzahlung eines Kredits in Höhe von 2,4 Mio. CAD durch Revolve Renewable Power, was die gute Kapitalposition des Unternehmens untermauert.
Zudem gibt es frischen, fundamentalen Rückenwind durch eine neu verkündete Partnerschaft in den Vereinigten Staaten. Das Unternehmen hat eine umfassende Absichtserklärung über bis zu 67,5 Mio. USD mit Solaris Energy unterzeichnet, um eine erweiterte Finanzierungspartnerschaft für mehrere künftige US-Solarprojekte aufzubauen. Gepaart mit der laufenden strategischen Prüfung zur Optimierung des Aktionärswertes bietet die Aktie aktuell ein interessantes Chance-Risiko-Verhältnis. Die dauerhaften Einnahmen aus den diversifizierten Royalty-Verträgen machen das Papier zu einem interessanten Basisinvestment im Clean-Energy-Sektor.
Kurstechnisch steht RE Royalties etwas niedriger als zuletzt, was sich in ein paar Wochen oder Monaten im Nachhinein als attraktive Einstiegsgelegenheit herausstellen könnte, denn gelingt der Ausbruch erneut über die 0,35 CAD, könnte der Markt das solide Geschäftsmodell weiter honorieren.
Fazit: Siemens Energy zeigt, dass ein Turnaround selbst bei tiefen Krisen möglich ist und lockt Investoren mit Rekord-Auftragsbüchern. Bei Evonik laufen die Investoren derzeit um den brodelnden Vulkan der Übernahmefantasien, was rasante Gewinne, aber natürlich auch ein gewisses Rückschlagpotenzial birgt. RE Royalties stellt möglicherweise eine interessante Beimischung dar. Das Unternehmen arbeitet effizient und mit einer klaren Vision im wachsenden Bereich der Erneuerbaren Energien. Wer klug streut, könnte hier bei allen Aktien drei großartige Bausteine für sein Depot finden.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.