29.09.2026 | 04:00
Rohstoff, Rüstung, Raumfahrt: Spektakuläre Kursziele für Almonty, Renk und OHB
Der September ist traditionell nicht der beste Börsenmonat, entsprechend schwer taten sich DAX, Dow Jones und Co. zuletzt. In solchen Phasen lohnt es sich, einen Blick auf die zweite und dritte Reihe zu werfen. Denn einzelne Aktien bieten hier ungeheures Potenzial, wenn man den Analysten Glauben schenken will. Aufsehenerregende Studien kamen in der vergangenen Woche zu Almonty Industries, Renk und OHB heraus. Auf den ersten Blick haben ein Bergbauunternehmen, ein Getriebehersteller und ein Satellitenbauer wenig gemeinsam. Doch bei genauerem Hinsehen stehen alle drei für die Frage, wie unabhängig der Westen bei Rohstoffen, Verteidigung und Infrastruktur im All künftig sein will. Alle drei Aktien notieren weit unter ihren Höchstständen und bieten Chancen von 60 bis über 100 %.
Lesezeit: ca. 8 Min.
|
Autor:
Jens Castner
ISIN:
ALMONTY INDUSTRIES INC. | CA0203987072 | NASDAQ: ALM , RENK AG O.N. | DE000RENK730 , OHB SE O.N. | DE0005936124
Inhaltsverzeichnis:
Der Autor

Jens Castner
Der gebürtige Nürnberger ist seit mehr als 30 Jahren im Finanzjournalismus und am Kapitalmarkt aktiv, zuletzt als Chefredakteur von Börse Online. Seit April 2026 ist er selbstständig tätig, um sich voll und ganz seiner großen Leidenschaft zu widmen: der Identifikation unterbewerteter Aktien, mit besonderem Fokus auf das Nebenwertesegment.
Tag-Cloud
Aktien-Cloud
Almonty Industries: Auf dem Weg zum Wolfram-Giganten
Am Anfang der Kette steht Almonty Industries. Die US-Investmentbank Stifel hat die Aktie am 24. September mit „Kaufen“ in ihre Beobachtung aufgenommen. Das Kursziel liegt bei 25 USD. Beim aktuellen Kurs von 13,40 USD (11,60 EUR) entspricht das einem Aufschlag von mehr als 80 %. Während Goldman Sachs die Aktie auf dem aktuellen Niveau nur als „Neutral“ einstuft, traut DA Davidson dem Papier in einer Studie vom Juli sogar 33 USD zu. Das wäre deutlich mehr als eine Verdopplung. Almontys Geschäftsmodell beruht auf einem der aktuell gefragtesten strategischen Rohstoffe: Wolfram. Es hat den höchsten Schmelzpunkt aller Metalle und ist extrem hart. Ohne Wolfram gäbe es keine Hartmetallwerkzeuge, keine panzerbrechende Munition und keine hitzefesten Triebwerksteile. Laut Stifel wächst die Nachfrage aus der Rüstung seit 2020 um knapp 14 % pro Jahr, schneller als in jedem anderen Bereich. Rund 80 % der weltweiten Wolframproduktion stammen aus China. Seit Peking die Ausfuhr Anfang 2025 drastisch beschränkt hat, ist der Preis für das Zwischenprodukt Ammoniumparawolframat (APT) um rund 775 % gestiegen. In Europa kostet eine metrische Tonneneinheit (MTU, entspricht 10 kg Wolframtrioxid) derzeit rund 3.000 USD.
Ab dem 1. Januar 2027 verschärft das US-Verteidigungsministerium zudem seine Regeln. Wolfram aus Minen in China, Russland, Iran oder Nordkorea ist dann in Rüstungsaufträgen tabu, egal wo es weiterverarbeitet wurde. Auch andere Förderländer machen dicht. Simbabwe hat im Juli die Ausfuhr von Wolframerz verboten, in Vietnam, dem zweitgrößten Produzenten der Welt, liegt ein ähnlicher Vorschlag auf dem Tisch. Zum Portfolio von Almonty gehört seit Jahren die Panasqueira-Mine in Portugal. Das Herzstück ist aber Sangdong in Südkorea, die künftig möglicherweise wichtigste Wolframmine der westlichen Welt. In der ersten Ausbaustufe soll die Mine rund 230.000 MTU Konzentrat pro Jahr liefern, mit Phase II soll sich die Menge ab 2027 etwa verdoppeln. Mehr als 90 % der Produktion aus Phase I sind über einen Abnahmevertrag für 21 Jahre verkauft, mit Mindestpreis, aber ohne Obergrenze. Stifel sieht Almonty bis Ende 2028 als führenden Wolframproduzenten des Westens. Für 2027 erwarten die Analysten einen Umsatz von 926 Mio. CAD, nach 33 Mio. CAD im Jahr 2025. Das Kursziel beruht auf dem 13-Fachen des für 2027 erwarteten operativen Ergebnisses vor Zinsen, Steuern und Abschreibungen (EBITDA). Zudem ist in Korea eine eigene Anlage für Wolframoxid geplant, damit mehr von der Wertschöpfung im Unternehmen bleibt.
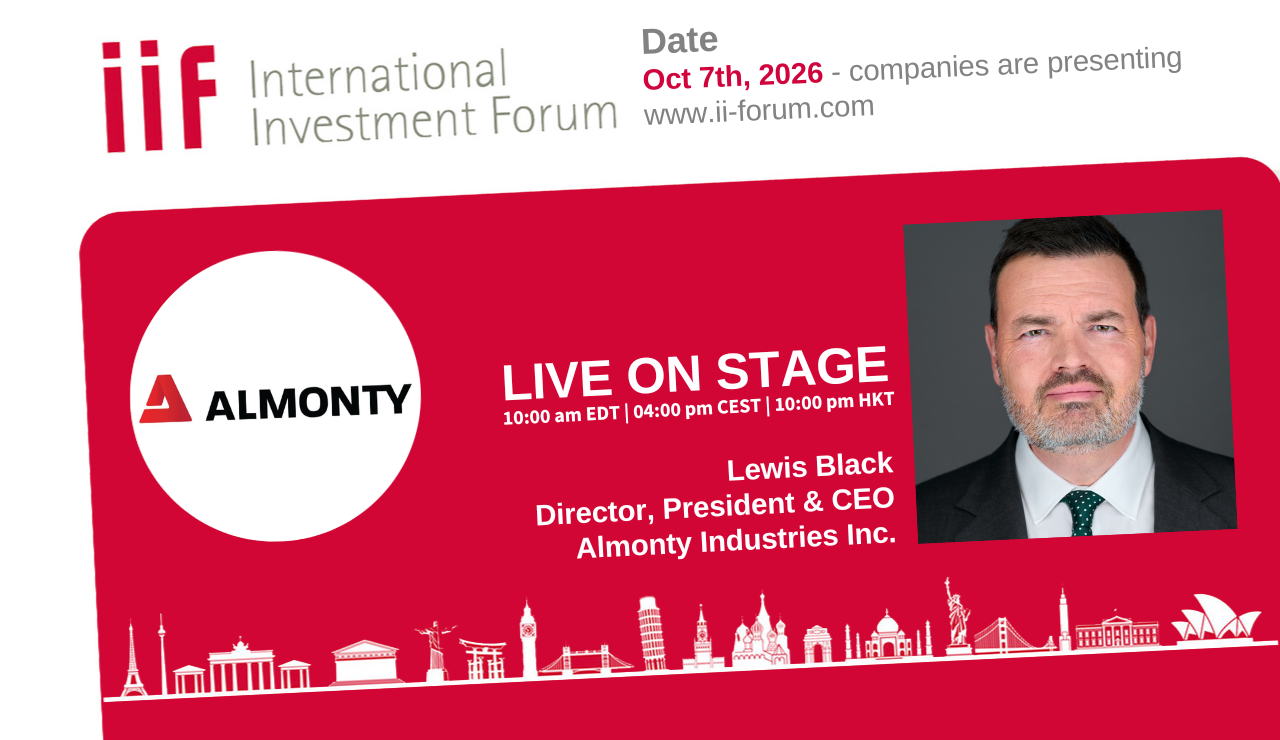
Etwas Geduld ist allerdings gefragt. In Sangdong läuft zwar seit Juni Erz durch die Aufbereitungsanlage. Die letzte behördliche Genehmigung für den kommerziellen Betrieb kam jedoch erst am 17. September. „Sangdong verfügt nun über die Freigabe, die Aufbereitungsanlage kommerziell zu betreiben und zu verkaufen, was sie produziert“, erklärt Vorstandschef Lewis Black. Zwischen Förderung und Verkauf vergehen stets einige Monate. Wie schon im zweiten Quartal dürften die Umsätze aus Korea im Bericht zum dritten Jahresviertel daher kaum sichtbar sein. Der Umsatzsprung um 498 % auf 43,0 Mio. CAD im zweiten Quartal ging vor allem auf die hohen Preise zurück, verkauft wurde jedoch fast ausschließlich Wolfram aus der portugiesischen Produktion. Dennoch spricht CEO Black von einem „ersten Blick auf die künftige Ertragskraft“. Wer aus erster Hand informiert werden möchte, hat am Mittwoch, 7. Oktober, Gelegenheit dazu. Dann ist Black um 16 Uhr deutscher Zeit beim 20. International Investment Forum (IIF) zu Gast, einer der wichtigsten virtuellen Investorenveranstaltungen, zu der auch Privatanleger zugelassen sind. Hier geht's zur Anmeldung:
https://us06web.zoom.us/webinar/register/WN_KxUBth5WSYagM_MwU_P4fw#/registration
Ab dem vierten Quartal wird sich Sangdong auch in den Zahlen zeigen. Zugleich soll Ende des Jahres die Produktion im Gentung-Projekt bei Dillon im US-Bundesstaat Montana beginnen, wohin im April auch der Firmensitz umgezogen ist. Seitdem gilt Almonty nicht mehr als kanadisches, sondern als US-amerikanisches Unternehmen, was Geschäfte mit der dortigen Rüstungsindustrie ungemein erleichtert. Neben Gentung, Sangdong und Panasqueira besitzt Almonty weitere potenzielle Fördergebiete in Spanien, zudem hat das Unternehmen eine Partnerschaft mit der Regierung von Ruanda geschlossen und kann dadurch in dem afrikanischen Land Wolfram von lokalen Kleinproduzenten aufkaufen, um den Nachschub zu sichern. Auch das soll nach kurzer Anlaufphase Cashflow generieren. Finanziell ist die Entwicklung der neuen Standorte gesichert: Nach der erfolgreichen Platzierung einer Wandelanleihe über 800 Mio. USD hat Almonty genügend Geld in der Kasse, um die geplanten Projekte voranzutreiben und sogar eigene Aktien zurückzukaufen. Das alles gibt es derzeit zum Schnäppchenpreis: Auf Basis der Schätzungen für 2027 liegt das Kurs-Gewinn-Verhältnis (KGV) knapp unter 10.
Renk: Kurshalbierung trotz Auftragsbestand auf Rekordniveau
Wofür Wolfram gebraucht wird, zeigt ein Blick auf das Gefechtsfeld: Geschosse, Panzerungen, Raketen. Die schweren Fahrzeuge, die dort unterwegs sind, brauchen wiederum Getriebe. Die liefert der Augsburger Spezialist Renk Group. Goldman Sachs war hier zunächst ähnlich streng wie bei Almonty, hat die Aktie jedoch am 18. September von „Neutral“ auf „Buy“ hochgestuft. Kursziel: 65 EUR. Der vorangegangene Rückschlag biete eine attraktive Einstiegsgelegenheit, argumentiert Analyst Sam Burgess. Berenberg geht mit 72 EUR noch weiter. Vom aktuellen Kurs von 39,91 EUR aus liegt das Aufwärtspotenzial demnach zwischen 60 und 80 %. Renk produziert Antriebstechnik für Kettenfahrzeuge und Schiffe, etwa die Getriebe für den Kampfpanzer Leopard 2 und den Schützenpanzer Puma. Hinzu kommen Gleitlager, Kupplungen und Marineantriebe. Besonders lukrativ ist das Geschäft mit Ersatzteilen und Wartung, im Fachjargon After-Sales genannt. Panzergetriebe sind Jahrzehnte im Einsatz und müssen regelmäßig überholt werden. Bis 2030 soll dieser Bereich 1 Mrd. EUR Umsatz bringen, bis 2035 das Doppelte.
Die Auftragslage ist hervorragend. Im ersten Halbjahr stieg der Auftragseingang um knapp 30 % auf 1,2 Mrd. EUR. Der Auftragsbestand kletterte auf den Rekordwert von 7,4 Mrd. EUR. Das ist fast das Fünffache des für 2026 erwarteten Jahresumsatzes von mehr als 1,5 Mrd. EUR. „Mit knapp 1,2 Mrd. EUR Auftragseingang haben wir bereits nach sechs Monaten nahezu das Niveau der ersten neun Monate des Vorjahres erreicht“, betont CEO Alexander Sagel. Dazu kommen ein Auftrag der US-Armee über bis zu 691 Mio. USD und die Übernahme von David Brown Defence, die Türen nach Großbritannien, Kanada und Australien öffnen soll. Italien hat zudem am 21. September die Beschaffung neuer Kampfpanzer für mehr als 5 Mrd. EUR eingeleitet. Bei solchen Programmen zählt Renk zu den gesetzten Lieferanten für Antrieb und Fahrwerk.
Die Einstiegsgelegenheit ergibt sich laut Analysten aus dem Kurseinbruch nach den Halbjahreszahlen. Trotz des hohen Auftragsbestands fanden Börsianer ein Haar in der Suppe: Der Umsatz wuchs in den ersten sechs Monaten nur um 2,7 % auf 637 Mio. EUR, das bereinigte Ergebnis vor Zinsen und Steuern (EBIT) immerhin um 10 % auf 98 Mio. EUR. Der Ausbau der Produktionskapazität von weniger als 600 Getrieben (2023) auf angestrebte 2.000 im Jahr 2030 kostet zunächst Geld. Die nächsten Prüfsteine sind die Zahlen zum dritten Quartal, die voraussichtlich am 5. November veröffentlicht werden, und eine Strategiepräsentation am 8. Dezember. Mit einem geschätzten 2027er-KGV zwischen 18 und 19 ist die Renk-Aktie deutlich höher bewertet als die von Almonty.
OHB: Satelliten für mehr Sicherheit in Europa
Ohne Satelliten sieht auch die modernste Panzerbrigade wenig. Aufklärung, sichere Kommunikation und Navigation laufen längst übers All. Genau dort ist OHB zu Hause. Die Deutsche Bank hat ihr Kursziel nach einer Roadshow mit dem Finanzvorstand am 25. September von 275 auf 300 EUR angehoben. Analyst Sriram Krishnan verweist auf die Wachstumsdynamik und ein Auftragspotenzial, das der Markt unterschätze. Beim aktuellen Kurs von 183,80 EUR entspräche das einem Aufschlag von 63 %. Berenberg bestätigte zeitgleich das Ziel von 358 EUR und zählt OHB, ebenso wie Renk, zu den Favoriten der Branche. Am höchsten greift Rothschild & Co Redburn mit 360 EUR.
Das Geschäftsmodell des in Bremen ansässigen Unternehmens beruht vor allem auf dem Bau von Satelliten, etwa für das europäische Navigationssystem Galileo und für die Erdbeobachtung. Hinzu kommen Bauteile für Trägerraketen und Flugzeuge. Über die Tochter Rocket Factory Augsburg ist der Konzern zudem an der Entwicklung eigener Raketen beteiligt. Mittelfristig peilt das Management eine Gesamtleistung von mehr als 4 Mrd. EUR an, nach etwa 1,4 Mrd. EUR im laufenden Jahr. Operativ läuft es rund. Im ersten Halbjahr stieg die Gesamtleistung um 11 % auf 627,9 Mio. EUR, das bereinigte EBIT legte um 46 % auf 38,9 Mio. EUR zu. Der Auftragsbestand erreichte mit 3,3 Mrd. EUR ebenfalls einen Rekordwert. Ende August kam ein Auftrag des Satellitenbetreibers SES über knapp 1 Mrd. EUR hinzu. Er umfasst 18 Satellitenplattformen für das europäische Kommunikationsnetz IRIS², die ersten sollen 2029 starten. Am 24. September unterzeichnete die schwedische Tochter zudem eine Absichtserklärung mit dem Rüstungskonzern Saab. Im Fokus stehen Satelliten für Lagebilder, sichere Kommunikation und Frühwarnung. „Der Weltraum ist heute eine Schlüsselvoraussetzung für Sicherheit, Verteidigung und Resilienz in Europa“, sagt Vorstandschef Marco Fuchs.
Der Kurs erzählt eine andere Geschichte. Im Sog des SpaceX-Börsengangs schoss die Aktie im Mai auf bis zu 685 EUR. Danach ging es um mehr als 70 % abwärts. Eine Platzierung neuer und alter Aktien zu 300 EUR im Juni sowie der verschobene Erstflug der dreistufigen Trägerrakete RFA One der Rocket Factory belasteten zusätzlich. Seit dem 21. September ist OHB wieder im TecDAX vertreten, was die Sichtbarkeit bei institutionellen Anlegern erhöht. Das neue Kursziel der Deutschen Bank entspricht exakt dem Platzierungspreis vom Juni. Dieses Niveau wurde also vor Kurzem noch bezahlt und ist daher nicht im Bereich von Wunschträumen angesiedelt. Gemessen am KGV von etwa 35 fürs nächste Jahr ist OHB allerdings auch der teuerste Titel des Trios.
Politischer Rückenwind stützt den Optimismus der Analysten
Drei Unternehmen, eine Kette. Am Anfang steht Almonty mit Wolfram, ohne das weder moderne Munition noch Panzerstahl auskommt. Es folgen die Fahrzeuge, die mit Getrieben von Renk rollen. Die Spitze bilden die Satelliten von OHB, die Lagebilder und sichere Verbindungen liefern. Der politische Rückenwind ist überall derselbe: steigende Budgets für Verteidigung und Raumfahrt und der Wunsch nach Lieferketten im eigenen Einflussbereich. Alle drei Aktien haben zudem kräftig korrigiert, während die operativen Zahlen stimmen. Die Kursziele der Analysten sind ehrgeizig, eine Garantie sind sie nicht. Sie zeigen aber, wie weit Börsenstimmung und Geschäftsentwicklung derzeit auseinanderliegen. Gemessen an der Bewertung lockt vor allem Almonty mit einem einstelligen KGV zum Einstieg, zumal Kurse unter 14 USD ein Niveau sind, von dem aus die Aktie schon mehrfach Richtung 20 USD nach oben gedreht hat.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.