25.09.2026 | 05:00
Aktien für den Rüstungs- und Wasserstoffboom: Steyr Motors, Rheinmetall und dynaCERT im schnellen Check!
Es gibt bestimmte Branchen und auch bestimmte Unternehmen aus diesen Branchen, die eine genaueren Analyse bedürfen. Daher schauen wir uns heute 2 Unternehmen aus dem Bereich Rüstung und 1 Unternehmen aus dem Bereich Cleantech/Wasserstoff an. Den Auftakt macht der österreichische Motorenbauer Steyr Motors, der aktuell mit operativem Gegenwind und charttechnischen Schwierigkeiten zu kämpfen hat. Direkt danach widmen wir uns dem deutschen Rüstungskonzern Rheinmetall, der zwar fundamental auf Rekordjagd ist, sich aber momentan an einer magischen Kursschwelle befindet und sich dort sehr schwer tut. Den Abschluss bildet das kanadische Cleantech-Unternehmen dynaCERT, das mit seiner innovativen Emissions-Technologie weiterhin an einem globalen Durchbruch arbeitet. Wir tauchen nachfolgend in die Bilanzen, Margen und Zukunftsaussichten dieser drei Werte ein.
Lesezeit: ca. 5 Min. | Autor: Matthias Schomber
ISIN: DYNACERT INC. | CA26780A1084 | TSX: DYA , OTCQB: DYFSF , RHEINMETALL AG | DE0007030009 , STEYR MOTORS AG | AT0000A3FW25
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Steyr Motors: Prognosekürzung bremst!
Der österreichische Spezialist für Hochleistungsmotoren befindet sich derzeit in einer Schwächephase, zumindest im börslichen Chartbild. Steyr war ein Unternehmen, das vor einiger Zeit noch von Analysten wegen der innovativen Antriebssysteme gefeiert wurde. Mittlerweile hat aber die harte wirtschaftliche Realität das Unternehmen eingeholt und vielleicht sogar überholt. Die Aktie verlor seit ihren Höchstständen spürbar und handelt mittlerweile in einem recht nervösen Rüstungsaktien-Umfeld um die Marke von 30,80 EUR. Es wird sich jetzt zeigen, ob diese Durststrecke schnell überwunden werden kann oder ob der Gegenwind länger anhält.
Das Geschäftsmodell konzentriert sich auf äußerst robuste Spezialantriebe für marine und militärische Anwendungen. Allerdings mussten die Umsatzprognosen für 2026 spürbar auf eine Spanne von lediglich 56 bis 61 Mio. EUR nach unten korrigiert werden. Gleichzeitig schrumpfte die erwartete EBIT-Marge auf eher bescheidene 8 % bis 12 %, was die Rentabilität deutlich schmälert. Diese fundamentalen Dämpfer zwangen das Management sogar dazu, die ambitionierten mittelfristigen Ziele für das Jahr 2027 vorerst komplett auf Eis zu legen. Operativ muss das Unternehmen in den nächsten Quartalen beweisen, dass die verschobenen Aufträge nicht dauerhaft an die Konkurrenz oder gar ganz verloren sind.
Trotz des aktuellen Gegenwinds bleibt das Unternehmen für Anleger nicht völlig uninteressant. Die jüngst diskutierte Dividende, die von Analysten in der Vergangenheit noch positiv hervorgehoben wurde, bietet zumindest einen kleinen Puffer für geduldige Aktionäre. Wer hier jetzt einsteigt, setzt auf einen klassischen Turnaround und die Erholung der Auftragslage im Antriebssektor in den kommenden Monaten. Bis sich die operativen Kennzahlen jedoch wieder spürbar aufhellen und die Analysten ihre Skepsis ablegen, ist bei diesem Nebenwert eine gesunde Portion Vorsicht geboten. Erst über der Marke von 35 EUR dürfte die Aktie wieder einen Trendwechsel vollziehen. Dann könnte es charttechnisch auch wieder auf eine „Kaufchance“ drehen.
Rheinmetall: Zäher Kampf um die magische 1.000er-Marke!
Von Steyr, der eher im Rüstungsmarkt ein Nischenplayer ist, kommen wir zum absoluten Schwergewicht der europäischen Verteidigungsindustrie. Die Aktie von Rheinmetall pendelt seit Tagen um die psychologisch immens wichtige Schwelle von 1.000 EUR. Selbst die Eröffnung der Rüstungsmesse Eudex in Essen konnte eher überraschenderweise keine zündenden Impulse liefern, was den Kurs zuletzt um über 2 % auf unter 1.000 EUR abrutschen ließ. Der Wert liegt damit gut 50 % unter seinem bisherigen Rekordhoch, was laut Charttechnikern auf eine möglicherweise anhaltende hartnäckige Konsolidierung hindeutet. Dennoch bleibt das langfristige fundamentale Umfeld durch die anhaltenden oder auch neuen geopolitischen Konflikte und massive Aufrüstungswellen hoch.
Operativ läuft die Maschine des Düsseldorfer Konzerns weiterhin auf Hochtouren. Im zweiten Quartal sprang der Umsatz kräftig von 2,43 Mrd. EUR auf 3,29 Mrd. EUR, während der Gewinn je Aktie bei 2,66 EUR lag. Ein Meilenstein gelang dem Unternehmen kürzlich in Bremen, wo der Schieß- und Gefechtssimulator AGSW erfolgreich die strenge Werksabnahme der Bundeswehr bestand. Zusätzlich untermauert die frische Inbetriebnahme einer 40 Tonnen schweren Vibrationstestanlage für den Kampfpanzer Challenger 3 in Großbritannien die zielstrebige internationale Expansionsstrategie. Auch ein möglicher Bundeswehrvertrag über riesige 12,4 Mrd. EUR für das sogenannte Arminius-Projekt sorgt im Hintergrund für extrem viel Fantasie bei den Investoren.
Auf der Bewertungsseite scheiden sich aktuell jedoch die Geister der Analysten erheblich. Das Analysehaus mwb research mahnt ausdrücklich zur Vorsicht und senkte das Kursziel zuletzt auf 1.050 EUR. Demgegenüber stehen äußerst bullische Prognosen von Bernstein Research, die ein Kursziel von 1.900 EUR und eine klare „Outperform“-Einstufung ausrufen. Die langfristigen Perspektiven bleiben aufgrund der prall gefüllten Auftragsbücher gut, auch wenn kurzfristig ein Abrutschen unter die wichtige Haltezone von 950 - 970 EUR droht. Dann könnten auch Kurse im Bereich 750 - 800 EUR möglich werden. Anleger brauchen kurzfristig möglicherweise im wahrsten Sinne des Wortes Nerven aus Stahl, könnten aber mittel- bis langfristig von der fortgesetzten europäischen Aufrüstung profitieren.
dynaCERT: Vor dem Chart-Ausbruch?
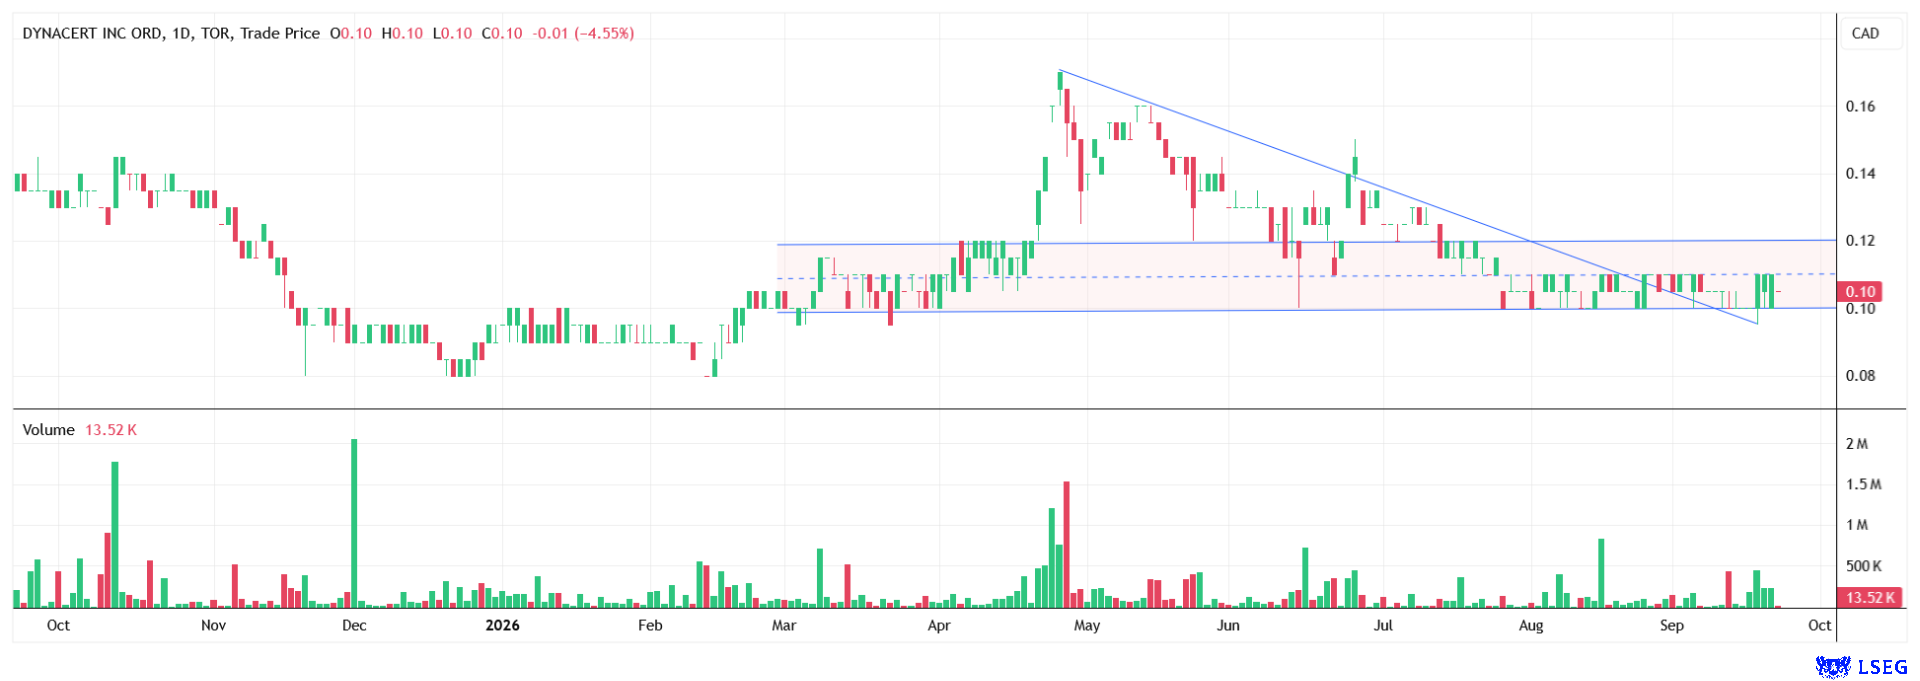
Während Rheinmetall fast ausschließlich von direkten Rüstungsausgaben lebt, setzt unser dritter Wert auf die eher stille, aber unaufhaltsame ökologische Transformation von Fuhr- und Maschinenparks. Die Aktie des kanadischen Cleantech-Spezialisten dynaCERT liegt aktuell bei 0,105 CAD und war bzw. ist teilweise immer noch in einer Keilformation gefangen. Ein dynamischer Ausbruch über die Schwelle von 0,12 CAD könnte den Kurs rein charttechnisch schnell in Richtung 0,15 CAD bis 0,20 CAD katapultieren. Diese charttechnische Spannung wird derzeit untermauert durch eine äußerst aktive Phase der globalen Markterschließung.
**Im Kern des Geschäftsmodells steht die hochinnovative HydraGEN-Technologie, die den Kraftstoffverbrauch und die schädlichen Emissionen von Dieselmotoren durch eine gezielte Wasserstoff-Einspritzung merklich senken kann. Die Meldungen vom 6. und 18. August 2026 belegen die Fortschritte: In Vietnam laufen derzeit entscheidende Pilotprojekte in der kommunalen Müllentsorgung, der Öl- und Gasindustrie sowie im Logistiksektor bei großen Hafenanlagen auf Hochtouren. Um diese Tests zu begleiten, wurde die firmeneigene Telematik-Software HydraLytica gezielt aufgewertet, um genaue Baselines für den Flottenbetrieb zu erstellen.
Gleichzeitig fokussiert sich dynaCERT mit gezielten Auftritten, wie der IAA TRANSPORTATION in Hannover und der POWERGEN 2027 in Utah, auf wichtige Entscheider in den Kernmärkten.** Solche direkten Kundenkontakte in den Segmenten Schwerlastverkehr, Hafenbetrieb und stationäre Stromerzeugung sollen die Kommerzialisierung nun endlich beschleunigen.
Investoren haben hier ein spannendes Unternehmen vor sich, das den schwierigen Sprung vom reinen Hoffnungsträger zum ernstzunehmenden Zulieferer vollziehen möchte. Die erfolgreiche Verra-Zertifizierung der eigenen Methodik zur Generierung handelbarer CO2-Zertifikate könnte dem Konzern langfristig einen äußerst lukrativen Zusatzertrag bescheren.
Sollte der technologische Durchbruch in den asiatischen und amerikanischen Fokusmärkten im Laufe des kommenden Jahres tatsächlich gelingen, dürfte die aktuelle Bewertung der Aktie eher günstig sein. Ein Einstieg erfordert auf diesem Niveau oder nach einem Ausbruch zwar Mut zum Risiko, könnte aber die Anleger jedoch möglicherweise mit enormen Renditesprüngen belohnen, sobald die charttechnischen Ketten endgültig gesprengt werden.
Fazit: Steyr Motors muss nach deutlichen Prognosekürzungen und einem sinkenden Margenprofil zunächst operativ wieder Tritt fassen, bleibt als Turnaround-Wette auf dem ermäßigten Niveau jedoch auf dem Zettel. Rheinmetall hingegen schwimmt operativ auf einer Rekordwelle, kämpft aber kurzfristig massiv mit charttechnischen Widerständen an der hartnäckigen 1.000-EUR-Marke. Bei dynaCERT blicken wir positiv auf eine vielversprechende Umwelttechnologie. Die Aktie steht aktuell an der Schwelle kurz vor einem möglichen klassischen Ausbruch über die 0,12 CAD. Das Unternehmen könnte durch konkrete weltweite Vertriebserfolge vielleicht den Markt bald positiv überraschen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.