20.08.2026 | 04:30
Munition, Motoren, Minen: Rheinmetall, Mercedes-Benz und Power Metallic Mines im Rohstoff-Rennen
Die Rüstungsindustrie boomt, die Automobilbranche elektrifiziert – und beide kämpfen um dieselben Rohstoffe: Kupfer, Nickel, Platinmetalle. Deren Förderung konzentriert sich oft auf politisch heikle Regionen wie Russland, während China einen Großteil der weltweiten Verarbeitung kontrolliert. Die Folge: Wer sich nicht rechtzeitig absichert, riskiert stillstehende Bänder. Rheinmetall braucht die Metalle für Munition und Panzer, Mercedes-Benz für Batterien und E-Motoren, Power Metallic Mines will sie liefern. Wie die Kurschancen für die Aktien dieses Trios stehen.
Lesezeit: ca. 6 Min.
|
Autor:
Jens Castner
ISIN:
RHEINMETALL AG | DE0007030009 , POWER METALLIC MINES INC. | CA73929R1055 | TSXV: PNPN , OTCBB: PNPNF , MERCEDES-BENZ GROUP AG | DE0007100000
Inhaltsverzeichnis:
Der Autor

Jens Castner
Der gebürtige Nürnberger ist seit mehr als 30 Jahren im Finanzjournalismus und am Kapitalmarkt aktiv, zuletzt als Chefredakteur von Börse Online. Seit April 2026 ist er selbstständig tätig, um sich voll und ganz seiner großen Leidenschaft zu widmen: der Identifikation unterbewerteter Aktien, mit besonderem Fokus auf das Nebenwertesegment.
Tag-Cloud
Aktien-Cloud
Wenn die Produktion nie stillstehen darf
Die Rüstungsindustrie kämpft mit Engpässen: Munition, Gehäuse und Leiterplatten benötigen erhebliche Mengen Kupfer, während hitzebeständige Legierungen und elektronische Bauteile auf Nickel, Platin und Co. angewiesen sind. Der Wettlauf um diese Metalle hält die Börse in Atem, denn sie werden auch in der zivilen Luft- und Raumfahrt, in Rechenzentren und Elektroautos verbaut. Für einen Konzern wie Rheinmetall, der gegenüber Regierungen zur Einsatzbereitschaft verpflichtet ist, kann ein Lieferausfall bei diesen Rohstoffen zum ernsten Problem werden. Produktionsstillstand ist vertraglich schlicht nicht vorgesehen. Damit wird die Absicherung eigener Lieferketten – im Fachjargon „Friendly Sourcing“ (Beschaffung aus politisch stabilen, verbündeten Staaten) – zur strategischen Notwendigkeit.
Die aktuellen Zahlen zeigen, wie rasant das Problem wächst: Allein im zweiten Quartal legte der Umsatz des Düsseldorfer DAX-Konzerns im Vergleich zum Vorjahreszeitraum um knapp 70 % auf fast 3,3 Mrd. EUR zu. Das operative Ergebnis vor Zinsen und Steuern (EBIT) stieg mit 74 % noch etwas stärker an – auf 786 Mio. EUR. Der Auftragsbestand erreichte mit 80,5 Mrd. EUR einen Rekordwert (+44 %). Allein im zweiten Jahresviertel kamen neue Bestellungen im Wert von 11,4 Mrd. EUR hinzu, darunter ein rumänischer Großauftrag über 5,7 Mrd. EUR für Lynx-Schützenpanzer und Skyranger-Flugabwehrsysteme. Besonders kupferintensiv dürfte das Munitionsgeschäft wachsen, das sich nach Unternehmensangaben auf Sicht von drei Jahren von 1,5 Mrd. EUR auf rund 4 Mrd. EUR Umsatz nahezu verdreifachen soll.
Dass selbst diese Auftragsflut nicht vor Rückschlägen schützt, zeigt die auf 13,7 bis 14,2 Mrd. EUR gesenkte Umsatzprognose für 2026 – Grund ist der Stopp des Fregattenprogramms F126 durch das Bundesverteidigungsministerium. Am Kapitalmarkt sind die Einschätzungen deshalb zwiegespalten: Die anfängliche Euphorie unmittelbar nach dem Quartalsbericht ist verflogen. Inzwischen traten einige Experten auf die Bremse, weshalb der Kurs seit dem Monatswechsel nicht mehr recht vom Fleck kommt. Mit aktuell 1.194 EUR bewegt er sich weit unter dem 2025er-Hoch von 2.009 EUR. Für mittel- bis langfristig orientierte Anleger könnte das eine Chance sein. Das durchschnittliche Kursziel der Analysten liegt bei rund 1.700 EUR (Spanne 1.350 bis 2.000 EUR), was einem Potenzial von mehr als 40 % entspricht.
Das Vorkommen, das die Lücke schließen kann
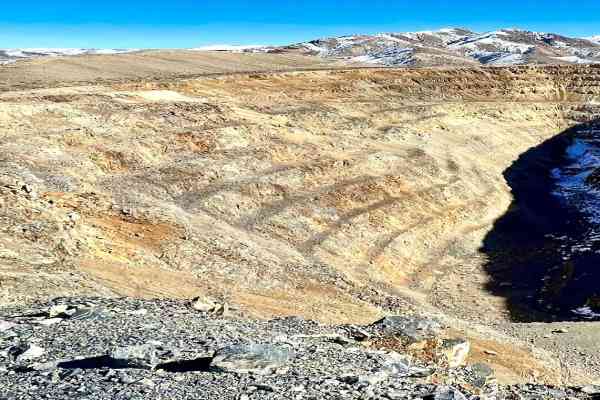
Ob Rheinmetall die Zielmarken der Analysten oder gar die alten Höchststände wieder erreicht, ist für Börsianer eine spannende Frage. Der eigentliche Knackpunkt bleibt aber, woher die Metalle für das künftige Wachstum kommen sollen, solange Förderung und Verarbeitung von Staaten dominiert werden, deren Interessen die Aufrüstung Europas zuwiderläuft. Genau hier setzt Power Metallic Mines an. Das kanadische Explorationsunternehmen entwickelt mit dem Nisk-Lion-Tiger-Projekt in Québec ein hochgradiges Polymetallvorkommen. Dort lagern unter anderem Kupfer, Nickel, Kobalt, Platin, Palladium, Gold und Silber im Boden – ein ungehobener Schatz von geopolitischer Bedeutung.
Die jüngsten Bohrergebnisse förderten einmal mehr weit überdurchschnittliche Gehalte an Kupferäquivalent zutage – teilweise in nur rund 140 m Tiefe. Ein struktureller Vorteil: Die kritischen Metalle liegen in Québec als Sulfiderze vor. Das spart Energie bei der Verarbeitung und schont die Umwelt, da keine externe Schwefelsäure zugeführt werden muss. Zudem liegt das Projekt in unmittelbarer Nähe zu einem Umspannwerk von Hydro-Québec, weshalb die künftige Mine mit günstiger, CO₂-freier Wasserkraft betrieben werden kann. Der CO₂-Fußabdruck schrumpft dadurch auf bis zu ein Fünftel herkömmlicher Werte. Mit Blick auf staatlich überwachte Militär-Lieferketten bietet diese Kombination aus politischer Stabilität und makelloser Umweltbilanz genau das, was Konzerne wie Rheinmetall suchen.
Bergbau-Legenden decken sich ein
Nach dem Zukauf von 313 angrenzenden Claims von Li-FT Power im Jahr 2025 kontrolliert Power Metallic Mines inzwischen rund 330 km² mit etwa 50 km Beckenrand-Potenzial. Zur Diversifizierung hält das Unternehmen aus Toronto zudem eine Explorationslizenz in Saudi-Arabien (Kupfer-Gold-Zink) sowie einen 50 %-Anteil an Chilean Metals mit Landpaketen in British Columbia und Chile. Ergänzend treibt das Management um CEO Terry Lynch eine Notierung an der US-Technologiebörse Nasdaq voran, was dazu führen könnte, dass das Interesse institutioneller Investoren an der Aktie wächst. Die Rohstoffszene ist schon längst auf die Börsenstory aufmerksam geworden. Im Aktionariat finden sich klangvolle Namen wie Eric Sprott, Robert Friedland und Rob McEwen – allesamt Bergbau-Veteranen mit eindrucksvollen Erfolgsbilanzen.
Das durchschnittliche Analysten-Kursziel liegt bei 2,92 CAD (Spanne 2,38 bis 3,72 CAD) – theoretisch ein Potenzial von 100 % oder mehr. Die für Ende August erwartete Mineral Resource Estimate (MRE, eine erste standardisierte Ressourcenschätzung) und weitere Projektfortschritte könnten Bewegung in den Kurs bringen, der nach einer starken Rally zum Jahreswechsel aktuell um die Marke von 1,20 CAD (0,75 EUR) pendelt. GBC Research beziffert den Bruttovermögenswert des Projektportfolios auf 737 Mio. CAD – perspektivisch sei auch 1 Mrd. CAD denkbar, heißt es in der jüngsten Studie des Augsburger Analystenhauses. Dem steht eine Marktkapitalisierung von lediglich rund 300 Mio. CAD gegenüber.
Der Kampf um Batterierohstoffe
Die Elektrifizierung der Autoindustrie treibt die Nachfrage nach denselben Metallen wie die Rüstungsbranche: Nickel, Kupfer und Kobalt sind zentrale Bestandteile von Batteriezellen. Insofern dürften sich auch Industrieikonen wie Mercedes-Benz für die Fortschritte in der Nisk-Lion-Tiger-Zone interessieren. Der Konzern begegnet der Rohstoffknappheit mit langfristigen Lieferverträgen. Ein Beispiel ist die Vereinbarung mit dem deutsch-kanadischen Unternehmen Rock Tech Lithium: Ab 2026 sollen durchschnittlich 10.000 t Lithiumhydroxid pro Jahr geliefert werden, mit einem geschätzten Vertragswert von rund 1,5 Mrd. EUR über fünf Jahre.
Voraussetzung für die Schwaben ist, dass die Rohstoffe ausschließlich aus nach dem IRMA-Standard (Initiative for Responsible Mining Assurance) auditierten Minen stammen. Ergänzt wird diese Strategie durch Kreislaufwirtschaft: Seit 2024 betreibt Mercedes-Benz in Kuppenheim Europas erste Batterie-Recyclingfabrik mit einer Rückgewinnungsquote von über 96 % für Nickel, Kobalt und Lithium – eingebettet in die Nachhaltigkeitsstrategie „Ambition 2039“, die auf eine bilanziell CO₂-neutrale Neuwagenflotte abzielt. Da das Recycling-Material bei Weitem nicht ausreicht, um den eigenen Rohstoffbedarf zu decken, wäre Power Metallic Mines als künftiger, ESG-konformer Lieferant prädestiniert.
Operativ durchläuft Mercedes-Benz wie die gesamte deutsche Automobilindustrie eine schwierige Phase. Die Erlöse sanken im zweiten Quartal um 3,3 % auf 32,1 Mrd. EUR, belastet vor allem durch einen Absatzrückgang von 30 % in China. Auf der anderen Seite legte der Konzerngewinn um 13,5 % auf 1,09 Mrd. EUR zu – gestützt durch Kostensenkungen sowie starke Zahlen bei den Sparten Vans und Financial Services. Wohin die Reise geht, zeigt sich am Absatz reiner Elektrofahrzeuge, der um 51 % zulegte, in Europa sogar um 87 %. Die seit dem Jahreswechsel anhaltende Talfahrt des Aktienkurses scheint langsam zum Stillstand zu kommen. Aktuell notiert das Papier bei rund 45 EUR; das durchschnittliche Analysten-Kursziel liegt bei 59,60 EUR (Spanne 52 bis 73 EUR), was einem Potenzial von etwa einem Drittel entspricht. Sollte die von Analysten im Schnitt erwartete Dividende von 3,17 EUR für dieses Jahr tatsächlich ausgeschüttet werden, entspräche das einer knackigen Rendite von rund 7 %.
Warten auf die Initialzündung
Militärische und zivile Nachfrage konkurrieren um dieselben kritischen Metalle. Rheinmetall und Mercedes-Benz stehen deshalb vor dem Problem der Rohstoffbeschaffung aus politisch stabilen Regionen. Power Metallic Mines könnte für beide DAX-Konzerne Teil der Lösung sein, allerdings wird die Produktion voraussichtlich nicht vor 2030 beginnen. Trotzdem sind Explorer gerade in solchen Phasen interessant: Zum einen als Übernahmekandidat für etablierte Minengesellschaften, zum anderen steigt der Kurs mit jeder Entdeckung neuer Vorkommen. Die für Ende des Monats erwartete Ressourcenschätzung könnte eine Initialzündung auslösen. Bei Rheinmetall spricht der sprunghaft wachsende Auftragseingang dafür, dass zumindest das durchschnittliche Kursziel der Analysten von rund 1.700 EUR in absehbarer Zeit wieder erreicht wird. Mercedes-Benz bietet den Experten zufolge ebenfalls erhebliches Aufwertungspotenzial, allerdings ist die Automobilbranche an der Börse derzeit kein Renner. Engagements könnten für Aktionäre zum Geduldsspiel werden. Für die Wartezeit entschädigt bei Mercedes die hohe Dividendenrendite.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.