12.10.2026 | 05:00
Jede Krise bietet eine Chance! Nordex schwächelt, Jungheinrich kämpft und RE Royalties mit Bodenfindung!
Wenn der Markt, bzw. die Marktteilnehmer trotz prall gefüllter Auftragsbücher plötzlich die Nerven verlieren und dann Industrie-Schwergewichte wie z. B. Jungheinrich auf neue Mehrjahrestiefs abstürzen, stellt sich u. a. für Privatanleger die entscheidende Frage, ob es sich um eine gefährliche Krise mit weiter fallenden Notierungen oder eine attraktive Einstiegschance handelt. Auch Nordex konnte zuletzt nicht mehr an die Erfolge von Anfang des Jahres anknüpfen. Die Aktie ist in einer Konsolidierungsbewegung gefangen und hat mittlerweile wieder das Niveau von Ende Februar erreicht, als die Aktie unter hohem Volumen und mit einer langen grünen Wochenkerze nach oben ausgebrochen ist. Ist das jetzt ein gutes Kaufniveau für Investoren, die aktuell händeringend nach stabilen, hochrentablen Alternativen im Zukunftsmarkt der erneuerbaren Energien suchen? Erfahren Sie, warum die Skepsis bei bekannten deutschen Namen überwiegen könnte und weshalb ein Pionier der Lizenzfinanzierung nach einem charttechnischen „Bilderbuch-Muster“ vor dem nächsten großen Kurssprung stehen könnte.
Lesezeit: ca. 4 Min.
|
Autor:
Matthias Schomber
ISIN:
RE ROYALTIES LTD | CA75527Q1081 | TSXV: RE , OTCQX: RROYF , NORDEX SE O.N. | DE000A0D6554 , JUNGHEINRICH AG O.N.VZO | DE0006219934
Inhaltsverzeichnis:
Der Autor
Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Nordex: Volle Auftragsbücher, aber der Markt bleibt misstrauisch!
Windkraft gilt als eine der zentralen Säulen der globalen Energiewende, doch an der Börse verläuft der Weg für Turbinenbauer selten ohne Turbulenzen. Die Aktie von Nordex gab zuletzt spürbar nach und notiert aktuell bei rund 35,60 EUR. Obwohl Großaufträge aus verschiedenen europäischen Ländern sowie der Türkei eingetrudelt sind, zeigen sich Anleger vorsichtig. Der Markt scheint zu bezweifeln, ob sich das beeindruckende Ordervolumen rasch in dauerhaft höhere Gewinne ummünzen lässt.
Im operativen Geschäft sieht es eigentlich solide aus, denn der Konzern liefert moderne Turbinen der Delta4000-Serie und koppelt diese Verkäufe eng an langfristige Wartungsverträge mit Laufzeiten von bis zu 25 Jahren. Das Servicegeschäft sorgt für wiederkehrende, planbare Einnahmen. Gleichzeitig treibt der enorme Strombedarf von KI-Rechenzentren die Nachfrage in den USA an. Auf der Kehrseite belasten jedoch der intensive Preiswettbewerb bei Neuprojekten und mögliche politische Hürden im deutschen Heimatmarkt.
Analysten sehen zwar im Konsens ein Kursziel von knapp 53 EUR, doch die erhebliche Spanne der Urteile mahnt eher auch zur Vorsicht. Mit einem KGV für 2026 von etwa 17 bezahlt der Markt bereits künftige Erträge, die erst noch erwirtschaftet werden müssen. Für Anleger bleibt Nordex dennoch eine spannende Turnaround-Wette, deren Erfolg an schärferen Margen hängt.
Charttechnisch darf aber der Bereich von 32 – 34 EUR nicht unterschritten werden, sonst drohen Kurse um die 25 EUR. Nach oben hin ist oberhalb der Marke von 41,50 EUR der Weg in Richtung 50 EUR nahezu frei.
Jungheinrich: Roboter-Innovation trifft auf harten Branchenwind!
Die Logistikbranche macht im Zuge der Automatisierung riesige Schritte nach vorne, doch die Aktie des Hamburger Spezialisten Jungheinrich befindet sich derzeit beschleunigt im Sturzflug. Das Papier sackte jüngst auf unter 21 EUR ab und markierte damit ein bitteres Mehrjahresstief. Der Verkaufsstart des neuen autonomen Transportroboters EAC 212a konnte die Woge der Enttäuschung bisher nicht stoppen.
Dabei beweist das Unternehmen operativ durchaus Innovationskraft: Der EAC 212a bringt mithilfe von LiDAR-Sensoren und 3D-Kameras bis zu 1.200 Kilogramm schwere Lasten ohne aufwendige Hallenumbauten ans Ziel. Zudem sichert bzw. stärkt ein Großauftrag über 5.000 Fahrzeuge von Kühne + Nagel die Grundauslastung der Hamburger Werkshallen. Obwohl der Auftragseingang im ersten Halbjahr 2026 um 7,7 % auf 2,95 Mrd. EUR anstieg, sackte das EBIT recht dramatisch und enttäuschend von über 210 Mio. EUR auf unter 145 Mio. EUR ab.
Hauptverantwortlich für diesen Druck auf die Marge von nur noch 5,4 % sind hohe Marktzinsen, die Kaufzurückhaltung der Industriekunden sowie eine aggressive Preiskonkurrenz aus China. Die Analystenhäuser reagieren gespalten und während einige Institute das Papier drastisch abstuften, halten andere noch an einer Kaufempfehlung fest. Solange der Preisdruck anhält, erfordert ein Einstieg bei Jungheinrich starke Nerven.
Charttechnisch dürfte bei Kursen unter 20 EUR noch mehr Druck aufkommen und den Kurs Richtung 15 EUR drücken. Erst Kurse oberhalb von 24 EUR könnten für Entspannung sorgen.
RE Royalties: Cleveres Finanzierungsmodell!
Während klassische Industrie- und Anlagenbauer mit schwankenden Margen zu kämpfen haben, geht RE Royalties einen völlig anderen Weg. Als Pionier im Bereich der ertragsbasierten Lizenzfinanzierung für erneuerbare Energien stellt das kanadische Unternehmen Entwicklern Kapital bereit. Der Mechanismus ist denkbar einfach wie wirkungsvoll: Kurzfristige, besicherte Darlehen mit Zinssätzen von 12 % bis 13 % fließen idealerweise recht schnell zurück, während langfristige Lizenzrechte über 15 bis 20 Jahre hinweg verlässliche Cashflows sichern. Das Kapital wird kontinuierlich reinvestiert und erzeugt einen starken Zinseszins-Effekt.
Anfang August 2026 untermauerte RE Royalties dieses Erfolgsmodell mit einer bedeutenden Nachricht. Das Unternehmen investierte weitere 1,0 Mio. USD in Lizenzrechte an einem Solar-Portfolio von Solaris Energy. Damit steigt die Gesamtsumme dieser Partnerschaft auf 4,8 Mio. USD. Noch spannender dürfte die geschlossene Absichtserklärung (LOI) über bis zu 67,5 Mio. USD sein, die den Weg für künftige Finanzierungen von über 90 weiteren Solarprojekten in den USA ebnen könnte. Zusammen mit der vollständigen Rückzahlung eines Kredits über 2,4 Mio. CAD durch Revolve Renewable Power verfügt das Management über ein gutes Polster für das weitere Wachstum. Das Portfolio umfasst bereits über 100 Lizenzrechte in Nordamerika, Südamerika und Asien.
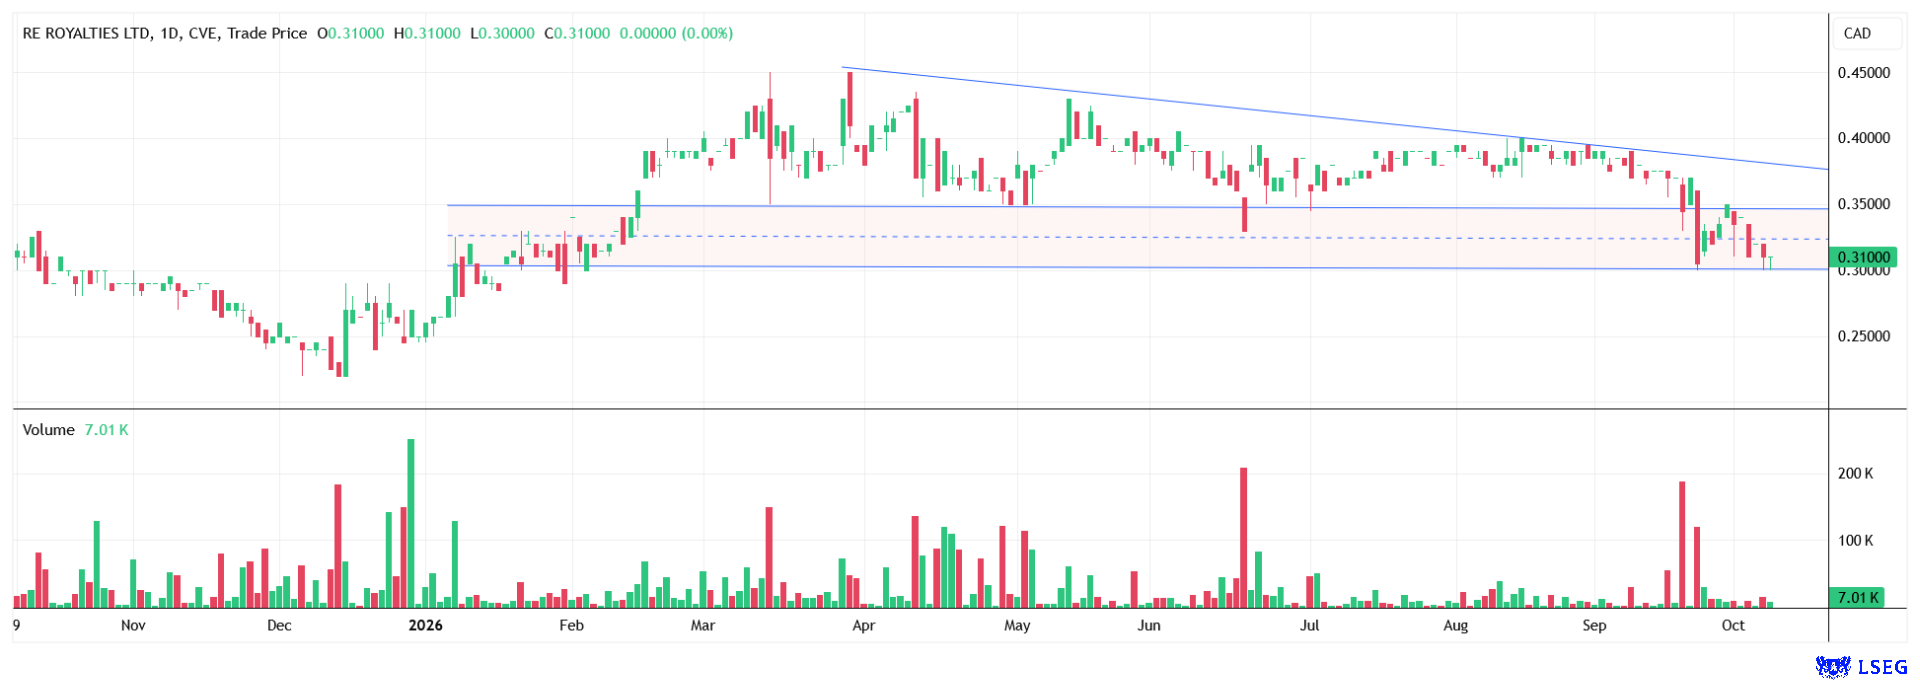
Aus charttechnischer Sicht bietet die Aktie aktuell eine überaus reizvolle Ausgangslage. Zuletzt ist das Papier zwar unter die wichtige Unterstützung bei 0,35 CAD gefallen, hat sich danach aber mustergültig an der noch bedeutenderen Haltemarke bei 0,30 CAD gefangen. Dieser Boden wurde mehrfach getestet und hat der Belastung standgehalten. Bei einem aktuellen Kurs von etwa 0,31 CAD bereitet sich der Titel auf den Wiederanstieg vor. Sobald die Marke von 0,35 CAD zurückerobert wird, bildet sich neues Schwungpotenzial in Richtung des ersten Kursziels bei 0,50 CAD. Gelingt der nachhaltige Durchbruch, rücken längerfristig Notierungen zwischen 0,60 CAD und 0,70 CAD ins Visier. Fakt dafür ist natürlich, dass der Boden bei 0,30 CAD weiterhin hält.
Fazit:
Nordex bietet dank stabiler Nachfrage nach Windturbinen und eines wachsenden Wartungsgeschäfts Erholungspotenzial, muss jedoch erst beweisen, dass aus vollen Auftragsbüchern dauerhaft höhere Gewinne entstehen. Jungheinrich punktet zwar mit moderner Automatisierungstechnik, leidet aktuell aber spürbar unter der schwachen operativen Marge und dem harten Wettbewerbsdruck aus China. RE Royalties überzeugt mit einem innovativen Finanzierungsmodell und zeigt nach dem erfolgreichen Test des charttechnischen Bodens bei 0,30 CAD wieder eine positive Perspektive für chancenorientierte Anleger.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.