05.11.2026 | 05:35
Machtwechsel in den USA! Warum Bayer boomt, TeamViewer massiv einbricht und Almonty Industries vor einer massiven Rally stehen könnte!
Machtwechsel in Washington: Die Demokraten haben bei den US-Zwischenwahlen den Senat zurückerobert und wohl auch das Repräsentantenhaus. Für Donald Trump bedeutet das geteilte Macht für den Rest seiner Amtszeit, denn Gesetze, Steuern und indirekt auch Zölle gehen künftig nicht mehr so ganz einfach ohne die Demokraten durch. Für die Börse stellt sich nun die Frage, ob Anleger den Dämpfer für die Trump-Agenda als Gefahr oder als Entlastung werten. Besonders Branchen, die von Regulierung, Staatsausgaben und Handelspolitik abhängen, könnten jetzt stärker schwanken. An den internationalen Finanzmärkten geht es in diesen Tagen Schlag auf Schlag! Während Bayer mit überraschend starken Quartalszahlen und angehobenen Jahreszielen ein starkes Zeichen setzt, sorgt der Software-Anbieter TeamViewer mit einem heftigen Einbruch und gesenkten Aussichten für Alarm im SDAX. Gleichzeitig dürfte sich mit Almonty im Wolfram-Rohstoffsektor eine spannende Geschichte auftun: Die Aktie befindet sich nach einer rasanten Aufwärtsbewegung in einer starken und intensiven Konsolidierung, die clevere Investoren aber als seltene und attraktive Einstiegschance begreifen könnten. Erfahren Sie nachfolgend, welche Papiere nach den jüngsten News echtes Erholungspotenzial besitzen, wo die möglichen Risiken im Detail liegen und wie Sie Ihr Depot für die kommenden Wochen und Monate optimal ausrichten. Ein Blick hinter die Kulissen zeigt, dass die Märkte gerade völlig neu bewertet werden könnten.
Lesezeit: ca. 4 Min. | Autor: Matthias Schomber
ISIN: Almonty Industries Inc | CA0203987072 , BAYER AG NA | DE000BAY0017 , TEAMVIEWER AG INH | DE000A2YN900
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Bayer: Pharmasparte zündet den Turbo und lässt die Altlasten (teilweise) hinter sich!
Die Leverkusener standen an der Börse jahrelang im harten Kreuzfeuer aus den Rechtsstreitigkeiten um das Unkrautvernichtungsmittel, das mit der Übernahme von Monsanto einherging, doch nun meldet sich der DAX-Konzern mit einem echten Befreiungsschlag zurück. Der lang ersehnte operative Wendepunkt im Pharmasegment ist endlich da. Vorstandschef Bill Anderson treibt die interne Transformation mit spürbarer Konsequenz voran und beweist den Marktteilnehmern, dass im traditionsreichen Unternehmen deutlich mehr Substanz schlummert, als der Aktienkurs in den vergangenen Jahren zeigte.
Im abgelaufenen dritten Quartal kletterte der Konzernumsatz um 4,1 % auf 10,05 Mrd. EUR, während das bereinigte EBITDA um 6,9 % auf 1,62 Mrd. EUR zulegte und damit die durchschnittlichen Analystenschätzungen übertraf. Haupttreiber dieser Entwicklung war die Pharmasparte, deren bereinigtes EBITDA dank starker Zuwächse bei den modernen Blockbustern Nubeqa und Kerendia um fast 24 % nach oben schoss. Zwar drücken Wertminderungen und anhaltende Rechtskosten weiterhin auf das unbereinigte Konzernergebnis, doch die operative Ertragskraft im Kerngeschäft überraschte zuletzt positiv. Dies veranlasste das Management dazu, die Jahresprognose für das bereinigte EBITDA auf eine Spanne von 9,8 bis 10,3 Mrd. EUR anzuheben.
Mit einer verbesserten EBITDA-Marge bei der Pharmasparte von 25 bis 27 % und sinkenden Nettoschulden präsentiert sich die Bilanz in einer deutlich robusteren Verfassung als noch vor einigen Monaten. Trotz charttechnischer Hürden – der Kurs müsste nachhaltig einen Ausbruch über 54 EUR vollziehen - und der nach wie vor schwelenden Glyphosat-Problematik bietet die Aktie bei einem Kurs von rund 52,20 EUR und einem moderaten Bewertungsniveau ein spannendes Chance-Risiko-Verhältnis. Wer hier als Investor einsteigen möchte, könnte belohnt werden, sofern der nachhaltigen Turnaround gelingt. Dieser könnte durch die Pharma-Erfolge und eine schrittweise juristische Entlastung in den kommenden Quartalen weiter an Dynamik gewinnen.
TeamViewer: Kursschock und gekappte Aussichten!
Einst war TeamViewer ein gefeierter Corona-Gewinner. Mittlerweile kämpft der Fernwartungsspezialist aus Göppingen mit massivem Gegenwind und wohl nach dem Tiefschlag diese Woche auch mit tief enttäuschten Aktionären. Ein dramatischer Kurseinbruch von über 25 % an nur einem Handelstag hat die monatelangen, mühsam erkämpften Erholungsversuche mit einem Schlag zunichte gemacht. Wenn selbst solide operative Margen und der Ausbau neuer Nischenprodukte die Anleger nicht mehr beruhigen können, ist das Vertrauen ziemlich hinüber.
Im dritten Quartal sanken die Umsätze um 3,9 % auf 184,5 Mio. EUR, was währungsbereinigt einem Minus von 2,2 % entspricht. Vor allem verzögerte Vertragsabschlüsse bei großen Unternehmenskunden in der Enterprise-Sparte sowie eine merkliche Investitionszurückhaltung in Europa zwangen das Management zur Prognosesenkung. Statt des bisher anvisierten leichten Wachstums rechnet der Konzern für das Gesamtjahr nun mit einem währungsbereinigten Umsatzrückgang von 1 % bis 2 % des Pro-Forma-Wertes. Zwar hält das Unternehmen an der bereinigten EBITDA-Marge von rund 43 % fest, doch der Verlust an Wachstumsdynamik lässt die Aktionäre aus der Aktie fliehen, was man unmittelbar am Kurs ablesen kann.
Die Aktie ist nach dem heftigen Absturz auf etwa 5,20 EUR charttechnisch schwer angeschlagen und droht nun in eine gefährliche, neue Abwärtsspirale zu geraten. Ohne eine rasche und verlässliche Rückkehr zu soliden Wachstumsraten im Enterprise-Geschäft bleibt die Aktie vorerst eine hochriskante Wette für spekulative Marktteilnehmer. Für Investoren bedeutet das, dass sie wohl zunächst einmal an der Seitenlinie verharren, bis das Management den konkreten Beweis antritt, dass die aufgeschobenen Großaufträge tatsächlich zeitnah nachgeholt werden können. Jetzt zu kaufen, könnte der berühmte „Griff in das fallende Messer“ sein.
Almonty Industries: Historischer Minenstart und reif für den nächsten Rebound!
Mitten im Schatten von Kriegen und Rohstoffkrisen schreibt Almonty gerade echte Industriegeschichte im globalen internationalen Maßstab. Nach über drei Jahrzehnten absoluter Stille sprudelt im südkoreanischen Sangdong endlich wieder hochkarätiges Wolfram für die dringend benötigte westliche Versorgung. CEO Lewis Black beweist mit seiner eisernen unternehmerischen Disziplin, dass der Aufbau unabhängiger Lieferketten für Hightech-Industrien und die Verteidigungsbereitschaft keine ferne Zukunftsmusik mehr ist, sondern glasklare Realität.
Aktuell befindet sich die Aktie von Almonty Industries in einer heftigen und für die bereits investierten Aktionäre nervenaufreibenden Konsolidierungsbewegung, nachdem der kräftige Anstieg das Wertpapier zuvor von knapp 11,00 USD auf ein Zwischenhoch bei etwa 19,50 USD geführt hatte. Seit dem Beginn des starken Rücksetzers im September geht es für den Kurs zwar weiter nach unten, doch die Korrektur könnte sich in den kommenden Tagen abschwächen, da bei rund 8,00 USD eine massive horizontale Unterstützung verläuft. Die operative Basis ist mit der erfolgreichen kommerziellen Inbetriebnahme von Sangdong, langfristigen Abnahmeverträgen und einer soliden Projektabsicherung recht solide abgesichert. Aktuell notiert das Papier bei rund 8,70 USD und wartet nur auf den entscheidenden Impuls für die Kehrtwende.
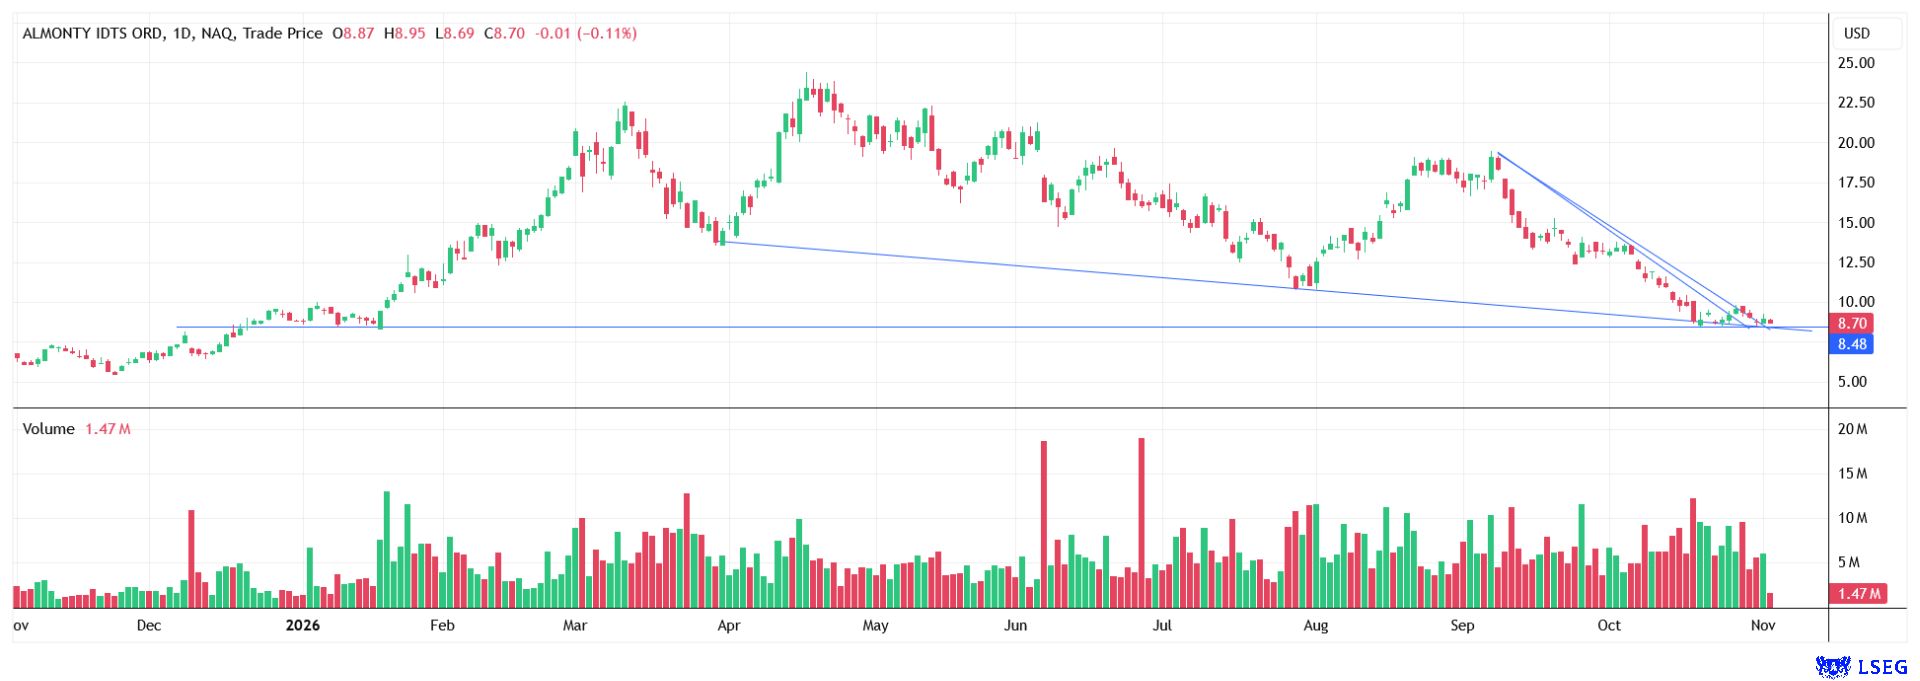
Ein technischer Rebound könnte der Aktie nun neuen Schwung verleihen und sie als erste wichtige Anlaufstelle direkt zum offenen Gap bei etwa 12,90 USD führen. Gelingt dort ein nachhaltiger Ausbruch nach oben, könnte es recht schnell in Richtung von 15,00 bis 16,00 USD weiterlaufen, während das übergeordnete Chartbild sogar ein Potenzial bis hin zu 19,00 oder 20,00 USD eröffnet.
Almonty Industries ist sogar nach dem Rückgang oder gerade durch den Rückgang noch ein Stück attraktiver von der Bewertung her geworden. Das Unternehmen ist jetzt noch mehr als zuvor ein spannender, strategisch gut positionierter Rohstoffwert. Es erscheint insgesamt gut aufgestellt und lockt jetzt zusätzlich noch mit einem charttechnischen Rebound.
Fazit
Bayer überzeugt nach operativen Fortschritten im Pharmasegment mit angehobenen Zielen und steht womöglich vor einem nachhaltigen Turnaround, während TeamViewer nach massiven Prognosesenkungen und enttäuschten Großkundendeals erst einmal den Boden suchen muss. Almonty Industries präsentiert sich als strategisch wichtiger, bzw. unverzichtbarer Wolfram-Spezialist in einer aktuell lukrativen Konsolidierungsphase mit Rebound-Möglichkeit.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.