18.06.2026 | 04:50
Gewinnschock bei BMW, Zinsangst bei Vonovia und Zefiro Methane vor dem großen Ausbruch?
An den Finanzmärkten weht aktuell ein rauer Wind, der sogar alteingesessene und große DAX-Konzerne ins Wanken bringt. Die Zeiten der scheinbar verlässlichen Rekordgewinne scheinen in München vorerst vorbei zu sein. Während der Autobauer BMW mit einer drastischen Gewinnwarnung die Anleger schockiert und der neue Chef gleich im Krisenmodus startet, kämpft der Immobilienriese Vonovia mit den schwierigen Folgen der Zinswende und sucht nach neuen Wegen in der Mietpreispolitik. Doch wo Schatten ist, da ist bekanntlich auch Licht. Z. B gibt es in Nordamerika ein mit Zefiro Methane ein hochspannendes Umwelt-Unternehmen, das sich derzeit lukrative Staatsaufträge an Land zieht und sein operatives Geschäft massiv ausbaut. Wir beleuchten, warum die beiden deutschen Schwergewichte es momentan schwer haben und weshalb eine noch weitestgehend unentdeckte Aktie aus dem Umweltsektor gerade jetzt vor einem charttechnischen Befreiungsschlag stehen könnte.
Lesezeit: ca. 5 Min. | Autor: Matthias Schomber
ISIN: ZEFIRO METHANE CORP | CA98926D1069 | NEO: ZEFI , BAY.MOTOREN WERKE AG ST | DE0005190003 , VONOVIA SE NA O.N. | DE000A1ML7J1
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
BMW: Die Realität holt den Autobauer ein
Die Bayerischen MotorenWerke haben den Kapitalmarkt zuletzt eiskalt erwischt. Fast schon überraschend, bzw. für viele sehr überraschend, musste BMW seine Jahresziele für 2026 deutlich zusammenstreichen. Der neue Konzernchef Milan Nedeljkovic, der erst am Mittwoch offiziell das Ruder übernahm, steht direkt vor einem gewaltigen Berg an ungelösten Aufgaben. Die operative Marge im automobilen Kerngeschäft soll im laufenden Jahr nur noch magere 1 bis 3 % betragen. Zuvor hatte man in der Münchner Konzernzentrale noch selbstbewusst 4 bis 6 % angepeilt.
Die Gründe für diesen herben Rückschlag sind vielfältig. Vor allem der schwächelnde Absatzmarkt in China macht den Bayern enorm zu schaffen. Dort brach der Markt zuletzt regelrecht ein, was branchenweit zu einer deutlich intensiveren Wettbewerbssituation führte. Hinzu kommen die erheblichen wirtschaftlichen Folgen des Krieges im Nahen Osten, die weltweit die Energiepreise in die Höhe getrieben haben und für spürbare Konjunktursorgen bei der Käuferschaft sorgten. Als Reaktion auf diese unerwartete Krise kündigte das Management nun weitere Struktur- und Effizienzmaßnahmen an. Der neue Chef Nedeljkovic betonte dabei, dass es im Konzern jetzt vor allem um Geschwindigkeit und Effizienz gehe. Diese unvermeidbaren Schritte werden jedoch im zweiten Halbjahr zunächst zu einmaligen Belastungen in der Bilanz führen. Das mögen Investoren gar nicht gerne und so reagierten Anleger prompt auf diese Nachrichten und schickten die BMW-Aktie zeitweise um fast 7 % in den Keller. Das sieht erstmal nicht gut aus. Vorerst von der Seitenlinie aus zuschauen.
Vonovia: Operativer Erfolg aber Zinsdruck
Nicht nur in der Automobilindustrie, sondern auch auf dem Immobilienmarkt fordert das aktuelle makroökonomische Umfeld seinen Tribut. Während BMW mit Absatzsorgen kämpft, hat der Immobilienkonzern Vonovia an einer ganz anderen Front zu so sein Wehwehchen.
Bei Vonovia dreht sich derzeit fast alles um die harte Zinswende und deren langfristige Folgen. Hohe Refinanzierungskosten belasten den Gewinn und drücken den rechnerischen Wert des riesigen Immobilienportfolios spürbar nach unten. Allein im laufenden Jahr werden Anleihen im Wert von 2,3 Milliarden EUR fällig, im Jahr 2027 folgen dann weitere 2,7 Milliarden EUR. Die Aktie spiegelt diese finanzielle Belastung wider und hat seit Jahresbeginn Verluste von fast bis zu 30 % verzeichnet.
Dabei läuft es operativ eigentlich erstaunlich stabil. Das reine Vermietungsgeschäft florierte im ersten Quartal 2026 mit einer Vermietungsquote von fast 98 % und einem starken organischen Mietwachstum. Der entscheidende operative Cashflow stieg zum Jahresstart solide auf 310 Millionen EUR an. Vorstandschef Luca Mucic versucht vor diesem Hintergrund, neue politische Wege zu bestreiten. Er fordert öffentlich eine kluge Reform der deutschen Mietregulierung. Sein Ansatz sieht vor, dass in Zukunft etwa ein Drittel der Bestände weiterhin streng für sozial bedürftige Mieter reguliert bleibt, während die Preisbildung für die restlichen zwei Drittel auf dem Markt deutlich flexibler und liberaler gestaltet werden soll. Analysten sehen in dem Papier durchaus langfristiges Potenzial. Die Häuser Goldman Sachs und Berenberg bewerten die Aktie weiterhin mit deutlichen Kaufempfehlungen und rufen Kursziele von 34,20 EUR beziehungsweise 34,50 EUR aus. Auch wenn die Vonovia-Aktie charttechnisch angeschlagen ist, zeigt das absolut intakte operative Fundament, dass hier noch Substanz für die Zukunft vorhanden ist. Bekommt die Aktie hier um 20 EUR, bzw. knapp darunter charttechnische Unterstützung, könnte der Rebound in Richtung 30 EUR eingeleitet werden. Spannend!
Zefiro Methane: Der Aufstieg des Umweltspezialisten
Wenn Unternehmen aus der 1. Deutschen Börsenliga wie BMW und Vonovia schwächeln, lohnt sich oft ein Blick über den heimischen Tellerrand hinaus. Abseits des deutschen Leitindex formiert sich unter anderem ein nordamerikanisches Unternehmen, das in einem Nischenmarkt gerade richtig Fahrt aufnimmt und dabei sowohl der Umwelt als auch den Investoren Freude bereiten könnte. Ein Win-Win sozusagen.
Zefiro Methane ist ein Umweltdienstleister, der sich auf die fachgerechte Stilllegung von verwaisten Öl- und Gasquellen in Nordamerika fokussiert hat. Durch das sichere Versiegeln dieser Altlasten reduziert das Unternehmen klimaschädliche Methanemissionen und generiert im Gegenzug lukrative CO2-Zertifikate. Der zugrundeliegende Markt dafür ist schlichtweg gigantisch. Allein in den USA existieren weit über 2,2 Millionen solcher verlassenen Bohrlöcher. Das gesamte adressierbare Marktvolumen für die Sanierung wird auf gewaltige 400 bis 600 Milliarden USD geschätzt.
In den vergangenen Tagen überschlugen sich bei Zefiro geradezu die Unternehmensnachrichten. Am 10. Juni gab das Unternehmen bekannt, dass es nach einer umfassenden Flottenerweiterung gleich vier neue Großkunden aus der Energiebranche für sich gewonnen hat. Drei davon sind börsennotierte Konzerne mit einer Marktkapitalisierung von zusammen mehr als 140 Milliarden USD. Das Management geht fest davon aus, dass die neu erworbene technische Ausrüstung den Jahresumsatz um beeindruckende 10 Millionen USD steigern wird.
Nur zwei Tage später, am 12. Juni, meldete Zefiro den erfolgreichen Abschluss einer Privatplatzierung über 3,3 Millionen CAD. Mit diesem frischen Kapital will das Unternehmen weitere Spezialausrüstung kaufen und die geografische Expansion in den ersten internationalen Markt vorantreiben.
Der nächste „News-Hammer“ folgte dann sogleich am 17. Juni. Die Tochtergesellschaft Plants & Goodwin sicherte sich lukrative staatlich finanzierte Verträge im Wert von 2,4 Millionen USD, um zwölf weitere verwaiste Bohrlöcher im Bundesstaat Ohio professionell zu verschließen. Wie CEO Catherine Flax treffend betonte, zahlt sich die erweiterte Kapazität bereits massiv aus und das laufende Kalenderjahr erweist sich als äußerst florierend für das Unternehmen.
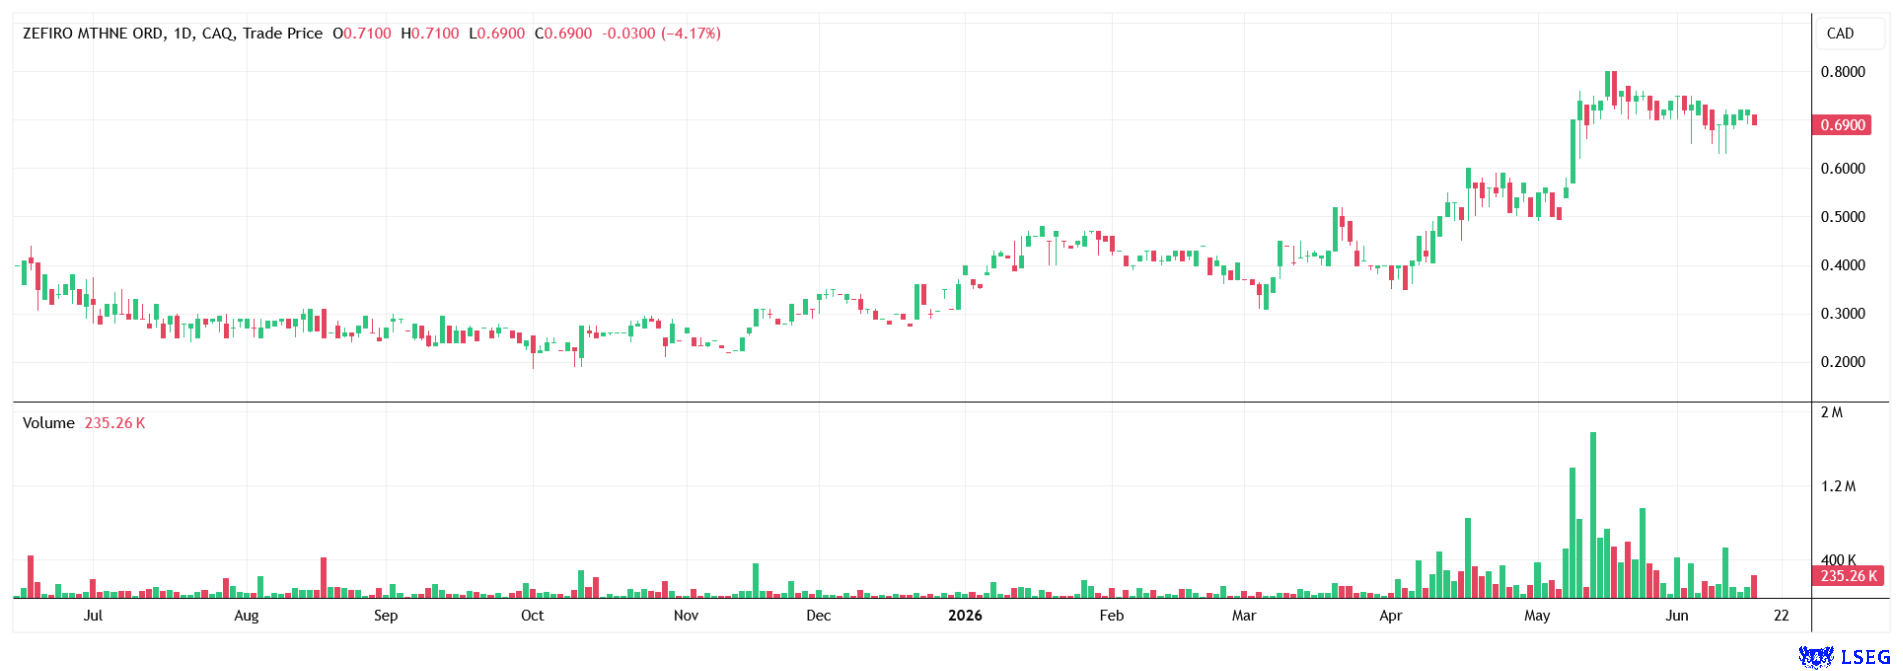
Betrachtet man das große Marktumfeld und diese dichte Folge an jüngsten News, die positiv einzuschätzen sind, rückt auch unweigerlich die Aktie stärker in den Fokus. Das Papier von Zefiro Methane hat zuletzt auf einem recht hohen Niveau seitwärts auskonsolidiert. Jetzt warten einige Börsianer wohl darauf, dass die Aktie aus dieser stabilen Basis heraus bald wieder richtig kräftig Fahrt aufnimmt. Gelingt der Sprung über die charttechnisch wichtige Marke von 0,75 CAD, wäre der Ausbruch nach oben wohl formal geglückt. Ein solches Kaufsignal würde den Weg für ein neues Jahreshoch freimachen. In der Folge könnte die Aktie dann weiter in Richtung der psychologisch wichtigen Marke von 1,00 CAD laufen. Die Ankündigungen der letzten Tage liefern diesbezüglich jedenfalls einiges an fundamentalem Treibstoff für ein solch positives Szenario.
Kurzes Fazit
Zusammenfassend lässt sich festhalten, dass Anleger ihr Kapital derzeit wohl noch genauer und selektiver als sonst anlegen müssen. BMW z. B. muss sich, nach der für viele überraschenden Gewinnwarnung, erst wieder mühsam das Vertrauen des Marktes erarbeiten. Vonovia demonstriert ein stabiles und funktionierendes Kerngeschäft, bleibt aber bis zu einer spürbaren Zinssenkung der Notenbanken in einem unkomfortablen Zinsumfeld gefangen. Zefiro Methane präsentiert sich als spannender Wachstumsplay. Das Unternehmen ist in einem hochsubventionierten Zukunftsmarkt unterwegs und sichert sich Millionendeals. Dies treibt die eigene Expansion noch nachhaltiger voran. Gepaart mit der Charttechnik und dem möglichen Breakout bei 0,75 CAD, gehört die Aktie auf die Watchlist!
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.