25.08.2026 | 05:00
Evotec, Palantir, dynaCERT: 3 Aktien, 3 Geschichten! Welche Aktie performt am besten?
Palantir, Evotec und dynaCERT sind 3 Unternehmen aus unterschiedlichen Branchen. Der KI-Spezialist aus den USA feiert ein Umsatzplus von 93 % und lässt Shortseller bluten. Der Hamburger Biotech-Konzern Evotec dagegen steckt tief in der Krise, schreibt rote Zahlen und kämpft mit einem Sparkurs um die Wende. Und dann ist da noch dynaCERT, das mit einer patentierten Wasserstofftechnologie den Dieselmotor zwar nicht neu erfinden will, aber revolutionieren könnte. Welche Aktie könnte am besten performen und wo lohnt sich ein genauer Blick? Wo wird Mut belohnt? Wir schauen es uns für Sie genauer an!
Lesezeit: ca. 5 Min.
|
Autor:
Matthias Schomber
ISIN:
PALANTIR TECHNOLOGIES INC | US69608A1088 , EVOTEC SE INH O.N. | DE0005664809 , DYNACERT INC. | CA26780A1084 | TSX: DYA , OTCQB: DYFSF
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Evotec: Absturz mit Ansage! Oder doch die große Wende?
Die Aktie des Hamburger Biotech-Unternehmens Evotec ist in den vergangenen Monaten regelrecht kollabiert. Im November 2024 lag die Aktie noch bei deutlich über 10 EUR, heute notiert das Papier bei mageren 3,30 EUR. Das entspricht einem fetten Minus von knapp 70 %. Das ist ein Absturz, der Anleger schwer verunsichert. Die Halbjahreszahlen 2026 offenbaren auch das operative Desaster: Der Umsatz brach um 19,2 % auf 300,1 Mio. EUR ein, das bereinigte EBITDA rutschte auf minus 42,7 Mio. EUR. Das Management hat die Prognose für das Gesamtjahr reduziert, von einst 780 Mio. EUR Umsatz auf nur noch 610 Mio. EUR. Statt eines erhofften Gewinns steht nun ein Verlust von bis zu 105 Mio. EUR im Raum.
Das Geschäftsmodell von Evotec basiert auf der Wirkstoffforschung für Pharma- und Biotech-Partner. Das Problem ist aber: Großaufträge bleiben aus, das Marktumfeld ist schwach, und die eigene Pipeline liefert keine schnellen Erfolge. Die operative Marge ist tiefrot, die Profitabilität in weiter Ferne. Immerhin gibt es erste Lichtblicke: Das Sparprogramm "Horizon" soll bis Ende 2027 jährlich 75 Mio. EUR einsparen. Zudem startete Evotec eine KI-Kooperation mit Odyssey Therapeutics im Bereich Autoimmunerkrankungen. Das ist wenigstens ein Hoffnungsschimmer für die Zukunft.
Bei der Bewertung gibt es keine Einigkeit. RBC Capital Markets sieht weiterhin Potenzial und bestätigt ein „Outperform“-Rating mit einem Kursziel von 10,00 EUR. Andere Häuser wie Berenberg haben die Aktie dagegen auf „Hold“ abgestuft und das Kursziel von 9,40 auf 3,60 EUR gekappt. Eine Dividende zahlt Evotec nicht. Die Investment-These ist jedoch klar, denn wer hier einsteigt, setzt auf eine erfolgreiche Sanierung, verbunden mit einem hohen Risiko, aber auch mit der Chance auf eine massive Erholung, sollte "Horizon" greifen.
Evotec ist ein klassischer Turnaround-Kandidat mit erheblichem Abwärtspotenzial. Die Aktie ist somit nichts für schwache Nerven. Nur es muss klar sein: Wer auf eine operative Wende setzt, muss Geduld mitbringen.
Palantir: Die KI-Rakete lässt die Shortseller zittern!
Während Evotec kämpft, feiert Palantir eine Party nach der anderen. Der US-Softwarekonzern, spezialisiert auf Datenanalyse und KI, hat im zweiten Quartal 2026 ein atemberaubendes Wachstum hingelegt. Der Umsatz schoss um 93 % auf 1,94 Mrd. USD in die Höhe. Das US-Commercial-Geschäft, also das Geschäft mit Unternehmen, legte sogar um 149 % auf 764 Mio. USD zu. Auch das Regierungsgeschäft wuchs kräftig um 90 % auf 809 Mio. USD. Die operative Marge erreichte mit 62 % ein Rekordniveau, der Nettogewinn verdreifachte sich auf 1,07 Mrd. USD. Diese Zahlen sind einfach nur beeindruckend und unterstreichen Palantirs Rolle als einer der großen Gewinner des KI-Booms.
Das Geschäftsmodell von Palantir basiert auf der Vernetzung von Datensilos und der Bereitstellung von KI-gestützten Entscheidungsplattformen für Behörden und Unternehmen. Die sogenannte „Ontologie“ des Unternehmens gilt als schwer kopierbar. Besonders das Pentagon setzt auf Palantir. Ein Alleinauftrag über 243,9 Mio. USD bis März 2027 unterstreicht die strategische Bedeutung. Die Analysten zeigen sich begeistert. Die Deutsche Bank stufte von „Hold“ auf „Buy“ hoch mit einem Kursziel von 200 USD, Phillip Securities erhöhte auf 215 USD.
Doch es gibt auch warnende Stimmen. Morningstar schätzt den fairen Wert auf 153 USD und sieht die Aktie damit als fair bewertet an. Das Kurs-Gewinn-Verhältnis von über 140 ist extrem hoch. Shortseller haben bereits beim letzten Anstieg Milliardenverluste erlitten. Das Short-Interesse liegt bei rund 12 Mrd. USD. Eine Dividende zahlt Palantir jedenfalls nicht. Die Investment-These ist die, dass das Unternehmen derzeit der klare Marktführer im KI-Segment für Behörden und Großkunden ist. Wer auf weiteres starkes Wachstum setzt, könnte belohnt werden, aber das Risiko einer Korrektur bei einer Wachstumsverlangsamung ist real.
Palantir ist derzeit einer der Sieger im KI-Sektor, aber die Bewertung ist recht ambitioniert. Die Aktie ist ein Momentum-Investment mit hohem Risiko, aber ebenso hohem Potenzial.
dynaCERT: Der Underdog - Ausbruch in Sicht!
Kommen wir zu dynaCERT. Das kanadische Unternehmen aus Toronto hat eine Technologie entwickelt, die das Zeug hat, den Dieselmotor nachhaltig zu revolutionieren. Die HydraGEN™-Technologie produziert auf Abruf Wasserstoff und Sauerstoff und leitet diese Gase direkt in die Ansaugluft von Dieselmotoren. Das Ergebnis: Die Verbrennung wird effizienter, der Kraftstoffverbrauch sinkt, und die Emissionen gehen zurück. Die wissenschaftlichen Grundlagen sind die, dass Wasserstoff halt nun mal eine neunmal höhere Flammgeschwindigkeit als Diesel hat, was zu einer schnelleren und vollständigeren Verbrennung führt. Selbst kleine Mengen H₂ und O₂ verbessern den spezifischen Kraftstoffverbrauch und das unabhängig von der Motorlast.
Das Geschäftsmodell von dynaCERT ist ebenfalls einfach, patentiert und auch skalierbar. Das Unternehmen verkauft seine HydraGEN™-Systeme als Aftermarket-Lösung für LKWs, Baumaschinen, Schiffe und Lokomotiven. Die Smart-ECM-Steuerung ermöglicht eine präzise Anpassung an verschiedene Motortypen. In harter Entwicklungsarbeit wurde das System auf Robustheit und Wirtschaftlichkeit getrimmt. Die Vorteile für die Kunden sind die, dass sie reduzierte Kraftstoffkosten und niedrigere Emissionen haben. Das könnte dann die Motoröllebensdauer verlängern. Angesichts weltweit steigender Umweltauflagen könnte dynaCERT genau den richtigen Zeitpunkt mit seiner Technologie treffen.
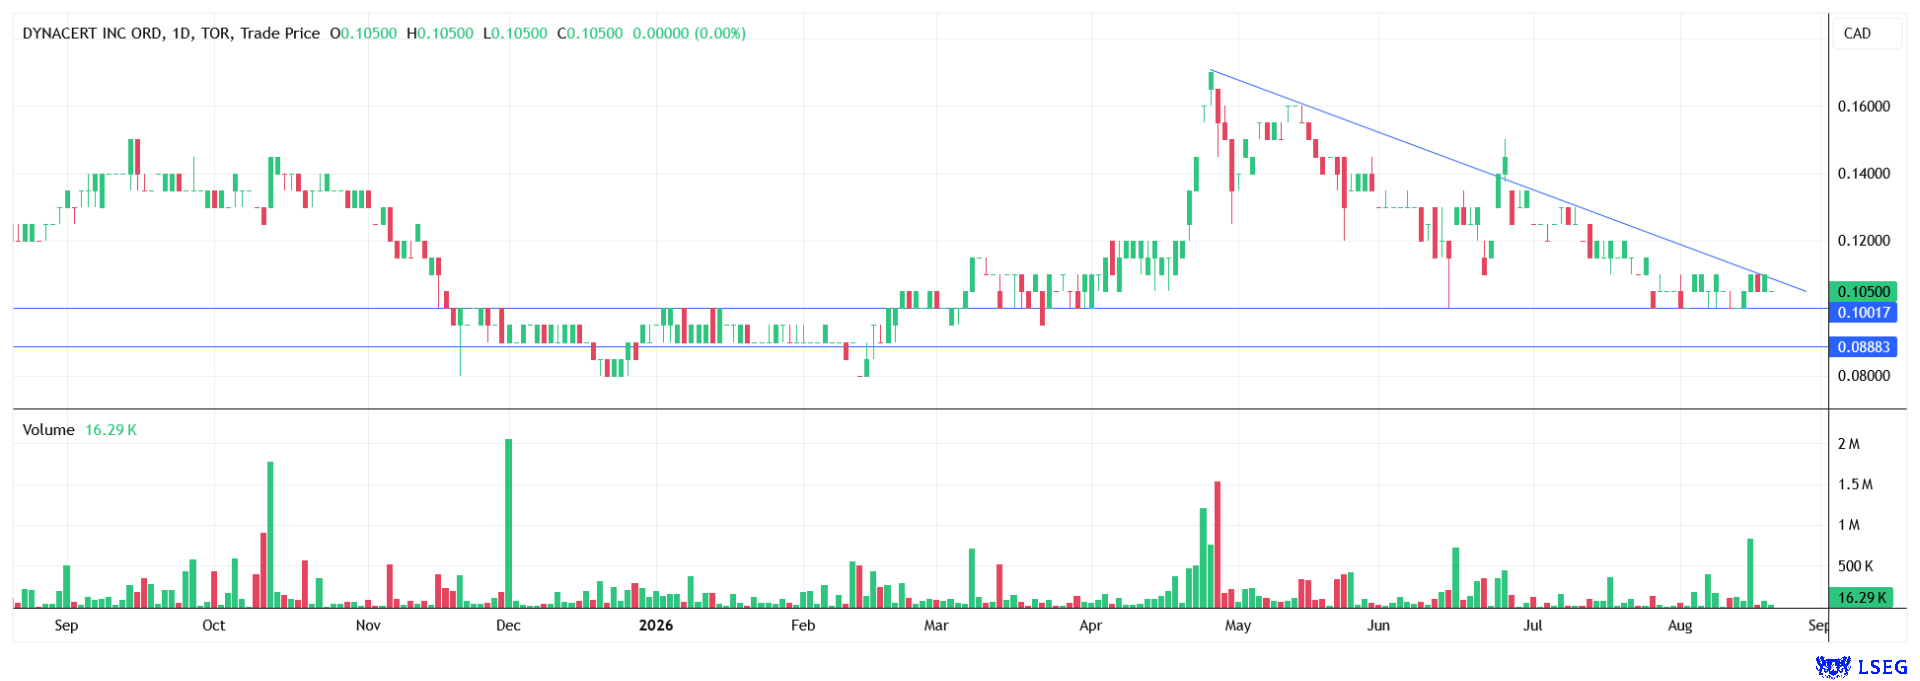
Die Aktie notiert aktuell bei 0,105 CAD. Sie bewegt sich seit geraumer Zeit in einer Keilformation, einer charttechnischen Konstellation, die oft einen bevorstehenden Ausbruch signalisiert. Die entscheidenden Marken liegen bei 0,11 CAD und 0,12 CAD. Ein Ausbruch über diese Widerstände könnte die Aktie in Richtung 0,15 bis 0,20 CAD hieven. Allerdings gab es bereits vor einigen Wochen schon mal einen Ausbruchsversuch, der von den Bären zurückgeschlagen wurde. Die technische Konstellation bleibt aber intakt.
Wer an die Zukunft der Wasserstofftechnologie im Verbrennungsmotor glaubt, könnte mit dynaCERT einen frühen und interessanten Einstieg finden mit hohem Potenzial. Die Technologie funktioniert, der Markt wächst und die Aktie wartet nur auf den entscheidenden Ausbruch.
Fazit:
Evotec kämpft ums Überleben und ist eine riskante Wette auf eine operative Sanierung. Palantir ist der strahlende Sieger des KI-Booms, aber mit einer extrem hohen Bewertung, die wenig Raum für Enttäuschungen lässt. Und dynaCERT befindet sich in einer spannenden charttechnischen Phase. Die Aktie liegt am unteren Ende einer Keilformation und wartet auf den entscheidenden Impuls. Sollte der Ausbruch über 0,11 oder 0,12 CAD gelingen, könnte der Weg bis 0,15 bis 0,20 CAD frei sein. Wer auf der Suche nach einer spekulativen, aber technologisch fundierten Chance ist, sollte dynaCERT im Auge behalten.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.