30.09.2026 | 05:00
Enteignungs-Schock, E-Rezept-Rausch, wichtige Rohstoffe: Vonovia, Redcare und Strategic Resources gehören jetzt auf die Watchlist oder in Ihr Depot!
Während das politische Beben nach der Wahl zum Berliner Abgeordnetenhaus in der deutschen Hauptstadt Vonovia ins Wanken bringen könnte, gibt es bei der fortschreitenden Digitalisierung im Gesundheitssektor eventuell deutliche Vorteile für die Online-Apothekenanbieter. Abseits dieser Schauplätze tut sich in Finnland und in Kanada ein kleinerer Player auf, der mit grünem Stahl diesen Zukunftsmarkt bei den Rohstoffen mitgestalten möchte. Wir schauen zunächst auf Redcare Pharmacy, blicken anschließend auf den gestressten Immobilienriesen Vonovia und widmen uns zu guter Letzt Strategic Resources. Lesen Sie weiter und schauen Sie, was die Vorzüge oder auch Nachteile dieser Aktien sind und ob Sie eine Ergänzung für Ihr Depot sein könnten.
Lesezeit: ca. 6 Min. | Autor: Matthias Schomber
ISIN: STRATEGIC RES INC. | CA86277X4093 | TSXV: SR , VONOVIA SE NA O.N. | DE000A1ML7J1 , REDCARE PHARMACY NV | NL0012044747
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Redcare Pharmacy: Das E-Rezept zündet den Turbo für die digitale Apotheke!
Die Zeiten, in denen wir mit einem rosafarbenen Papierzettel in die stationäre Apotheke an der Ecke pilgerten, neigen sich endgültig dem Ende zu. Zumindest könnte dies aus Sicht der Onlineapotheken und Befürworter solcher schon bald so sein. Ob dies so kommt, ist aber noch ungewiss. Fakt ist aber, dass der gesamte Gesundheitssektor aktuell eine digitale Disruption durchläuft, die ihresgleichen sucht. Redcare reitet überaus geschickt auf der Welle dieses Umbruchs. Mit der flächendeckenden und verpflichtenden Einführung des elektronischen Rezepts in Deutschland hat das Unternehmen endlich den lang ersehnten Katalysator gefunden, um Marktanteile möglichst zügig auszubauen. Die Kundschaft schätzt zunehmend die Bequemlichkeit, sich notwendige Medikamente einfach, schnell und diskret direkt an die heimische Haustür liefern zu lassen. Dieser Wandel könnte keinesfalls ein kurzfristiger Modetrend sein, sondern irgendwann auch zu einer dauerhaften und tiefgreifenden Veränderung des Konsumverhaltens im milliardenschweren Gesundheitsmarkt führen.
Beim genauen Hinsehen auf das Geschäftsmodell besticht der Konzern durch eine skalierbare Logistik und eine effiziente Infrastruktur. Die operativen Zahlen sprechen dabei eine klare Sprache, denn auch die Umsätze mit verschreibungspflichtigen Medikamenten ziehen an. Das Unternehmen profitiert von starken Deckungsbeiträgen im Kernsegment und einer wachsenden Stammkundschaft, die nach der ersten Bestellung regelmäßig wiederkehrt. Je mehr Patienten die anfängliche Hürde der Erstbestellung erfolgreich nehmen, desto stärker greift der sogenannte Lock-in-Effekt der überaus komfortablen Plattform. Die lange aufgebauten Skaleneffekte beginnen nun langsam durchzuschlagen und treiben die Profitabilität schrittweise in neue Höhen.
Bei der Bewertung gibt es jedoch nach wie vor Unterschiede bei den einzelnen Analysten. Die Aktie ist sicherlich kein klassisches Value-Schnäppchen, sondern eher ein reiner und auch mittlerweile schon ambitioniert bewerteter Wachstumswert. Dividendenjäger sind hier eher fehl am Platz, denn die verdienten Gelder fließen direkt zurück in die weitere Expansion und die Kundengewinnung. Wer an die weitere Digitalisierung des Apothekenmarktes glaubt, findet hier ein interessantes Investment, muss aber die typische und teils heftige Volatilität von Wachstumsaktien auch aushalten können. Vor ein paar Monaten war die Aktie noch deutlich günstiger notiert.
Wir gehen weg von der Apotheken-Online-Welt und schauen auf die harten Betonobjekte und Häuser in der deutschen Hauptstadt, wo ein politischer Wind jetzt recht rau wehen könnte.
Vonovia: Politischer Gegenwind und Zinsangst belasten den Immobilienkonzern!
Für Europas größten Wohnimmobilienkonzern ist die aktuelle Lage wie ein Sturm mit viel Gegenwind. Der jüngste Wahlsieg der Linken in Berlin hat die ohnehin sehr hitzige Debatte um die drohende Enteignung großer Wohnungskonzerne mit voller Wucht neu entfacht. Die Linken-Spitzenkandidatin Elif Eralp ließ absolut keine Zweifel aufkommen und betonte vehement, dass bei einer Regierungsbeteiligung die Vergesellschaftung im großen Stil auf der Agenda steht. Vonovia steht hierbei mit rund 130.000 Wohnungen in der Bundeshauptstadt unweigerlich und direkt in der Schusslinie und wird somit zur zentralen Zielscheibe dieser politischen Auseinandersetzung. Zwar plant der Konzern den Neubau von etwa 1.000 weiteren Einheiten in Berlin und verweist auf 6.000 gebaute Wohnungen seit 2013, doch das tiefe Misstrauen der Anleger lässt sich dadurch kaum noch zerstreuen.
Als ob dieser politische Druck nicht schon ausreichen würde, drückt die Zinspolitik der Europäischen Zentralbank auf das fremdkapitalintensive Geschäftsmodell. Die Leitzinserhöhung könnte nicht nur die künftigen und laufenden Refinanzierungen teurer machen, sondern dies drückt auch auf die bilanziellen Bewertungen der Bestände. Dennoch zeigt sich das operative Geschäft noch erstaunlich robust und widerstandsfähig, wenn auch mit Schwächen. Im ersten Halbjahr konnte das bereinigte EBITDA sogar um 2,4 % auf 1,46 Mrd. EUR gesteigert werden, was vor allem einem stabilen Vermietungsgeschäft zu verdanken ist. Jedoch brach der operative freie Cashflow regelrecht ein und fiel um 45,4 % auf nur noch 607,5 Millionen EUR ab. Dennoch hielt das Management an der Jahresprognose fest, die ein bereinigtes EBITDA zwischen 2,95 Mrd. EUR und 3,05 Mrd. EUR vorsieht.
Die Reaktionen am Aktienmarkt fielen in den vergangenen Monaten teilweise heftig aus. Der Kurs hat seit Jahresbeginn deutlich eingebüßt und kämpft mittlerweile recht verzweifelt um die psychologisch wichtige Marke von 17,00 EUR. Fällt diese, könnte es weiter deutlich nach unten gehen. Die Analystenwelt ist angesichts dieser Situation eher gespalten: Während Goldman Sachs das Kursziel auf 21,20 EUR stutzt, ruft die Berenberg Bank ein Ziel von 34,50 EUR aus, da sie Enteignungen schlichtweg für verfassungswidrig hält. Für mutige Anleger könnte dieses aktuell schon recht ausgebombte Niveau eine langfristige Einstiegschance darstellen. Vorausgesetzt, dass die Zinsen irgendwann ein stabiles Niveau finden und die politische Rhetorik der Linken am Ende nicht in Taten, Handlungen und Aktionen mündet.
Von Berlin aus wandern wir nach Nordamerika und in den Norden Europas. Dort formiert sich ein kleiner Rohstoff-Akteur, der die Materialien liefert, nach denen eine klimaneutrale Zukunft Ausschau hält.
Strategic Resources: Schlüsselrohstoffe für die grüne Stahlrevolution!
Die globale und oft als schmutzig verschriene Stahlindustrie steht vor dem wohl größten Umbruch ihrer langen Geschichte. Der traditionelle, stark auf Kohle basierende Hochofenprozess muss nahezu weltweit und zügig verschwinden, um die immer strenger werdenden Klimaziele überhaupt erreichen zu können. Genau an diesem Punkt betritt Strategic Resources die Bühne und positioniert sich als Zulieferer für die aufkommende Produktion von fossilfreiem (grünem) Stahl.
Das 17 Millionen EUR schwere Forschungsprojekt FutSteel in Finnland hat sich Ende Juni für das vanadiumreiche Magnetit-Konzentrat von Strategic Resources entschieden. Dies ist eine Art „Ritterschlag aus der Industrie“, der die gute Qualität und die Eignung des Materials für hochmoderne, wasserstoffbasierte Reduktionsprozesse untermauert.
Vereinfacht gesagt bedeutet dies: Künftig soll dann Wasserstoff die Kohle ersetzen. Dafür braucht es hochwertiges Eisenerz als Ausgangsmaterial. Das Testprogramm prüft, ob das Konzentrat von Strategic Resources in diesen neuen Verfahren funktioniert.
Die operativen Perspektiven des Unternehmens lesen sich gut durchdacht. Neben dem finnischen Standbein Mustavaara entwickelt das Management das gewaltige BlackRock-Projekt in Quebec. Dort soll an einem logistisch perfekten Tiefseehafen eine moderne Anlage entstehen, die jährlich 4 Millionen Tonnen hochreine Eisenerzpellets für die direkte Reduktion herstellt.
Mit einer geplanten Lebensdauer der Mine von 39 Jahren, einer Partnerschaft mit Javelin und dem Zugang zu sauberer, günstiger Wasserkraft möchte das Unternehmen hier eine möglichst solide und langfristige Plattform aufbauen.
Die aktuelle Unternehmenspräsentation aus dem September 2026 verdeutlicht dabei logisch schlüssig, dass durch die schnelle Elektrifizierung der Stahlwerke bald ein massiver struktureller Mangel an genau diesen hochwertigen Pellets entstehen könnte. Zusätzlich bringt das kanadische Projekt strategische Nebenprodukte wie Titan und Vanadium hervor, welche künftig sogar in Batterietechnologien eine tragende Rolle spielen könnten.
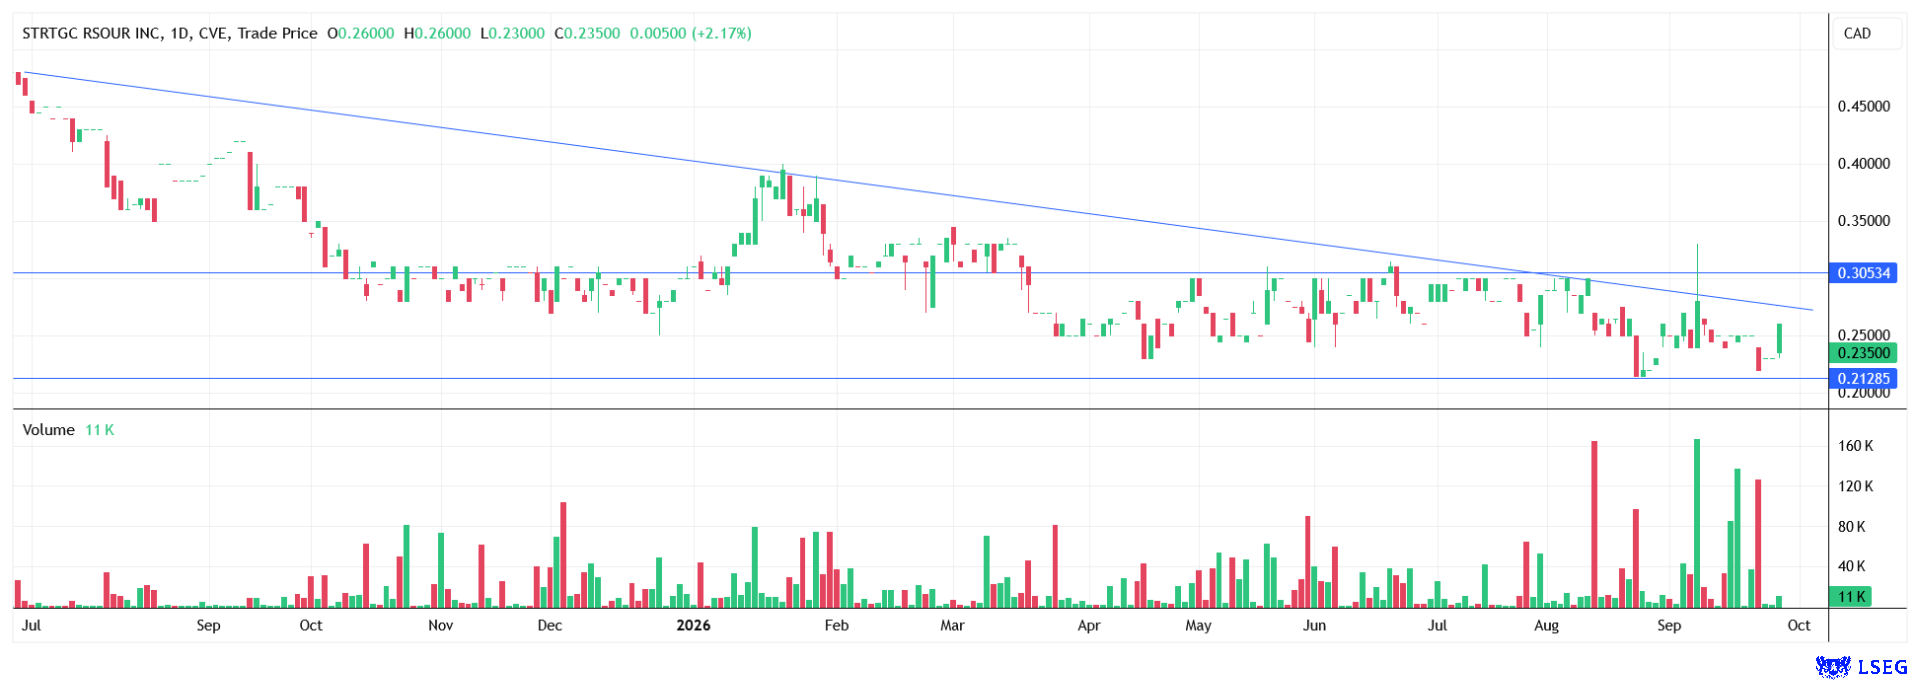
Beim Blick auf die aktuelle Charttechnik und das jüngste Handelsgeschehen wird es noch deutlicher. Die Aktie notiert derzeit bei 0,235 CAD und damit in einer Handelsspanne zwischen 0,21 CAD und 0,305 CAD. Dass der entscheidende charttechnische Befreiungsschlag nach oben gelingt, müsste die Aktie zwingend die Widerstandsmarke von 0,31 CAD, oder noch besser 0,32 CAD, nachhaltig überwinden. Ein erster Ausbruchsversuch vor einigen Wochen wurde im Keim erstickt, da bei erhöhtem Volumen auch ein Abgeber im Markt war. Diese angebotenen Stücke wurden jedoch erstaunlich gut vom Markt aufgekauft und absorbiert. Gelingt nun ein Schlusskurs oberhalb von 0,31 CAD, wäre der Ausbruch wahrscheinlich geglückt und der Kurs könnte in Richtung 0,40 CAD laufen. Darüber hinaus wäre dann charttechnisch betrachtet sogar Luft bis in den Bereich von 0,50 CAD bis 0,60 CAD. Es bedarf dafür natürlich weiterer fundamentaler Erfolgsmeldungen. Kurse knapp unterhalb von 0,30 CAD wären aber bereits ein erstes, sehr positives Zeichen im laufenden Kampf zwischen Bullen und Bären.
Fazit: Redcare profitiert vom fundamentalen Strukturwandel im Gesundheitswesen, erfordert von Anlegern jedoch gute Nerven für die ambitionierte Bewertung.
Vonovia bleibt bis auf Weiteres ein unberechenbares Zins- und Politik-Opfer, könnte aber bei einer Bodenbildung rund um die Marke von 17,00 EUR durchaus geduldige und mutige Antizykliker belohnen.
Strategic Resources präsentiert sich in der stark wachsenden Nische für grünen Stahl. Das Unternehmen besitzt langlaufende Projekte, weshalb die Aktie bei einem signifikanten Ausbruch über 0,31 CAD eine äußerst interessante und chancenreiche Beimischung darstellen könnte.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.