23.10.2026 | 05:22
Strukturkrise, Enteignungsangst und Rohstoff-Hoffnung: Die harte Wahrheit über Deutz, Vonovia und Strategic Resources!
Deutz und Vonovia kämpfen zur Zeit noch mit harten Strukturkrisen, radikalen Enteignungsdebatten und drückenden Zinslasten. Währenddessen suchen clevere Investoren längst nach neuen Perspektiven abseits des „gewohnten Mainstreams“. Besonders im Bereich kritischer Mineralien für die klimafreundliche Transformation der Schwerindustrie baut sich derzeit ein Potenzial auf, das von der breiten Masse möglicherweise noch völlig unterschätzt wird. Hier werfen wir bei Strategic Resources einen Blick auf die wegweisenden Forschungskooperationen in Nordeuropa sowie die charttechnischen Wendepunkte. Lesen Sie im nachfolgenden Artikel, warum die vermeintlichen „Sorgenkinder“ jetzt genauer betrachtet werden sollten und welche Aktie das Zeug zur positiven Überraschung hat.
Lesezeit: ca. 4 Min. | Autor: Matthias Schomber
ISIN: Strategic Resources Inc | CA86277X4093 , VONOVIA SE NA | DE000A1ML7J1 , DE0006305006
Inhaltsverzeichnis:
Der Autor
Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Deutz: Rüstungsfantasie und harte Einsparungen!
Der Motorenbauer Deutz steht derzeit quasi sinnbildlich für die Zerrissenheit des deutschen Maschinenbaus, in dem glänzende Zukunftshoffnungen im nach oben strebenden Verteidigungssektor auf eine etwas holprige Industriekonjunktur prallen.
Nach einem deutlichen Rücksetzer vom vorherigen Jahreshoch kämpft das Papier an der Börse hartnäckig um eine nachhaltige charttechnische Bodenbildung. Unter anderem durch teilweise schwache Vorgaben aus dem MDAX und den allgemeinen Marktschwankungen geriet der Kurs zuletzt unter Druck und das, obwohl namhafte Analystenhäuser weiterhin teils sehr optimistische Kursziele ausrufen.
Operativ zeigt sich auf der einen Seite ein Bild, das im ersten halben Jahr einen starken Anstieg des Auftragseingangs um 29 % bei einem moderat gewachsenen Umsatz von 1,12 Mrd. EUR zeigt. Auf der anderen Seite blieb die tatsächliche Motorenfertigung eher verhalten. Um die Profitabilität angesichts dieser Diskrepanz abzusichern, hat das Management den Weg, laut internen Berichten, für den Abbau von bis zu 400 Arbeitsplätzen freigegeben, vor allem im klassischen Segment der kleineren Antriebe. Begleitet wird diese Restrukturierung durch die strategisch wichtige Übernahme der Flensburger Fahrzeugbau Gesellschaft für rund 1,6 Mrd. EUR, mit der das Unternehmen sein margenstarkes Rüstungsgeschäft massiv ausbauen will.
Bewertungsseitig notiert die Aktie aktuell bei einem Kurs von etwa 10,10 EUR und einem geschätzten Jahresumsatz von 2,4 Mrd. EUR auf einem fundamental recht moderaten Niveau. Eine wichtige Bewährungsprobe steht dem Kölner Konzern am 5. November mit der Veröffentlichung der Neunmonatszahlen bevor. Gelingt es dem Vorstand dort zu zeigen, dass die wachsenden Bestellungen endlich in reale Produktionsleistung umgemünzt werden, bietet die Aktie auf dem aktuellen Niveau sicherlich auch eine spannende Einstiegschance.
Charttechnisch darf die Aktie aber nicht mehr unter 8,50 EUR fallen. Dann wären alle bullischen Träume erst einmal dahin und die Aktie hätte ihren eingeschlagenen Aufwärtstrend verlassen. Über der Marke von 12,50 EUR hingegen könnte sich das Momentum beschleunigen und die Aktie in Richtung 15 EUR führen.
Vonovia: Berliner Polit-Erdbeben und Zinsdruck!
Europas größter Wohnungskonzern Vonovia kommt auch im Herbst dieses Jahres nicht zur Ruhe und ist inmitten eines Sturms aus regulatorischen Hürden und sehr nervösen Kapitalmärkten. Mit Kursen um 16,40 EUR nähert sich das Papier bedenklich den Tiefpunkten der vergangenen Jahre, was vor allem an einer äußerst üblen Mischung aus hoher Verschuldung und vor allem auch politischem Gegenwind aus Berlin liegt. Während amerikanische Immobilienwerte trotz steigender Anleiherenditen überraschende Stärke zeigen, spüren deutsche Branchenvertreter wie Vonovia die Realität der Zinswende unmittelbar im Börsenkurs.
Fundamental hat zwar der Konzern im ersten Halbjahr rund 4,4 Mrd. EUR zu einem durchschnittlichen Zins von etwa 3,2 % erfolgreich refinanziert, doch die drückende Last der Verbindlichkeiten bleibt ein ständiger Begleiter. Besonders schwer wiegt jedoch die jüngste Eskalation in der Bundeshauptstadt, wo sich mögliche Koalitionspartner auf einen Fahrplan zur Vergesellschaftung von Wohnungsbeständen ab 10.000 Einheiten verständigen. Vonovia, das allein in Berlin fast 140.000 Wohnungen bewirtschaftet, sieht sich durch diese Pläne existenziell herausgefordert und kündigt entschlossene juristische Schritte gegen das aus Sicht des Managements verfassungswidrige Vorhaben an.
Trotz einer rechnerisch üppigen Dividendenrendite und eines tiefen Buchwerts spiegeln die drastischen Kurszielsenkungen von Analysehäusern wie Morgan Stanley, die den fairen Wert beispielsweise auf 14 EUR herabsetzten, die massive Verunsicherung wider. Für langfristig orientierte Investoren bleibt abzuwarten, ob die juristische Gegenwehr greift und der anstehende Zwischenbericht am 4. November für etwas mehr Klarheit sorgen kann. Solange das politische Damoklesschwert über dem Berliner Portfolio schwebt, bleibt die Aktie trotz optisch günstiger Kennzahlen ein hochspekulatives Pflaster.
Charttechnisch ist die Aktie derzeit aber überverkauft. Es würde also nicht wundern, wenn sie zum Rebound ansetzt. Die Frage ist nur, ob das hier bei 16 EUR geschieht, oder ob es erst nochmal eine Etage tiefer gehen muss, bevor es wieder nach oben geht. Im Falle eines Rebounds könnte die 20 EUR-Marke als Zielzone dienen.
Strategic Resources: Grüne Metalle für die „Stahlrevolution von morgen“!
Kommen wir zu einem deutlich kleineren Unternehmen. Der kanadische Rohstoffentwickler Strategic Resources könnte aber dennoch zunehmend die Blicke auf sich ziehen, da das Unternehmen exakt an den entscheidenden Zukunftsschnittstellen der CO2-armen Stahlproduktion positioniert ist. Die Aktie notiert aktuell bei 0,21 CAD und hat sich nach einem vorherigen Rücksetzer auf 0,16 CAD in den letzten Wochen etwas stabilisiert. Marktteilnehmer warten nun auf den nachhaltigen Ausbruch über die wichtige charttechnische Hürde bei 0,31 CAD, der den Weg für eine spürbare Aufwärtsbewegung in Richtung 0,40 CAD frei machen könnte.
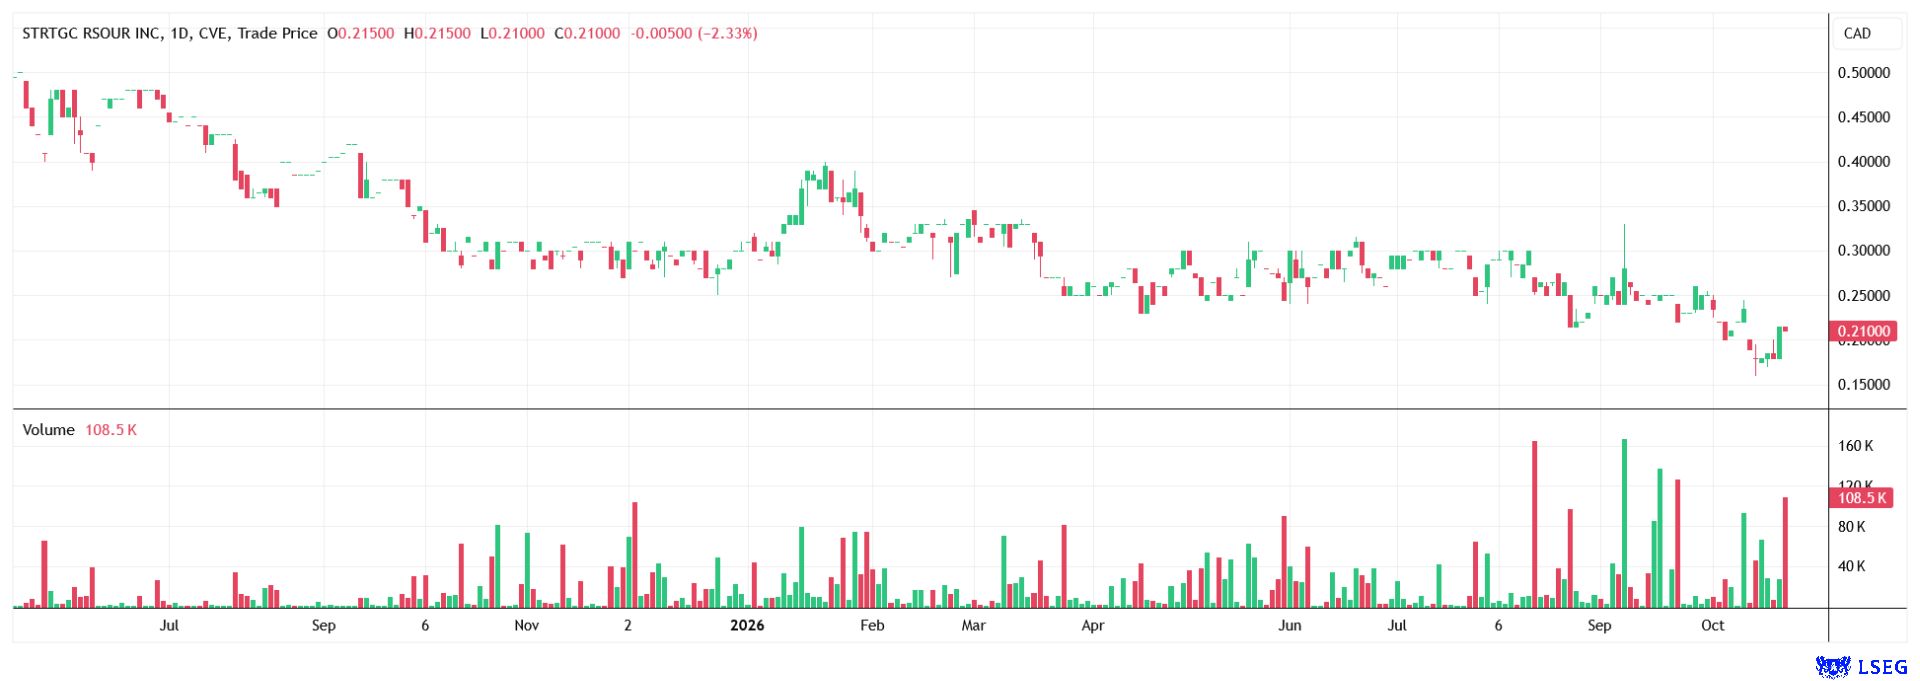
Einen echten Meilenstein markiert die Ende Juni kommunizierte Beteiligung am renommierten, mit 17 Mio. EUR dotierten FutSteel-Projekt der finnischen Universität Oulu, bei dem vanadiumreiches Magnetitkonzentrat aus dem Mustavaara-Projekt für innovative Wasserstoff-Stahlprozesse getestet wird.
Diese offizielle Einbindung in die europäische Spitzenforschung unterstreicht die exzellente Qualität der Rohstoffvorkommen, zu denen auch das baureife BlackRock-Großprojekt in Quebec gehört.
Mit einer geplanten Jahresproduktion von rund 4 Mio. Tonnen hochwertigen DR-Grad-Pellets am strategisch vorteilhaften Tiefwasserhafen Port Saguenay und einer soliden Partnerschaft mit Javelin Global Commodities, die eine flexible Finanzierung über 150 Mio. USD umfasst, sollte das Unternehmen über ein recht solides Fundament verfügen.
Die Kombination aus staatlicher Rückendeckung, reichlich vorhandener Wasserkraft zu günstigen Stromkosten und kritischen Zukunftsmetallen positioniert Strategic Resources aussichtsreich für die anstehende Transformation der Industrie.
Zusätzliche Fantasie für die kommenden Quartale liefert auch die vereinbarte Kooperation mit Tyfast Energy zur Evaluierung batterietauglicher Vanadium-Oxide für moderne Energiespeicher.
Mit einem klaren Fokus und einer disziplinierten Projektentwicklung bietet die Aktie eine spannende Option für Anleger, die gezielt auf die grüne Rohstoffwende setzen wollen.
Fazit
Deutz überzeugt durch seine Rüstungsfantasie und gut gefüllte Auftragsbücher, muss nun aber bei den anstehenden Quartalszahlen den Beweis antreten, dass die Produktion den Erwartungen folgen kann. Vonovia leidet aktuell unter einer üblen Mischung aus hoher Verschuldung und irren Enteignungsfantasien in Berlin, weshalb hier trotz niedriger Kurse Vorsicht geboten ist. Dennoch kann es hier jederzeit zu einem Rebound kommen. Strategic Resources präsentiert sich als strategisch interessant aufgestellter und zukunftsorientierter Rohstoffentwickler, der mit seinen sauberen Eisen- und Vanadium-Projekten in Kanada und Finnland zu überzeugen weiß.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.