30.09.2026 | 04:44
Das Herz des europäischen Akkus: Wie BASF, IBU-tec und HPQ Silicon die Batterie revolutionieren
Die Zukunft der europäischen Automobilindustrie entscheidet sich nicht am Fließband, sondern im Chemielabor. Bislang stammt die Batteriezelle, das Herzstück moderner Elektroautos, fast ausschließlich aus Asien. Eine gefährliche Abhängigkeit, vor der Politiker seit Jahren lautstark warnen: Europa braucht dringend eine eigene, geschlossene Batterie-Wertschöpfungskette. Doch um diese Unabhängigkeit zu erreichen, reicht es nicht, riesige Fabriken („Gigafactories“) auf die grüne Wiese zu stellen. Der wahre Hebel liegt in den molekularen Komponenten: der Kathode (dem Pluspol) und der Anode (dem Minuspol). Drei Unternehmen zeigen, wie diese europäische Lieferkette Realität werden kann: Der DAX-Gigant BASF setzt auf hochpreisige Chemie für Premium-Reichweiten, während der Mittelständler IBU-tec mit seiner neuen Mega-Fabrik in Bitterfeld-Wolfen im Begriff ist, zum europäischen LFP-Kathodenkönig für den Massenmarkt aufzusteigen. Am anderen Pol der Batterie sorgt die kanadisch-französische Technologieschmiede HPQ Silicon mit innovativen Silizium-Anoden dafür, dass die Energiespeicher der Zukunft dramatisch leistungsfähiger werden. Eine technologische Zangenbewegung, die den Kontinent aus der asiatischen Umklammerung befreien könnte. Hier lesen Sie, was das für Anleger bedeutet.
Lesezeit: ca. 8 Min.
|
Autor:
Jens Castner
ISIN:
BASF SE NA O.N. | DE000BASF111 , IBU-TEC ADV.MATER. INH.ON | DE000A0XYHT5 , HPQ SILICON INC | CA40444L1031 | TSXV: HPQ , OTCQB: HPQFF
Inhaltsverzeichnis:
Der Autor

Jens Castner
Der gebürtige Nürnberger ist seit mehr als 30 Jahren im Finanzjournalismus und am Kapitalmarkt aktiv, zuletzt als Chefredakteur von Börse Online. Seit April 2026 ist er selbstständig tätig, um sich voll und ganz seiner großen Leidenschaft zu widmen: der Identifikation unterbewerteter Aktien, mit besonderem Fokus auf das Nebenwertesegment.
Tag-Cloud
Aktien-Cloud
BASF: Der etablierte Riese am Pluspol
Wer in Europa über Batterien spricht, landet früher oder später in Ludwigshafen. BASF gehörte zu den ersten Konzernen des Kontinents, die in großem Stil in Kathodenmaterial investierten. Die Kathode ist der Pluspol einer Lithium-Ionen-Zelle. Sie bestimmt maßgeblich, wie viel Energie ein Akku speichern kann und was er kostet. Sichtbares Zeichen dieses Engagements ist das Werk im brandenburgischen Schwarzheide. Die hochautomatisierte Anlage ist auf rund 24.000 t Kathodenmaterial pro Jahr ausgelegt und in dieser Form bislang einzigartig in Europa. Chemisch liegt der Schwerpunkt auf NMC, einer Mischung aus Nickel, Mangan und Kobalt. Die Rezeptur packt viel Energie auf wenig Raum und ermöglicht große Reichweiten. Dafür ist sie teuer und anspruchsvoll in der Herstellung, denn Nickel und Kobalt sind knapp und müssen präzise dosiert werden. Ihr natürliches Revier ist deshalb die automobile Oberklasse. Der chinesische Zellhersteller CATL bezeichnet BASF als wichtigen Lieferanten. Seit Ende 2023 wird die Batteriesparte als eigenständige Einheit geführt, die großen Wachstumsinvestitionen des deutschen Chemiekonzerns fließen inzwischen eher nach Asien. Im chinesischen Zhanjiang entsteht für 8,7 Mrd. EUR ein neuer Verbundstandort – die größte Einzelinvestition der Firmengeschichte.
An der Börse beherrscht derzeit allerdings ein anderes Thema die Diskussion. Ende vergangener Woche bestätigte BASF Sondierungen mit Evonik und dessen Großaktionär RAG-Stiftung über eine mögliche Übernahme. Nach Informationen der Nachrichtenagentur Reuters soll Evonik abgesagt und ein Angebot von rund 22,15 EUR je Aktie als zu niedrig zurückgewiesen haben. Offiziell bestätigt ist dieser Preis nicht. Die Analysten sind gespalten. JPMorgan stuft BASF weiterhin mit „Untergewichten“ ein und setzt das Kursziel auf 40 EUR fest – deutlich unter der aktuellen Notiz von 50,49 EUR. Analyst Chetan Udeshi hält Konsolidierung zwar für den einzigen glaubwürdigen Weg aus der Branchenkrise, sieht für BASF aber lohnendere Ziele mit geringerem Umsetzungsrisiko. Bernstein Research senkte das Kursziel leicht von 63 auf 61 EUR, bleibt aber optimistisch. Die Deutsche Bank bestätigte ihre Kaufempfehlung mit einem Ziel von 60 EUR.
Operativ läuft es nach mehreren mageren Jahren wieder ordentlich beim größten europäischen Chemiekonzern. Im zweiten Quartal steigerte BASF den Umsatz um 16 % auf 17,2 Mrd. EUR und hob die Prognose für das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) im Gesamtjahr auf 6,9 bis 7,7 Mrd. EUR an. Ein Aktienrückkauf über 1 Mrd. EUR läuft. Trotzdem: Im Schnitt sehen Analysten den fairen Wert bei gut 52 EUR und damit nur wenig über dem aktuellen Kurs – ob mit oder ohne Evonik-Übernahme. Aktionäre trösten sich mit einer Dividendenrendite, die in den vergangenen Jahren nie unter 5 % lag.
IBU-tec: Der Brückenbauer für den Massenmarkt
NMC ist allerdings nur eine Antwort auf die Frage nach dem europäischen Akku. Im Massenmarkt zählt vor allem der Preis. Hier kommt LFP ins Spiel, kurz für Lithium-Eisenphosphat. Diese Kathodenchemie verzichtet auf Nickel und Kobalt. Sie ist günstiger, hitzebeständiger und langlebiger, speichert aber etwas weniger Energie. Für Fahrzeuge mit 400 bis 500 km Reichweite genügt das völlig. Das Problem: Der Markt ist fest in chinesischer Hand. Je nach Bauteil stammen mindestens 80 % der Batteriematerialien aus China, bei Anoden sind es bis zu 99 %, schätzt Ulrich Weitz, der Gründer von IBU-tec.
Der Mittelständler aus Weimar positioniert sich als Brückenbauer für die europäische Batterieindustrie. In Bitterfeld-Wolfen entsteht eine Anlage für 15.000 t LFP-Material pro Jahr, die ab 2028 produzieren soll. Die VW-Batterietochter PowerCo hat sich die gesamte Kapazität für zehn Jahre zu festgelegten Preisen gesichert und finanziert den Aufbau über Meilensteinzahlungen mit. Das Verfahren kommt ohne chinesische Technik aus. Statt des dort üblichen Tunnelofens arbeitet IBU-tec mit einem Drehrohrofen. Er benötigt nach Firmenangaben rund 96 % weniger Platz und 49 % weniger Energie. Anfang September kam die Genehmigung für die neuen Betriebsgebäude. „Damit schaffen wir die Basis für exponentielles Wachstum bei Umsatz und Ergebnis in den kommenden Jahren“, sagt Vorstandschef Jörg Leinenbach. Zusätzlicher Rückenwind könnte aus Brüssel kommen: Der geplante Industrial Accelerator Act verlangt für Batterien mindestens drei Hauptkomponenten aus der EU. Das laufende Jahr allerdings gilt als Übergangsphase mit geplanten 37 bis 39 Mio. EUR Umsatz und einem Verlust von 1,1 Mio. EUR in den ersten sechs Monaten. Schwarze Zahlen erwarten Analysten erst wieder ab 2027.
Trotzdem bestätigte das Hamburger Analystenhaus Montega jüngst das Votum „Kaufen“ mit einem Kursziel von 25 EUR. Grund: Allein das Batteriegeschäft soll bis 2030 Umsätze von 85 bis 90 Mio. EUR erwirtschaften, die Gesamterlöse des Unternehmens dürften auf 120 bis 140 Mio. EUR klettern. Im Kurs ist davon nicht viel zu sehen. Die Aktie hat seit Jahresbeginn rund 30 % verloren und notiert aktuell bei 13,65 EUR, der Börsenwert liegt bei nur 67 Mio. EUR – ein Bruchteil der 43,5 Mrd. EUR, die BASF auf die Waage stemmt. Spannend ist das IBU-tec-Papier auch wegen eines Auftrags, der im Juni gemeldet wurde. Für einen internationalen Energiekonzern entwickelt IBU-tec synthetischen Graphit als Anodenmaterial. „Damit unterstreichen wir erneut, dass wir sowohl Kathoden- als auch Anodenmaterial im Großmaßstab herstellen können“, betont CEO Leinenbach.
HPQ Silicon: Der Silizium-Pionier am Minuspol
Graphit ist seit Jahrzehnten der Standard am Minuspol. Doch das Material stößt an physikalische Grenzen. Pro Gramm speichert es theoretisch rund 372 Milliamperestunden (mAh). Silizium kommt auf etwa 4.200 mAh und damit auf mehr als das Zehnfache. Der Haken: Beim Laden bläht sich Silizium um mehr als 300 % auf. Ohne ausgefeilte Materialtechnik zerbröselt die Anode nach wenigen Zyklen. Diese Hürde zu überwinden, ist das Kerngeschäft von Novacium. Das Unternehmen mit Sitz im französischen Solaize (nahe Lyon) ist selbst nicht börsennotiert. Trotzdem können Anleger die Anodenkarte spielen, denn HPQ Silicon aus Montreal hält 36,8 % an dem Spezialisten und besitzt die exklusiven Vermarktungsrechte für Kanada, die USA und Mexiko. Darüber hinaus entwickelt HPQ Verfahren für pyrogene Kieselsäure und Wasserstoff, am weitesten fortgeschritten ist jedoch das Batteriegeschäft.
Die Fortschritte lassen sich in Zahlen fassen. Mit Anodenmaterial der dritten Generation (GEN3) erreichten Zellen im Standardformat 18650 im Schnitt 4.030 mAh und hielten nach 1.000 Ladezyklen noch mehr als 3.000 mAh. Die vierte Generation brachte größere Zellen des Typs 21700 auf über 6.600 mAh. Eine 6.500-mAh-Zelle unter der Marke HPQ ENDURA+™ hat zudem die Sicherheitszertifizierung UL 1642 eines unabhängigen Prüflabors erhalten. Das weckt das Interesse des Militärs. In der vergangenen Woche meldete HPQ einen Auftrag der Technischen Sektion der französischen Armee (STAT), die Ausrüstung für die Landstreitkräfte prüft und zulässt. Novacium soll Prototyp-Akkus für taktische Funkgeräte entwickeln. Ziel ist deutlich mehr Kapazität, im besten Fall die doppelte, ohne Stecker oder Ladegeräte zu verändern. Erste Muster lieferten 2025 bereits 23 % mehr Energie als die Vergleichsbatterie. „Wir wurden ausgewählt, weil unsere GEN3- und GEN4-Zellen eine besondere Energiedichte bieten“, sagt Novacium-Geschäftsführer Jed Kraiem. Das Auftragsvolumen bleibt vertraulich.
Ein wegweisender Auftrag nach dem anderen
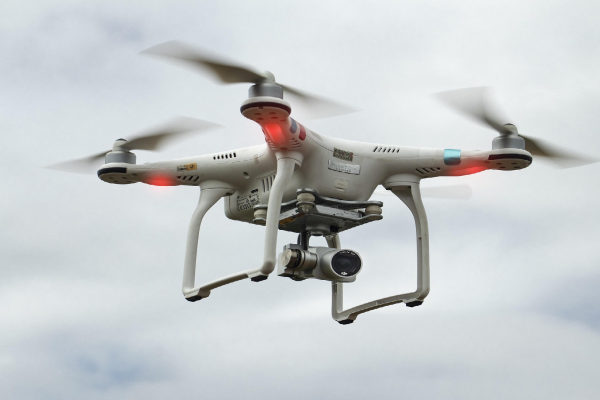
Wenige Tage zuvor hatte der französische Drohnenabwehr-Spezialist Alta Ares mehr als 100 Akkupacks für seine Abfangdrohne X-Lock bestellt. Alta Ares wurde zusammen mit dem Rüstungskonzern MBDA für ein Programm der Direction générale de l’armement (DGA), einer Behörde des französischen Verteidigungsministeriums, ausgewählt und gewann 2025 einen NATO-Innovationswettbewerb. Die Packs sind bei mindestens gleicher Leistung leichter als die bisherige Lösung. „Für eine Abfangdrohne wie den X-Lock zählt jedes Gramm“, unterstreicht Julien Théodore von Alta Ares. Bereits im Sommer hatte der Partner LN Innov bei Novacium Akkus für FPV-Drohnen eines Regiments der französischen Armee geordert. FPV steht für „First Person View“: Die Drohnen werden per Videobrille aus der Ich-Perspektive gesteuert. Ende August gingen zudem 30 Packs an drei europäische Drohnenhersteller zur abschließenden Qualifizierung.
Hinzu kommt eine unverbindliche Zusammenarbeit mit Tokai COBEX, der französischen Tochter der japanischen Tokai-Carbon-Gruppe. Gemeinsam wird geprüft, ob sich Novaciums Silizium mit klimaschonend in Frankreich hergestelltem Graphit zu einer kompletten Anode verbinden lässt. In Nordamerika öffnet sich parallel dazu ein neuer Markt. Kanada will binnen zwei Jahren Kapazitäten für Millionen Drohnen aufbauen. HPQ prüft mit LN Innov und Novacium eine kanadische Antriebsplattform, bislang auf Basis einer unverbindlichen Absichtserklärung. „Jeder Fortschritt von Novacium im Verteidigungssektor stärkt den strategischen Wert unserer Beteiligung“, erklärt HPQ-Chef Bernard Tourillon.
Banken und Broker haben die HPQ-Aktie bislang kaum auf dem Radar, Research gibt es noch nicht. Das ist Chance und Risiko zugleich. Einerseits ist die Geschichte noch weitgehend unentdeckt, jede neue Studie könnte zusätzliche Käufer anziehen. Andererseits handelt es sich um einen kaum beachteten Micro Cap, also einen sehr kleinen Nebenwert, mit entsprechend dünnem Handel und hoher Schwankungsbreite. Der Kurs liegt bei gerade einmal 0,14 CAD (an deutschen Handelsplätzen 0,08 EUR), der Börsenwert bei umgerechnet nur etwa 42 Mio. EUR.
Vom Dividendenzahler bis zur Technologiewette
Die drei Unternehmen stehen für drei Schichten der europäischen Batterie. BASF liefert mit NMC das industrielle Fundament für die Oberklasse, kämpft aber mit hohen Kosten. Die Aktie ist eher wegen der hohen Dividende interessant als wegen möglicher Kurssteigerungen. IBU-tec bringt die günstige LFP-Chemie in großem Maßstab nach Europa und hat mit PowerCo einen verlässlichen Abnehmer. Beim Aufbau einer europäischen Batterie-Wertschöpfungskette führt kein Weg an dem Unternehmen vorbei. Der geringe Börsenwert lässt für die Aktie reichlich Luft nach oben. HPQ Silicon und Novacium arbeiten am nächsten Sprung bei der Energiedichte und finden erste zahlende Kunden im Verteidigungssektor. Wenn aus den Prototypen Serienlieferungen werden, ist der Weg nach oben offen. Möglicherweise reicht es schon, wenn namhafte Analysten oder Großinvestoren auf die Story aufmerksam werden, um den Kurs anzuschieben. Bis dahin bleibt HPQ ein Geheimtipp. Für Anleger reicht die Spanne also vom soliden Dividendenzahler ohne große Kursfantasie über einen dynamischen Wachstumswert im Umbau bis zur spekulativen Technologiewette.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.