27.10.2026 | 05:38
Altlasten als Goldgrube: Zefiro Methane überzeugt mit vollen Auftragsbüchern, Analysten sehen 200 % Potenzial
Erstellt und veröffentlicht im Auftrag von Zefiro Methane.
Wer neue Aktien zeichnet, erwartet normalerweise einen Rabatt. Bei Zefiro Methane hingegen zahlten Investoren freiwillig mehr, als die Aktie an der Börse kostete. Der Markt honorierte den Vertrauensbeweis prompt mit steigenden Kursen. Die Auftragsbücher des kanadischen Spezialisten für die Sanierung umweltschädlicher Öl- und Gasbohrlöcher sind bis 2029 gefüllt, das KGV liegt bei etwa 11. Die Analysten von GBC Research sehen mehr als 200 % Kurspotenzial.
Lesezeit: ca. 5 Min. | Autor: Jens Castner
ISIN: Zefiro Methane Corp | CA98926D1069
Inhaltsverzeichnis:
Der Autor
Jens Castner
Der gebürtige Nürnberger ist seit mehr als 30 Jahren im Finanzjournalismus und am Kapitalmarkt aktiv, zuletzt als Chefredakteur von Börse Online. Seit April 2026 ist er selbstständig tätig, um sich voll und ganz seiner großen Leidenschaft zu widmen: der Identifikation unterbewerteter Aktien, mit besonderem Fokus auf das Nebenwertesegment.
Tag-Cloud
Aktien-Cloud
Aufpreis als Vertrauensbeweis
Kapitalerhöhungen kleinerer Unternehmen laufen meist nach demselben Muster ab. Die neuen Aktien gibt es mit einem Abschlag zum Börsenkurs, der zumeist im Vorfeld der Kapitalmaßnahme schon nachgibt. Bei Zefiro Methane war es umgekehrt. Am vergangenen Freitag meldete der Spezialist für die Sanierung verwaister Öl- und Gasbohrlöcher den Abschluss einer Privatplatzierung über rund 5,0 Mio. CAD. Ausgegeben wurden gut 7,5 Mio. Einheiten zu je 0,66 CAD. An der Börse kostete die Aktie zum Zeitpunkt der Kapitalerhöhung zeitweise weniger als 0,60 CAD. Die Investoren zahlten also einen Aufschlag von rund 10 %. Zu jeder Aktie gab es allerdings einen halben Optionsschein, der innerhalb von 30 Monaten zum Kauf eines weiteren Papiers zu 0,80 CAD berechtigt. Der Markt wertete die Transaktion als Vertrauensbeweis: Am Montag stieg der Kurs auf 0,64 CAD.
Das frische Geld soll ins laufende Geschäft fließen, ein Teil könnte auch für Übernahmen verwendet werden. Bereits im Mai hatte Zefiro für 4,3 Mio. USD die Anlagen des Bohrdienstleisters Viking Well Service übernommen. Fünf zusätzliche Bohranlagen erhöhen die jährliche Umsatzkapazität nach Unternehmensangaben um rund 10 Mio. USD. Dass weitere Zukäufe folgen könnten, hatte Vorstandschefin Catherine Flax bereits im September bei einem Investorentreffen in München angedeutet. Der Grund ist einfach: Die Nachfrage wächst schneller als die eigenen Kapazitäten.
Unmengen von Altlasten im Boden
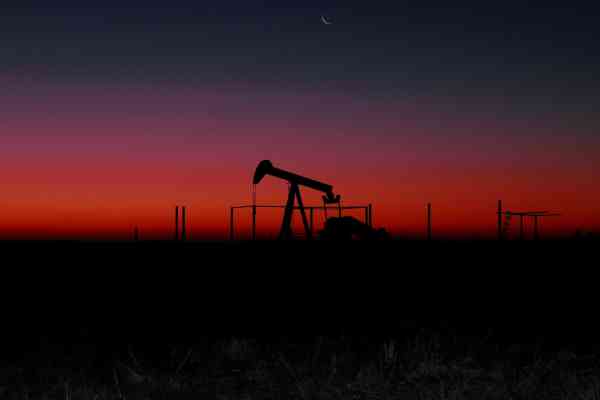
Das Geschäftsmodell beruht auf einem Problem, das die USA lange ignoriert haben. Mehr als 2 Mio. alte Öl- und Gasbohrungen wurden dort nie richtig verschlossen – und das ist eine vorsichtige Schätzung. Zefiro-Chefin Flax hält sogar bis zu 3 Mio. für möglich. Die früheren Betreiber sind oft pleite oder nicht mehr auffindbar. Aus vielen dieser Löcher strömt Methan, ein Gas, das auf Sicht von 20 Jahren rund 80-mal so klimaschädlich ist wie CO₂. Washington stellte 4,7 Mrd. USD für die Sanierung bereit, doch das ist nur ein Tropfen auf den heißen Stein. Die Denkfabrik Carbon Tracker schätzt die Gesamtkosten auf rund 280 Mrd. USD.
Neue Nachfrage kommt durch den Bau von Rechenzentren für künstliche Intelligenz (KI). Stoßen die Bagger auf ein altes Bohrloch, steht die Baustelle still, bis die Altlast gesichert ist. Bei Investitionen in Milliardenhöhe kostet jeder Tag Verzögerung bares Geld. Wer dann schnell verfügbare Mannschaften und geeignetes Gerät hat, ist im Vorteil. Denn genau daran mangelt es in der Branche: Spezialisierte Anbieter sind rar, Bohranlagen und Fachkräfte knapp. Die Preise je Bohrloch sind in den vergangenen Jahren deshalb deutlich gestiegen.
Zefiro ist für diesen Markt gut aufgestellt. Operativer Arm des kanadischen Unternehmens ist die Tochter Plants & Goodwin aus dem US-Bundesstaat Pennsylvania, ein Bohrdienstleister mit mehr als 50 Jahren Erfahrung. Mit 25 Bohranlagen und rund 150 Fachkräften ist Plants & Goodwin in 15 US-Bundesstaaten aktiv. Das Angebot reicht von der Methanmessung über das Verfüllen mit Zement bis zur Sanierung des Geländes. Hinzu kommt der Verkauf von CO₂-Gutschriften, also Zertifikaten für jede vermiedene Tonne Treibhausgas. Gutschriften über rund 93.000 t CO₂-Äquivalent hat Zefiro bereits verkauft, unter anderem an den Rohstoffhändler Mercuria. Kaum ein anderer Anbieter deckt den Lebenszyklus eines Bohrlochs so vollständig ab.
Aufträge bis Mitte 2029
Wie gefragt diese Leistungen sind, zeigt der Auftragsbestand. Zefiro blickt auf rund 40 Mio. USD allein aus staatlich finanzierten Projekten, die bis Juni 2029 umgesetzt werden sollen. Größter Posten ist ein Dreijahresvertrag über 19,6 Mio. USD für rund 200 Bohrlöcher in Ohio. Dazu kommt ein Auftrag über 11,5 Mio. USD aus der Region der Großen Seen. Rund 4,9 Mio. USD sollen bereits bis Ende Dezember abgearbeitet werden. Nicht enthalten sind in den 40 Mio. USD die Aufträge von Öl- und Gasförderern, die meist kurzfristig vergeben werden. Neu ist zudem ein Explorationsvertrag in Ohio, bei dem Bohrlöcher vor dem Verfüllen untersucht werden. „Er bringt Zefiro in eine frühere Phase des Sanierungsprozesses, wobei dieselben Teams zum Einsatz kommen, die wir täglich einsetzen“, erklärt Vorstandschefin Flax. Ihr Kollege Luke Plants, verantwortlich für die Unternehmensentwicklung, betont die Planbarkeit: „Zu wissen, wo unsere Bohranlagen und Mannschaften bis Mitte 2029 im Einsatz sind, ermöglicht uns eine effiziente Projektplanung.“
Auch öffentlichkeitswirksame Projekte stärken den Ruf. Im Cuyahoga-Valley-Nationalpark in Ohio hat Plants & Goodwin bereits den zweiten Auftrag abgeschlossen. Allein in den Nationalparks der USA strömen schätzungsweise 1.800 Bohrungen das Klimakillergas aus. Wer Genaueres über das Umweltproblem der verwaisten Bohrlöcher (englisch: „Orphan Wells“) und das Geschäftsmodell von Zefiro erfahren möchte, sollte sich die Dokumentation „The Hazard Below“ ansehen. Hier geht’s zum Video:
Operativ hat Zefiro die Wende längst geschafft. Im Ende Juni abgelaufenen Geschäftsjahr 2025/26 stieg der Umsatz um 31 % auf 42,5 Mio. USD. Das bereinigte operative Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) drehte von minus 4,0 auf plus 3,8 Mio. USD. Für das laufende Geschäftsjahr peilt das Management mehr als 50 Mio. USD Umsatz an, GBC Research rechnet sogar mit 57,9 Mio. USD. Den Gewinn je Aktie schätzen die Augsburger Analysten auf 0,04 USD. Das entspricht einem günstigen Kurs-Gewinn-Verhältnis (KGV) von rund 11. Ihr Kursziel liegt bei 1,50 USD, umgerechnet aktuell rund 2,11 CAD. Das ist mehr als das Dreifache des aktuellen Kurses.
Viel Luft nach oben
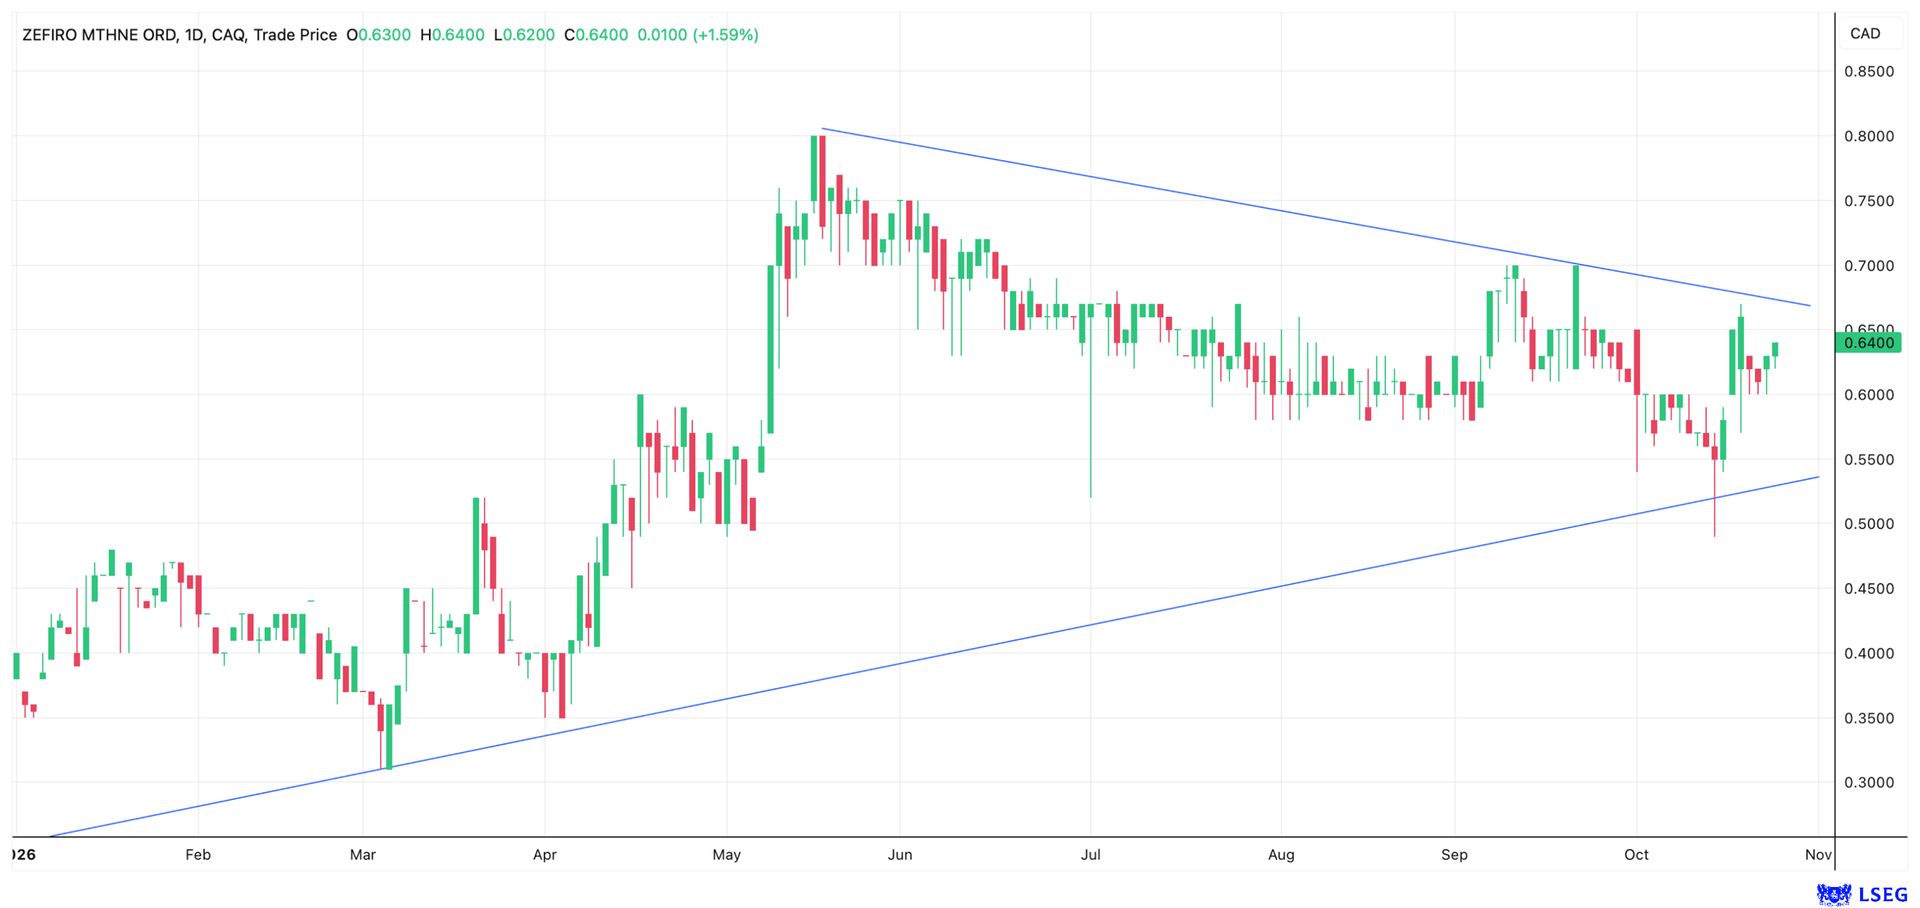
Trotz der jüngsten Erholung ist die Aktie noch weit von ihrem Jahreshoch bei 0,80 CAD im Mai entfernt. Die Zahlen zum ersten Geschäftsquartal folgen Mitte November. Wichtiger für den Kurs dürfte jedoch sein, dass Zefiro weitere Marktanteile gewinnt und an der Börse bekannter wird. Die Investoren der Kapitalerhöhung haben ihre Antwort mit dem Aufpreis bereits gegeben. Die Charttechnik deutet an, dass sie damit keinen Fehler gemacht haben.
Einer 100 %-Rally zwischen Anfang April und Mitte Mai schloss sich eine ausgedehnte Konsolidierungsphase an. Mitte Oktober drohte sogar der langfristige Aufwärtstrend zeitweise zu kippen, doch er hielt. Mit dem frischen Rückenwind durch neue Investoren ist die Aktie jetzt auf dem besten Weg, den seit dem Mai-Hoch etablierten, mittelfristigen Abwärtstrend hinter sich zu lassen, der aktuell bei etwa 0,67 CAD verläuft. Wird diese Marke überwunden, sollte zumindest das Jahreshoch von 0,80 CAD wieder erreichbar sein – dann würden auch die mit der Privatplatzierung ausgegebenen Optionsscheine in die Gewinnzone laufen. An deutschen Handelsplätzen kostet das Zefiro-Papier aktuell etwa 0,40 EUR. Wenn sich das Kursziel von GBC Research bewahrheitet, sind mehr als 200 % Gewinn drin.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.