17.09.2026 | 05:00
Jungheinrich, BioNTech und Almonty Industries: Die geheimen Comeback-Chancen für Ihr Depot!
Ein eher schwaches Marktumfeld derzeit, geprägt von leicht fallenden Kursen an den Aktienmärkten. An den Rohstoffmärkten, allen voran beim Öl, hingegen leicht bis stärker steigende Kurse. Die Schweißperlen bei den Anlegern werden größer, was auch an den Anleiherenditen abzulesen ist. Doch genau in solchen Phasen, in denen die Nervosität regiert und viele Marktteilnehmer das Handtuch werfen, gibt es immer wieder gute Einstiegsgelegenheiten für den cleveren Anleger. Daher schauen wir uns heute drei unterschiedliche Unternehmen an, die aber eines gemeinsam haben. Sie stehen womöglich vor einem Rebound, oder einer Aufwärtsbewegung. Wir schauen uns mit BioNTech ein Unternehmen an, das auf die Onkologiesparte setzt. Mit Jungheinrich geht es zu einer Art lagerlogistischem und maschinenbautechnischen Urgestein. Zu guter letzt schauen wir uns Almonty an. Das Unternehmen war ein Rohstoff-Geheimtipp. Ist es aber nicht mehr, sondern mittlerweile kommt man was die strategische Bedeutung für die westliche Rüstungsbranche betrifft, nicht mehr an dem Unternehmen vorbei. Begleiten Sie uns auf einer analytischen Reise durch die Bilanzen und Chartbilder, um herauszufinden, wo sich bezogen auf Risiko und Ertrag interessante Chancen ergeben.
Lesezeit: ca. 6 Min.
|
Autor:
Matthias Schomber
ISIN:
ALMONTY INDUSTRIES INC. | CA0203987072 | TSX: AII , NASDAQ: ALM , ASX: AII , JUNGHEINRICH AG O.N.VZO | DE0006219934 , BIONTECH SE SPON. ADRS 1 | US09075V1026
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Jungheinrich: Automatisierung als Schlüssel zum Turnaround!
Die klassische deutsche Industrie hat derzeit keinen leichten Stand, und das spürt auch ein Traditionsunternehmen aus der Logistikbranche sehr deutlich. Die Aktie von Jungheinrich hat im bisherigen Jahresverlauf einen herben Rückschlag von gut 30 % hinnehmen müssen. Dennoch zeigte sich zuletzt ein kleiner Lichtblick, als das Papier Mitte September auf Xetra bei über 25 EUR schloss. Die Aktie notiert damit zwar leicht über dem 50er SMA, aber noch deutlich unterhalb des 200er SMA, der bei 28,62 EUR liegt. Noch Ende Januar dieses Jahres lag die Aktie in der Spitze bei über 38 EUR. Dieser spürbare Kursrückgang könnte für langfristig orientierte Anleger nun eine äußerst spannende Einstiegsgelegenheit darstellen, da der langfristige Megatrend der Lagerautomatisierung voll intakt bleibt. Hier mischt Jungheinrich jetzt kräftig mit. Das Marktumfeld mag kurzfristig rau sein, doch die Nachfrage nach effizienter Intralogistik wird auf Sicht der nächsten Jahre unweigerlich weiterwachsen.
Ein Blick in die Bücher zeigt, dass das operative Fundament trotz der Kursverluste durchaus stabil ist. Im ersten Halbjahr 2026 erwirtschaftete der Konzern einen soliden Umsatz von 2,67 Mrd. EUR und konnte ein bereinigtes EBIT (ohne Einmaleffekte) von ca. 178 Mio. EUR ausweisen. Dies entspricht einer operativen Marge von immerhin 6,7 %. Mit dieser Ertragskraft beweist das Management, dass es auch in eher konjunkturellen Schwächephasen dennoch profitabel wirtschaften kann und die Kosten gut im Griff hat. Zudem zeigt das Unternehmen durch finanzielle Initiativen wie einen kürzlich ins Leben gerufenen 100-Millionen-Fonds eine dauerhafte Investitionsbereitschaft in zukünftige Technologien.
Trotz der eher soliden Zahlen haben sich die Analysten zuletzt etwas vorsichtiger positioniert, aber dennoch oberhalb des aktuellen Kurses. So senkte die Citigroup zwar Mitte August ihr Kursziel von 36,50 EUR auf 32 EUR, hielt aber an der klaren Kaufempfehlung fest. Andere Experten sehen das Potenzial sogar noch deutlich höher und rufen durchschnittliche Kursziele von über 40 EUR aus. Das aktuelle Chance-Risiko-Verhältnis bleibt auf dem momentan gedrückten Kursniveau attraktiv, vorausgesetzt, die Auftragsbücher füllen sich in den kommenden Quartalen wieder spürbar. Charttechnisch ist hier historisch gesehen im Bereich 23 - 25 EUR eine starke horizontale Unterstützung, die dem Kurs Halt geben dürfte, für einen Reboundversuch in Richtung 30 EUR.
Von der Automatisierung der Logistiksparte wechseln wir nun die Labore der medizinischen Onkologie-Forschung.
BioNTech: Auf dem Sprung in die Onkologie!
Das Mainzer Biotechnologie-Unternehmen befindet sich in einer Transformationsphase. Der einstige Corona-Impfstoff-Goldrausch flacht ab, und der Markt preist die Aktie aktuell verhalten positiv ein. Immerhin hat BioNTech ein hohes Cashpolster noch aus der Corona-Zeit. Zuletzt pendelte der Kurs um die Marke von 96 - 97 USD, weit entfernt vom Hoch vor wenigen Wochen bei knapp über 120 USD, aber auch deutlich erholt vom Tief bei knapp über 84 USD im August. Wer sich hier als Aktionär engagiert, braucht zweifellos starke Nerven bei diesem zuletzt schnellen Auf und Ab. Man kauft hier quasi ein Unternehmen etwas über dem Cashniveaupreis mit einem Lottoschein für den Jackpot, falls ein Medikament aus der Onkologie-Pipeline tatsächlich zum Blockbuster wird.
Auf einer internationalen Fachkonferenz präsentierte das Unternehmen jüngst vielversprechende Phase-3-Daten zum Antikörper Gotistobart. Bei schwer behandelbarem Lungenkrebs konnte in der Studie PRESERVE-003 das mediane Gesamtüberleben der Patienten im Vergleich zur Standard-Chemotherapie beinahe verdoppelt werden. Solche immensen klinischen Erfolge sind das dringend benötigte Fundament, um den Konzern langfristig als dominierenden Player in der globalen Onkologie zu etablieren. Dennoch bleibt der finanzielle Spagat zwischen den hohen Forschungsausgaben und der aktuellen Geschäftsentwicklung eine große Herausforderung für das Management.
Die Kapitalmärkte betrachten diesen Übergang aktuell noch mit einer gewissen Skepsis. So stufte BMO Capital Markets die Aktie kürzlich auf „Market Perform“ ab und senkte das Kursziel auf 105 USD, vorher 128 USD, primär wegen dem raschen Zurückgehen der Comirnaty-Umsätze, Verzögerungen bei Pipeline-Projekten und dem Phase II Studienabbruch bei einem Medikamentenkandidaten. Zudem sorgte ein Aktienverkauf von CEO Ugur Sahin für ein wenig Stirnrunzeln bei den Anlegern. Die Pipeline ist ohne Frage prall gefüllt und hochgradig innovativ, weshalb mutige und risikofreudige Anleger hier auf den ultimativen Durchbruch in der Krebstherapie setzen können.
Die Aktie könnte nach dem Erklimmen der Marke bei 98 USD wieder Fahrt in Richtung 115 USD - 120 USD aufnehmen. Ein Stoppkurs könnte man unterhalb des Bereichs bei 93 oder 94 USD platzieren.
Von der Forschung und der Medizin gehen wir zur Rohstoffförderung von Wolfram. Ein Element ohne das in der modernen Hightech-Welt und der Rüstung nahezu alle Bänder stillstehen würden.
Almonty Industries: Der Rohstoff-Gigant vor dem Rebound!
Wer auf der Suche nach einem „Diamanten im Rohstoffsektor“ ist, kommt an Wolfram und damit an Almonty Industries derzeit kaum oder gar nicht vorbei. Das Unternehmen baut sich systematisch zu einem der wichtigsten westlichen Lieferanten für dieses kritische Metall auf.
Auch die jüngsten Unternehmensnachrichten vom 17. August und 14. September verdeutlichen unmissverständlich die operativen Fortschritte und die wachsende strategische Relevanz des Konzerns. Auch der sehr persönliche und detaillierte CEO-Newsletter von Lewis Black vom 30. August unterstreicht, dass das Management den Ausbau der Vorzeigemine Sangdong in Südkorea mit ruhiger, aber extrem zielgerichteter Hand vorantreibt.
Die geopolitische Wichtigkeit rund um sichere westliche Lieferketten spielt dem Unternehmen derzeit strategisch voll in die Karten und schützt das Geschäftsmodell vor billiger Konkurrenz.
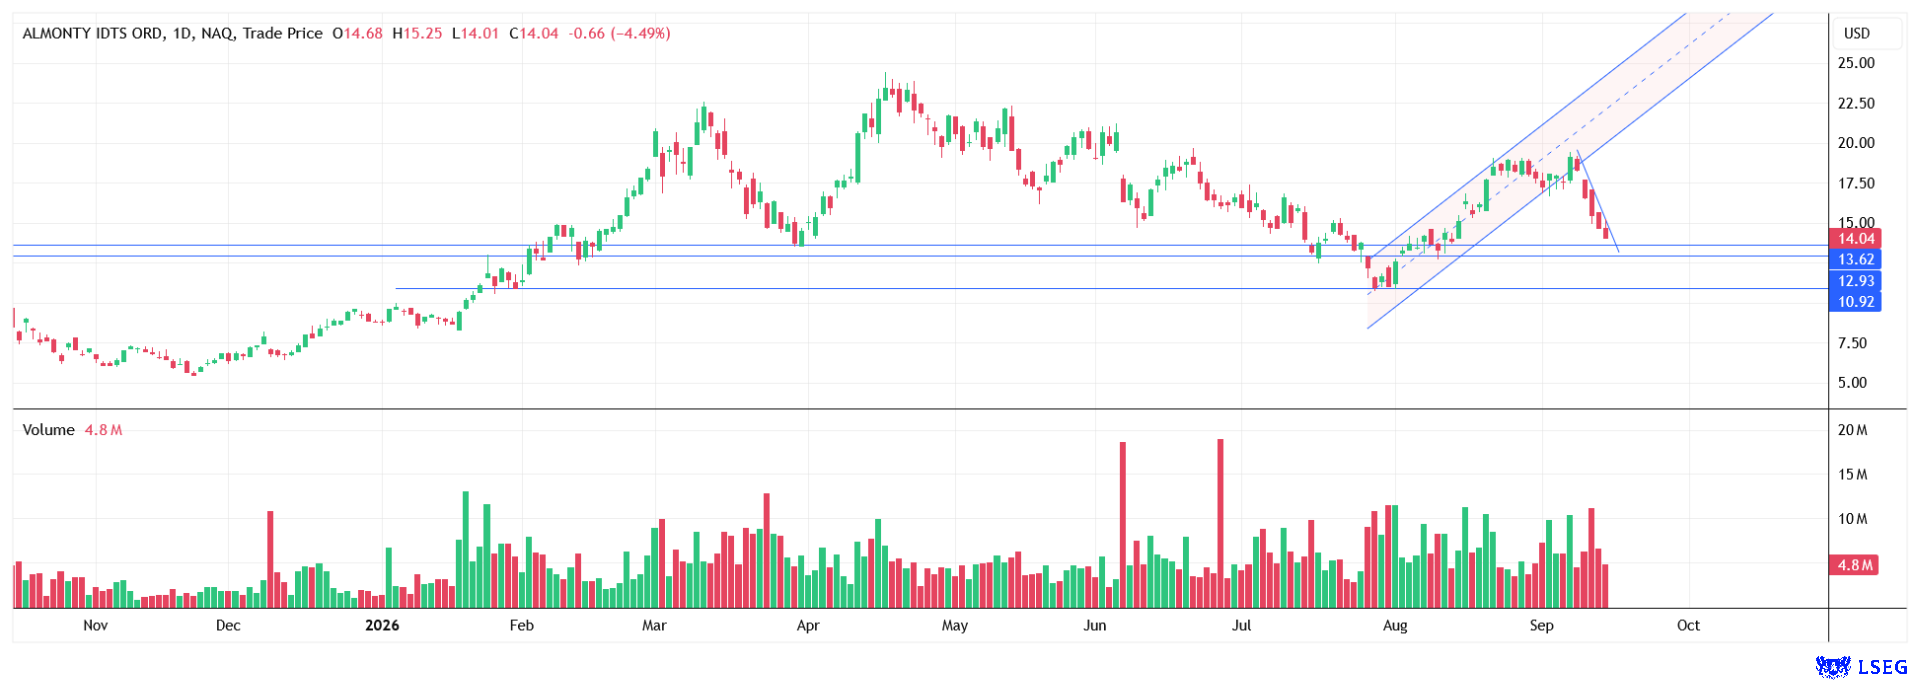
Trotz dieser hervorragenden fundamentalen und strategischen Ausgangslage befindet sich die Aktie von Almonty Industries aktuell in einer schnellen, eher kleineren, aber dennoch recht heftigen Konsolidierungsbewegung. Zuvor hatten wir einen beeindruckenden Anstieg gesehen, der das Papier von knapp 10,00 USD auf starke 18,00 bis 19,00 USD katapultiert hatte. Momentan notiert der Wert etwas angeschlagen bei knapp über 14,00 USD. Auf diesem Kursniveau formiert sich jedoch eine massive horizontale Unterstützung im Bereich von 13,00 bis 14,00 USD, auf der nun erste antizyklische Investoren wieder mutig Stücke einsammeln. Der Markt atmet nach der heißen Rally schlichtweg einmal tief durch.
Aus charttechnischer Sicht wird es nun besonders spannend, da sich genau an dieser Unterstützungszone eine klassische V-Formation ausbilden könnte. Hilft diese Formation der Aktie wieder nach oben und findet sie den Weg zurück in den etablierten Aufwärtstrendkanal, könnte das Momentum sehr schnell wieder anspringen. Ein Anlauf auf die alten Hochs bei 18,00 bis 19,00 USD oder gar die psychologisch wichtige Marke von 20,00 USD wäre dann das logische nächste Ziel. Sollte sich an diesen Ausbruch eine weitere Aufwärtswelle anschließen, lässt sich aus dem Chartbild mittelfristig sogar ein weiteres Kurspotenzial bis in den Bereich von 24,00 USD ableiten.
Fazit: Jungheinrich bleibt ein solides Industrie-Investment, das zwar aktuell konjunkturellen Gegenwind spürt, aber mit starken Margen und einem klaren Fokus auf Automatisierung eine spannende Rebound-Chance bietet.
BioNTech verlangt den Aktionären im harten Übergang zur Onkologie-Firma viel Geduld und Nervenstärke ab, lockt aber mit einer visionären Pipeline und sensationellen ersten Forschungsdaten.
Almonty Industries präsentiert sich als fundamental hervorragend positioniertes Rohstoff-Unternehmen, dessen Aktie nach einer wilden Korrektur auf starke Unterstützungen trifft und bei einem Dreh nach oben erhebliches Ertragspotenzial freisetzen dürfte.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.