16.03.2026 | 04:25
Die Rohstoff-Wette 2026: Warum Desert Gold Barrick Mining die Show stehlen könnte und K+S vom Iran-Krieg profitiert
Der Goldmarkt befindet sich im Frühjahr 2026 in einer Phase extremer Spannungen, die für Gänsehaut auf den Handelsterminals sorgt. Während der Goldpreis nach seinem spektakulären Allzeithoch von über 5.400 USD pro Feinunze im Januar eine volatile Seitwärtsbewegung meist zwischen 5.000 und 5.200 USD vollzieht, blicken Investoren gebannt auf die Akteure, die dieses Edelmetall aus der Erde holen. Im Zentrum steht dabei die spannende Frage, ob die „kleineren Unternehmen“ wie Desert Gold Ventures den behäbigen Riesen-Produzenten den Rang ablaufen werden. Während Barrick Mining mit einer beispiellosen Kostenspirale kämpft, scharrt Desert Gold in Mali bereits mit den Hufen für die erste eigene Produktion. Ergänzt wird dieses Bild durch den strategischen Blick auf K+S, die aktuell vom Krieg im Iran profitieren, da durch die Straße von Hormuz 30 % der Düngemittel laufen. Wer setzt jetzt auf die richtigen Rohstoffaktien und profitiert in 2026 davon?
Lesezeit: ca. 5 Min. | Autor: Mario Hose
ISIN: BARRICK MINING CORPORATION | CA06849F1080 , K+S AG NA O.N. | DE000KSAG888 , DESERT GOLD VENTURES | CA25039N4084
Inhaltsverzeichnis:
Der Autor

Mario Hose
In Hannover geboren und aufgewachsen, verfolgt der Niedersachse die gesellschaftliche und wirtschaftliche Entwicklung rund um den Globus. Als leidenschaftlicher Unternehmer und Kolumnist erklärt und vergleicht er die verschiedensten Geschäftsmodelle sowie Märkte für interessierte Börsianer.
Tag-Cloud
Aktien-Cloud
Desert Golds Weg zur Produktion
Es gibt Momente, auch im Bergbau, in denen aus bloßen Versprechungen und geologischen Karten greifbare Realität wird. Desert Gold Ventures scheint genau an diesem Wendepunkt zu stehen. Das Unternehmen konzentriert sich mit einer fast schon chirurgischen Präzision auf das Senegal-Mali-Scherzonen-Projekt, kurz SMSZ, und hat dort eine Landfläche von beachtlichen 440 km² unter Kontrolle. Wer die Region kennt, weiß, dass dies kein gewöhnlicher Fleck Erde ist. Man befindet sich hier in direkter Nachbarschaft zu den ganz Großen der Branche, wie B2Golds Fekola-Mine oder den Loulo-Gounkoto-Minen von Barrick. Dass Desert Gold hier nun den Sprung vom Explorer zum Produzenten wagt, ist ein mutiger und zugleich strategisch kluger Schritt.
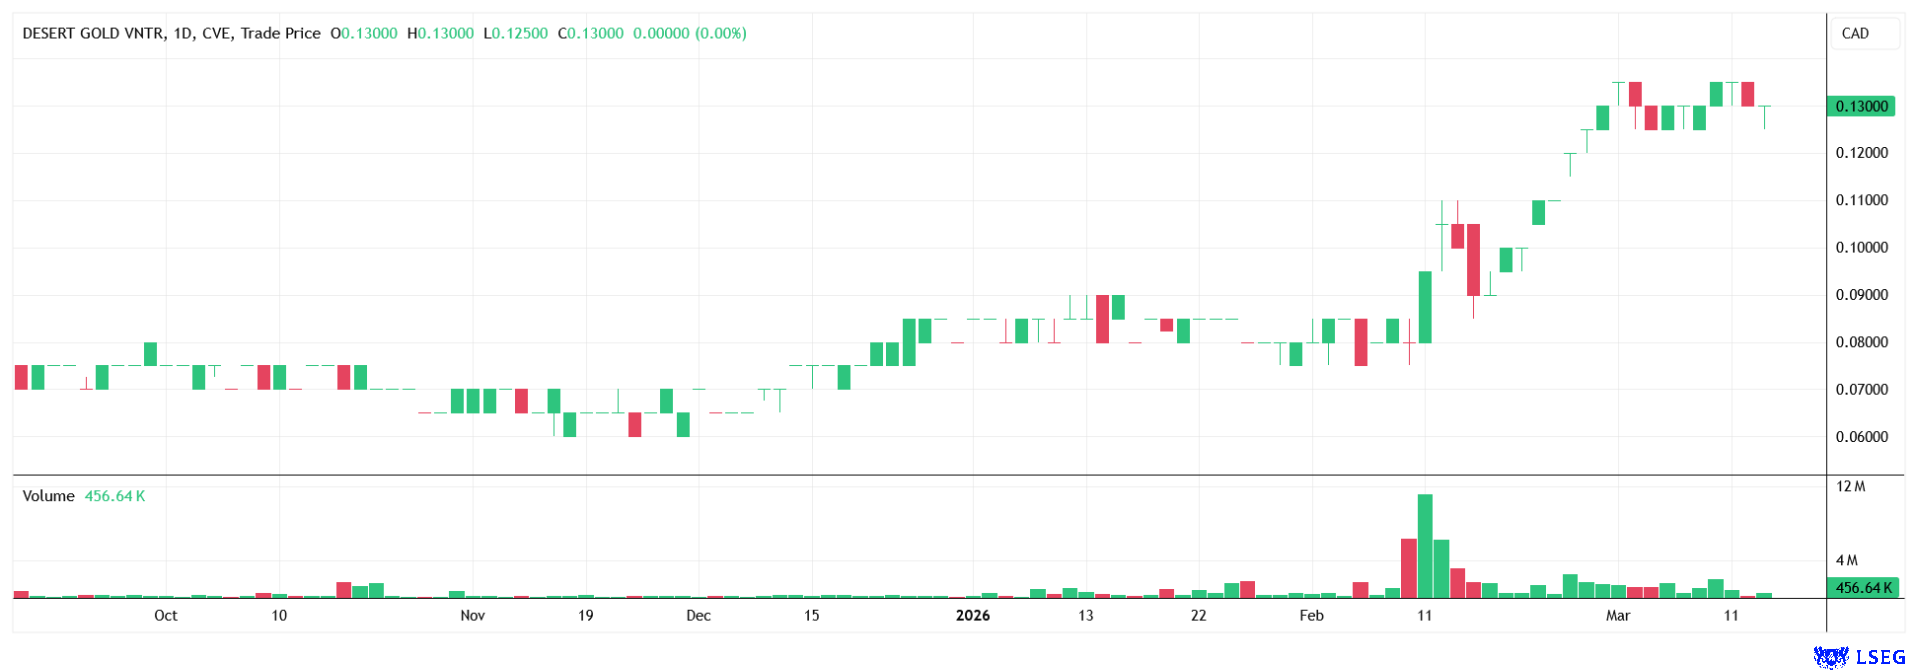
Besonders das Barani East Projekt sticht dabei hervor. Hier ist das Ziel klar definiert: Die Produktion von Oxid-Gold soll bereits im Laufe des Jahres Realität werden. Um dies zu stemmen, hat das Management unter Jared Scharf kürzlich eine beeindruckende Finanzierungsrunde abgeschlossen. Trotz der üblichen Marktturbulenzen konnte Desert Gold über eine Privatplatzierung Bruttoerlöse von rund 7,18 Millionen CAD einsammeln. Dass dieses Angebot sogar leicht überzeichnet war und nachträglich sogar noch eine kleinere Korrektur wegen eines Schreibfehlers vorgenommen wurde, zeigt das Vertrauen der Investoren. Mit diesem frischen Kapital soll nun die erste Phase einer Gravitationsanlage finanziert werden. Es ist diese Kombination aus geringen Einstiegshürden und der Aussicht auf kurzfristigen Cashflow, die Desert Gold derzeit so attraktiv macht.
Doch Mali ist nur die eine Seite der Medaille. In der Elfenbeinküste hat sich das Unternehmen mit dem Tiegba-Projekt ein weiteres heißes Eisen im Feuer gesichert. Erste Bodenproben lieferten dort Werte von über 900 ppb Gold, was in Fachkreisen durchaus für Interesse sorgt. Das erfahrene Management-Team, das zusammen über 15 Jahre Erfolg in Westafrika vorweisen kann, weiß genau, wie man solche Auffälligkeiten in handfeste Entdeckungen verwandelt. Bei einem aktuellen Aktienkurs von etwa 0,13 CAD und einer bereits definierten Ressource von über 1,1 Millionen Unzen Gold (gemessen, angezeigt und abgeleitet), wirkt das Chance-Risiko-Verhältnis für mutige Anleger fast schon einladend. Es ist der Charme eines Unternehmens, das seine Hausaufgaben gemacht hat und nun kurz davor steht, die Früchte seiner jahrelangen Explorationsarbeit zu ernten. Spekulativ sehr interesant und auf diesem Kursniveau akkumulieren! Höhere Kurse durch das starke Momentum sind zu erwarten.
Barrick Minings Kampf gegen die Kostenspirale
Während bei Desert Gold die Aufbruchstimmung dominiert, herrscht beim Branchenprimus Barrick Mining eine deutlich nüchternere Atmosphäre. Auf den ersten Blick lesen sich die Zahlen für das abgelaufene Geschäftsjahr 2025 wie ein Erfolgsfall. Ein freier Cashflow von 1,62 Milliarden USD allein im vierten Quartal und ein Gewinn pro Aktie, der um satte 88 Prozent nach oben geschnellt ist, lassen auch die Herzen der Dividendenjäger höher schlagen. Tatsächlich hat das Management die Quartalsdividende auf 0,42 USD je Aktie festgesetzt, was einer Steigerung von 140 % entspricht. Man könnte meinen, Barrick schwimmt im Gold, doch wer tiefer in die Berichte blickt, erkennt auch die Risse beim Goldproduzenten.
Die dunkle Seite dieses Erfolgsbildes ist der massive Anstieg der Produktionskosten. Für das Jahr 2026 „warnt“ Barrick vor sogenannten All-in Sustaining Costs (AISC) zwischen 1.760 und 1.950 USD pro Unze. Zum Vergleich: Ende 2025 lagen diese Kosten noch bei etwa 1.581 USD. Die Inflation bei Betriebsmitteln und explodierende Energiekosten fressen die Margen auf, während gleichzeitig die Produktion stagniert oder sogar leicht zurückgeht. Barrick erwartet für 2026 eine Goldproduktion zwischen 2,90 und 3,25 Millionen Unzen. Das ist ein deutlicher Rückgang gegenüber den Vorjahren und wirft die Frage auf, wie lange die großzügige Dividendenpolitik bei sinkendem Ausstoß und steigenden Kosten noch haltbar ist.
Besonders die politische Lage in Mali bleibt für Barrick ein zweischneidiges Schwert. Zwar konnte man nach den jüngsten Umwälzungen die Kontrolle über den Loulo-Gounkoto-Komplex zurückgewinnen, doch der Wiederanlauf der Produktion dort bindet enorme finanzielle und personelle Ressourcen. Als strategischer Befreiungsschlag ist der geplante Börsengang der nordamerikanischen Kupfersparte zu verstehen. Damit möchte Barrick Wertpotenziale freisetzen, die im Gesamtkonzern derzeit untergehen. Kupfer ist aufgrund der Energiewende weltweit gefragt, doch für den klassischen Goldinvestor bleibt Barrick vorerst eine Wette auf einen dauerhaft extrem hohen Goldpreis. Bei einem Goldkurs, der zwar aktuell stabil über 5.000 USD notiert, ist die Sicherheitsmarge bei AISC von fast 2.000 USD dünner, als es die Rekordgewinne vermuten lassen.
K+S als Profiteur des Iran-Kriegs
Wenn der Goldmarkt zu sehr zur Achterbahnfahrt wird, lohnt sich der Blick auf Rohstoffe, die vielmehr mit der blanken Notwendigkeit der Welternährung zu tun haben. Hier kommt K+S ins Spiel. Als einer der weltweit führenden Anbieter von Kali- und Magnesiumprodukten besetzt das Unternehmen eine Nische, die fundamental anders funktioniert als der Edelmetallsektor. Während Goldminenbetreiber wie Barrick oder Desert Gold von geopolitischen Krisen und Währungsschwankungen getrieben werden, hängen die Geschicke von K+S an den globalen Agrarmärkten.
Im aktuellen Umfeld von 2026 mit dem Iran-Krieg zeigt sich, dass es auch Profiteure außerhalb der Rüstungsindustrie gibt. K+S profitiert von einer weltweit robusten Nachfrage nach Düngemitteln, da die Sicherung der Ernteerträge in einer wachsenden Weltbevölkerung oberste Priorität hat. Über die Straße von Hormuz laufen 30 % der Düngemittelproduktion für Anleger bietet der Wert eine angenehme Erdung. Die Zyklik des Kalimarktes ist zwar vorhanden, doch sie folgt anderen Gesetzmäßigkeiten als der oft spekulativ getriebene Goldpreis. In einem Portfolio, das durch die dynamischen Aussichten von Desert Gold und die dividendenstarken, aber kostenbelasteten Anteile von Barrick geprägt ist, könnte K+S als stabilisierendes Element und Kriegsprofiteur fungieren. K+S verkauft keine Goldträume, sondern sorgt für handfeste Ergebnisse aus dem Bergbau unter Tage, um den Welthunger zu stillen. Die Aktie läuft derzeit super, da auch die Kalipreise anziehen. Das Momentum spricht derzeit ebenfalls für weiter steigende Notierungen.
Fazit:
Blickt man auf die drei vorgestellten Werte, ergibt sich ein differenziertes Bild für das laufende Jahr. Barrick Mining bleibt der große Produzent, der mit beeindruckenden Dividenden lockt, aber durch seine starre Kostenstruktur und sinkende Produktionsmengen an Flexibilität einbüßt. Wer hier investiert, setzt darauf, dass die Marktmacht des Konzerns die operative Schwäche langfristig ausgleichen kann. K+S wiederum bietet die notwendige Stabilität und Unabhängigkeit vom Goldpreis, was in einem ausgewogenen Depot gerade jetzt von unschätzbarem Wert sein kann. K+S ist ein Kriegsprofiteur.
Mit das spannendste Profil bietet zur Zeit Desert Gold Ventures. Das Unternehmen hat sich in den letzten Monaten konsequent darauf vorbereitet, den entscheidenden Schritt zum Produzenten zu gehen. Die erfolgreiche Finanzierung von über 7 Millionen CAD und die Konzentration auf oberflächennahe Oxid-Vorkommen in Mali sind klare Signale für eine durchdachte Strategie. Desert Gold steht kurz vor dem Startschuss zu einer großen Zukunft. Mit einer soliden Ressourcenbasis und Projekten in den weltweit besten Goldkorridoren ist die Firma nüchtern betrachtet hervorragend aufgestellt, um von der nächsten Phase des Goldzyklus überproportional zu profitieren. Für Anleger, die ein gesundes Maß an Optimismus mitbringen, könnte dieser westafrikanische Explorer die Überraschung des Jahres 2026 werden.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.