01.10.2026 | 05:00
Brisante News! Evotec, DroneShield und Power Metallic Mines: Turnaround-Chancen, Rüstungsboom und Rohstoff-Geheimtipp!
Die Börsenwelt ist nicht nur derzeit ein absolutes „Tollhaus“, manche würden auch liebevoll „Irrenhaus“ dazu sagen. Es gibt Dinge, die widersprechen dem logischen Menschenverstand und dennoch passieren sie an der Börse, da oftmals Emotionen und Gefühle wie Gier und Angst mit im Spiel sind. Während in den modernen Laboren von Evotec nach einem Personalumbruch ein Teil der Karten neu gemischt wird, möchte DroneShield vom neuen Rüstungsboom am Himmel profitieren. In Kanada sitzt Power Metallic Mines auf einem riesigen polymetallischen Vorkommen. Jede Aktie für sich hat ihre eigene Charttechnik. Wir beleuchten die harten Fakten, schauen nach den Margen und Bilanzen und prüfen die echten Chancen. Welche dieser drei Aktien birgt großes Turnaround-Potenzial und wo drohen vielleicht noch Risiken? Lesen Sie weiter und erfahren Sie es!
Lesezeit: ca. 5 Min.
|
Autor:
Matthias Schomber
ISIN:
ALGONQUIN POWER + UTILIT. | CA0158571053 , DRONESHIELD LTD | AU000000DRO2 , EVOTEC SE INH O.N. | DE0005664809
Inhaltsverzeichnis:
Der Autor

Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
Evotec: Frischer Wind im Forschungslabor!?
Beim Hamburger Wirkstoffforscher Evotec bleibt derzeit fast im wahrsten Sinne des Wortes kaum ein Stein auf dem anderen. Der langjährige Chief Scientific Officer Cord Dohrmann verlässt das Unternehmen Ende September im gegenseitigen Einvernehmen. Dieser Einschnitt in der wichtigen Forschungsetage sorgt bei vielen schon ohnehin vom Kursverlauf genervten Investoren nicht unbedingt für Ruhe, sondern für noch mehr Nervosität. Dennoch gab es zuletzt auch etwas Erfreuliches, denn positive Aussagen auf einer Konferenz beförderten die Aktie zeitweise direkt an die Spitze des SDAX.
Operativ steht das Unternehmen jedoch weiterhin vor der gewaltigen Aufgabe, das profitable Wachstum wieder nachhaltig anzukurbeln. Zuletzt pendelte der Kurs der Evotec-Aktie nach langer Talfahrt in einem eher recht engen Bereich von 2,90 EUR bis 3,10 EUR.
Ein wichtiger Meilenstein in der Zusammenarbeit mit dem US-Pentagon liefert zwar etwas Fantasie, tröstet aber kaum über die eigenen Herausforderungen im Unternehmen hinweg. Um das operative EBIT und die Margen wieder auf ein gesundes zweistelliges Niveau zu heben, muss der künftige Forschungs-Chef möglichst schnell messbare Erfolge liefern.
Bewertungstechnisch ist das Papier nach den großen Kursverlusten für extrem mutige Antizykliker durchaus einen Blick wert. Dividendenjäger sind hier eher fehl am Platz und dürften hier eher leer ausgehen.
Die Analysten von Berenberg haben die Aktie auf Hold eingestuft und sehen das faire Kursziel bei 3,60 EUR. Gelingt der operative Turnaround, liegt hier ein deutlicher Hebel verborgen, doch das Risiko weiterer Enttäuschungen schwebt weiterhin spürbar über der Aktie.
Vom Biotech-Sektor blicken wir nun in den Himmel zu den Drohnen.
DroneShield: Die Abwehr gegen die Gefahr von oben!
Die weltweite Bedrohung durch unbemannte Flugsysteme wächst rasant, und genau hier schlägt die Stunde von DroneShield. Das auf moderne Drohnenabwehr spezialisierte Unternehmen ist angesichts einer Welle steigender Verteidigungsausgaben gut aufgestellt und rückt aktuell als heißer Turnaround-Wert zunehmend in den Fokus der Börsianer.
Wer den Luftraum heute sicher machen will, kommt an den modernen Störsendern und Radarsystemen der Australier kaum noch vorbei. Angesichts der weltweiten Konflikte und möglicher neuer Brandherde dürfte dieser geopolitische Trend weiter anhalten und könnte der Aktie eventuell eine gute Rebound-Dynamik verleihen.
Das Geschäftsmodell der elektronischen Kriegsführung ruft steigende Umsätze bei DroneShield hervor. Die Bruttomargen bewegen sich im Software- und Hardware-Mix in einem komfortablen Bereich, was sich auch künftig positiv im EBIT niederschlagen sollte. Das Unternehmen könnte sich vom reinen Hoffnungsträger zu einem echten „Cashflow-Produzenten“ mausern. Angesichts der angespannten Weltlage sind die Orderbücher prall gefüllt – das sind nicht unbedingt die schlechtesten Voraussetzungen.
Allerdings: Die fundamentale Bewertung ist auch trotz des Rückgangs immer noch recht sportlich und lässt wenig Spielraum für größere „Patzer“ bei den kommenden Quartalszahlen. Solange der Rüstungsboom anhält, bleibt die Aktie ein interessantes, wenn auch riskantes Investment für mutige Anleger, die auf einen Rebound der Aktie in Richtung 1,50 – 1,80 EUR spekulieren.
Während am Himmel noch die Drohnen kreisen, suchen manche Investoren nun lieber nach den Rohstoffen, denn ohne diese gäbe es keine Drohnen und auch keine Drohnentechnik.
Power Metallic Mines: Mit Polymetallen zum Erfolg!
Bei Power Metallic Mines steht das polymetallische Nisk-Projekt im Zentrum des Interesses, das ganz besonders durch seine überaus reiche Lion-Zone besticht. Der Fokus liegt hier auf den strategisch enorm wichtigen Zukunftsmetallen wie Kupfer, Palladium, Platin, Gold, Silber und Nickel.
Am 8. September präsentierte das Unternehmen eine solide erste Ressourcenschätzung für Lion, die im Schnitt starke 3,9 % Kupferäquivalent aufweist. Stolze 4,145 Millionen Tonnen und damit über 85 % dieser Ressource fallen bereits in die sehr verlässliche Indicated-Kategorie, was das geologische Risiko für Anleger erfreulich abmildert.
Operativ legte das Management am 22. September direkt nach und meldete tolle Bohrergebnisse aus der Tiefe. Das Bohrloch 26-125 durchteufte auf fast 800 Metern vertikaler Tiefe beachtliche 5,70 Meter mit herausragenden 14,00 % Kupferäquivalent. Damit konnte die bekannte Lion-Zone mal eben um satte 25 % in die Tiefe erweitert werden, wobei die Erzgehalte erfreulicherweise sogar noch deutlich zunehmen. Zudem glänzt das geförderte Material in ersten Tests mit exzellenten metallurgischen Gewinnungsraten beim Kupfer von über 98 %, was spätere Produktionskosten extrem effizient gestalten dürfte.
Charttechnisch präsentiert sich die Aktie nach dem starken Anstieg von 1,00 CAD auf 1,55 CAD binnen weniger Wochen derzeit in einer gesunden und völlig normalen Konsolidierungsphase. Die Aktie korrigiert diesen recht schnellen Anstieg momentan aus und ist nun ziemlich präzise auf den wichtigen Unterstützungsbereich bei 1,10 CAD bis 1,15 CAD gelaufen. Aktuell notiert der Kurs sogar knapp darüber bei etwa 1,17 CAD. Dieses verminderte Niveau gegenüber den Kursen bei 1,50 CAD noch vor wenigen Wochen könnte ein attraktives Chance-Risiko-Verhältnis für den Einstieg bieten. Schon bei Kursen um die 1,25 CAD bis 1,30 CAD wäre die Aktie aus diesem recht steil verlaufenden Konsolidierungstrend nach oben ausgebrochen.
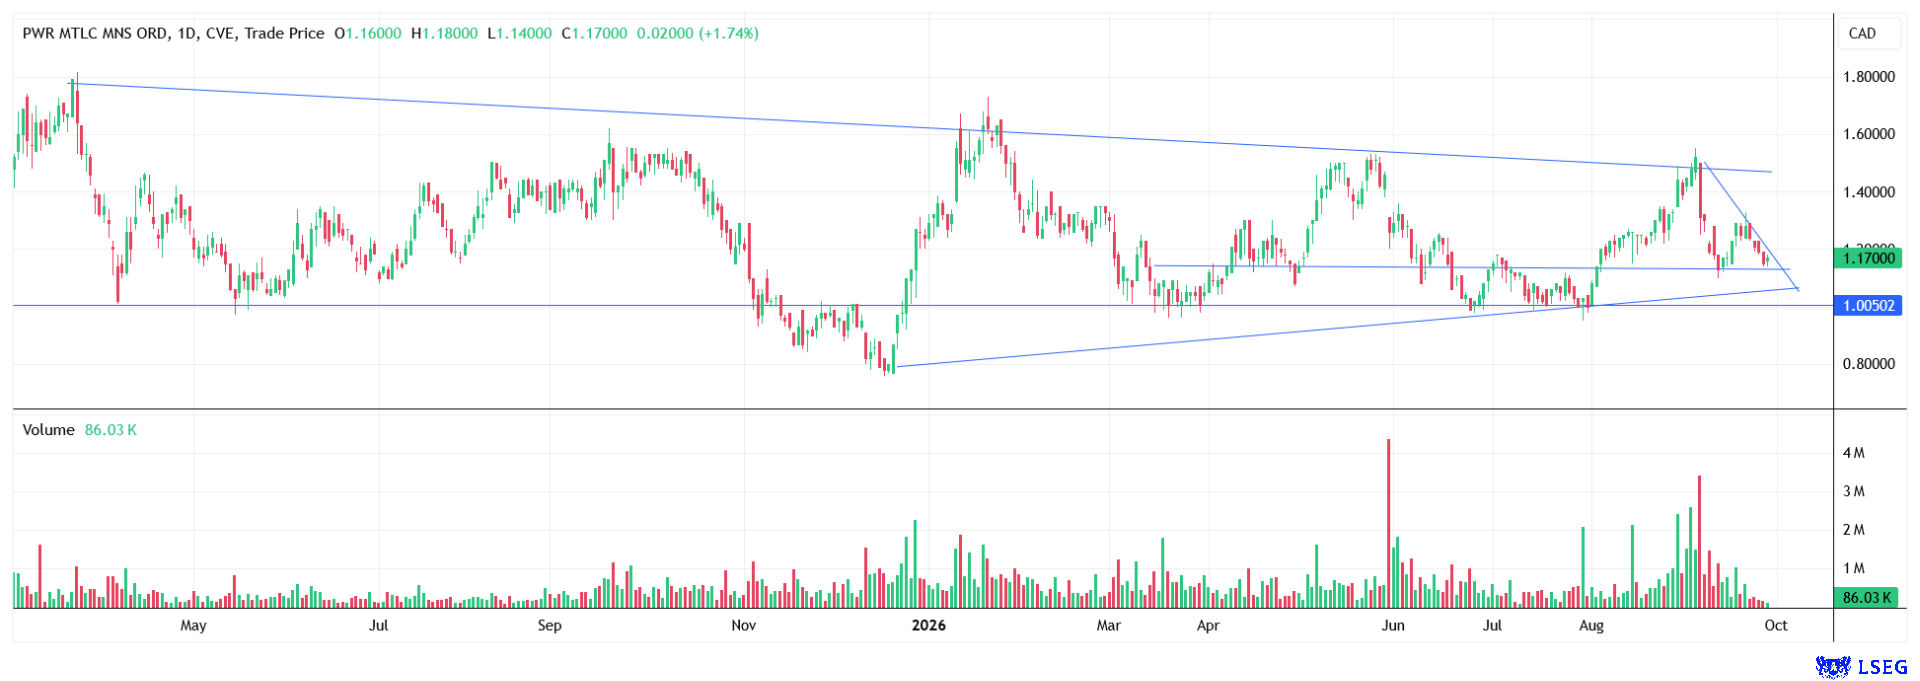
Von dort aus könnte es dann zügig wieder in Richtung der alten Verlaufshochs oberhalb von 1,50 CAD laufen. Längerfristig entfaltet sich hier aufgrund der guten Bohrergebnisse ein enormes Potenzial, das den Kurs perspektivisch in Richtung 2,00 CAD oder gar 3,00 CAD treiben könnte. Das klingt erstmal nach viel, aber auch die Analysten von GBC sehen genau dieses fundamentale Potenzial und rufen ein Kursziel von 3,00 CAD aus.
Wer an den langfristigen Boom bei Polymetallen glaubt, findet hier eine interessante und operativ untermauerte Turnaround-Story mit guten Aussichten vor.
Fazit:
Evotec muss nach dem jüngsten Personalbeben rasch das verlorene Vertrauen der Investoren zurückgewinnen, bietet aber auf dem gedrückten Kursniveau für mutige Antizykliker durchaus spannende Rebound-Chancen.
DroneShield reitet auf der Welle der globalen Rüstungsausgaben und ist operativ gut positioniert und aufgestellt, wenngleich das Papier mittlerweile recht sportlich bewertet ist. Power Metallic Mines tut sich durch ein grandioses polymetallisches Vorkommen in Kanada hervor und liefert hervorragende Bohrergebnisse. Die Aktie ist nach der Konsolidierung auf einem attraktiveren Bewertungs- und Unterstützungsniveau angekommen und eröffnet Investoren ein von Analysten bestätigtes längerfristiges Kurspotenzial.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.