20.10.2026 | 05:44
Gold, Geld und Gesundheit: Lahontan Gold, Goldman Sachs und Johnson & Johnson – 3 aussichtsreiche Aktien im Check
Der kanadische Goldminen-Explorer Lahontan Gold verbreitet Zuversicht. Eine Frühstudie zur Wirtschaftlichkeit des wichtigen Bergbauprojekts in Nevada hat der Santa-Fe-Mine jüngst einen rechnerischen Projektwert von 820 Mio. USD bescheinigt. Das entspricht einem Vielfachen des aktuellen Börsenwerts und verleiht der Aktie viel Fantasie. Auch Goldman Sachs überraschte dieser Tage mit einem Zahlenfeuerwerk. Der Pharmariese Johnson & Johnson hob zudem trotz eines Schönheitsfehlers den Ausblick an. Drei aussichtsreiche Unternehmen mit guten News im Aktien-Check.
Lesezeit: ca. 6 Min. | Autor: Lars Winter
ISIN: Lahontan Gold Corp | CA50732M1014 , JOHNSON + JOHNSON | US4781601046 , US38141G1040
Inhaltsverzeichnis:
Der Autor
Lars Winter
Der gebürtige Nordhesse blickt auf eine über 25-jährige Laufbahn im Finanzjournalismus und aktiven Portfoliomanagement zurück und gilt als ausgewiesener Experte für deutsche Nebenwerte und Special Situations.
Nach dem Studium der Rechtswissenschaften an der Universität Göttingen mit Schwerpunkt im Bank- und Kapitalmarktrecht startete er zur Jahrtausendwende seine Karriere in der Frankfurter Finanzszene. Als Börsen- und Wirtschaftsjournalist schrieb der passionierte Hobbygolfer für führende Börsenbriefe, Finanzzeitungen und Wirtschaftsmagazine wie die Platow Börse, Capital Depesche, BÖRSE ONLINE, Capital und die Financial Times Deutschland.
Tag-Cloud
Aktien-Cloud
Lahontan Gold: Santa Fe wird zum Milliardenprojekt
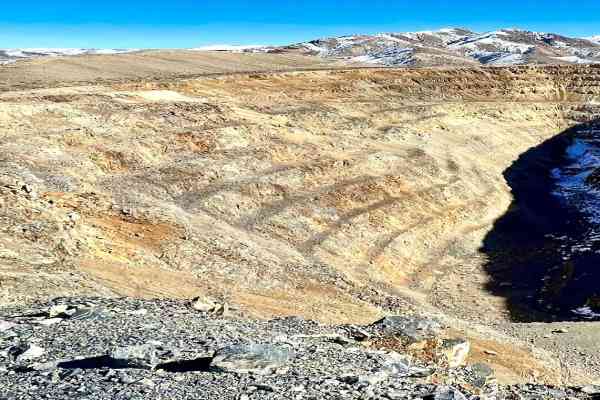
Top-News von Lahontan Gold. Mitte Oktober verkündete der kanadische Explorer den bislang wichtigsten Zahlenbeweis für sein Flaggschiffprojekt in Nevada. Eine aktualisierte vorläufige Wirtschaftlichkeitsstudie (PEA) für die Santa-Fe-Mine hat für das Projekt einen Nettobarwert nach Steuern von 820 Mio. USD errechnet. Das ist mehr als das Vierzehnfache des bislang in der Studie von 2024 errechneten Wertes in Höhe von 56,5 Mio. USD und entspricht einem Vielfachen des aktuellen Börsenwertes von rund 150 Mio. CAD. Die interne Verzinsung erreicht nach aktuellen Berechnungen über 40 %. Grundlage für die Berechnung waren Goldpreise von 3.600 USD und Silberpreise von 49 USD je Unze. Über eine aktive Minenlaufzeit von elf Jahren könnte Santa Fe sogar einen Nachsteuer-Cashflow von rund 1,3 Mrd. USD erwirtschaften. Und aktuell notieren die Edelmetalle deutlich über diesem Niveau.
Geplant ist für das Santa-Fe-Projekt ein klassischer Tagebau mit Haufenlaugung – eine in Nevada erprobte und vergleichsweise einfache Methode. Im Schnitt sollen jährlich rund 91.900 Unzen Goldäquivalent produziert werden. Nach der Anlaufphase soll der Ausstoß auf durchschnittlich etwa 112.500 Unzen steigen. In vier Jahren des Minenplans soll die Produktion sogar über 120.000 Unzen liegen. Die kalkulierten nachhaltigen Gesamtkosten von 2.250 USD je Unze lassen beim unterstellten Goldpreis eine ordentliche Marge.
Der große Hebel zeigt sich in der Sensitivitätsrechnung. Beim aktuellen Preisniveau – 4.180 USD für Gold und 57 USD für Silber – würde der Nachsteuer-Nettobarwert auf über 1 Mrd. USD steigen, die interne Verzinsung bei gut 50 % liegen. Selbst im Niedrigpreisszenario von 3.000 USD Gold und 30 USD Silber würde noch ein Nachsteuer-Nettobarwert von 476 Mio. USD übrig bleiben. Der Börsenwert von zuletzt rund 150 Mio. CAD bildet davon nur einen Bruchteil ab.
Die Studie ist bislang allerdings eine PEA (Preliminary Economic Assessment) – also eine vorläufige wirtschaftliche Bewertung, die im Goldminensektor als früher Machbarkeitsnachweis dient. Die PEA enthält abgeleitete Ressourcen, weist aber noch keine Mineralreserven aus. Auch die Annahmen zu Metallpreisen, Gewinnungsraten, Baukosten und Produktionsablauf müssen erst in detaillierteren Studien bestätigt werden.
Auch die Finanzierung bleibt eine wichtige Voraussetzung für die Wachstumspläne rund um Santa Fe. Für den Bau werden zunächst 172 Mio. USD benötigt, hinzu kommen über die Laufzeit 158 Mio. USD an Erhaltungsinvestitionen. Ende Juni verfügte Lahontan über 12,4 Mio. USD an liquiden Mitteln. Das verschafft dem Unternehmen zwar Spielraum für die nächsten Arbeitsschritte, reicht aber bei Weitem nicht für den kompletten Minenbau. Ein Finanzierungspaket aus Eigenkapital, Fremdkapital und möglicherweise einem Streaming- oder Royalty-Vertrag muss daher in Zukunft noch auf den Weg gebracht werden. Angesichts der lukrativen Wachstumsaussichten sollten sich dafür aber genügend finanzierungswillige Investoren finden lassen.
Operativ arbeitet das Unternehmen die nächsten Kurstreiber bereits ab. Die Umweltbasisstudien sind abgeschlossen, die endgültige Betriebsplanung soll bei der US-Landbehörde BLM eingereicht werden. Lahontan rechnet 2027 mit den erforderlichen Genehmigungen für den Baubeginn. Die Mine ist zudem kein Projekt auf der grünen Wiese: Zwischen 1988 und 1995 wurden in Santa Fe bereits rund 359.000 Unzen Gold und 702.000 Unzen Silber gefördert. Die aktuelle Ressource umfasst 1,195 Mio. Unzen Goldäquivalent in der angezeigten sowie 1,190 Mio. Unzen in der abgeleiteten Kategorie.
Zusätzliche Fantasie liefert West Santa Fe, nur 13 Kilometer vom Hauptprojekt entfernt. Dort rückte am 21. September ein Bohrgerät für etwa 3.500 Meter in 20 Löchern an. Frühere Bohrungen hatten 36,6 Meter mit 3,11 Gramm Goldäquivalent je Tonne ab der Oberfläche geliefert. Neue Ergebnisse sollen noch 2026 kommen; eine erste Ressourcenschätzung bleibt bis Jahresende angepeilt. Durch die geplante Übernahme von Emergent Metals will Lahontan West Santa Fe vollständig kontrollieren, bestehende Lizenzgebühren beseitigen und das Landpaket im Walker Lane auf mehr als 93 Quadratkilometer ausbauen. Die Transaktion muss allerdings noch genehmigt und abgeschlossen werden.
Für risikobereite Anleger ist Lahontan Gold eine spannende, aber hochspekulative Wette auf einen anhaltend starken Goldpreis. Die neue Frühstudie zeigt erhebliches wirtschaftliches Potenzial in der Santa-Fe-Mine, der Abschlag zum Projektwert ist groß. Vor einer Neubewertung muss das Management jedoch Genehmigungen sichern, die Finanzierung stemmen und die PEA in belastbarere Planungen überführen. Gelingt das, sind deutlich höhere Kurse möglich.
Goldman Sachs: Zahlenfeuerwerk zum günstigen Preis
Die amerikanische Investmentbank Goldman Sachs hat im dritten Quartal die Erwartungen deutlich übertroffen. Die Nettoerlöse stiegen um 23 % auf 18,7 Mrd. USD, der Nettogewinn erreichte 5,3 Mrd. USD. Mit 17,01 USD je Aktie lag das Ergebnis weit über dem Vorjahreswert von 12,25 USD. Die Eigenkapitalrendite von 18,7 % zeigt, wie profitabel die Bank in einem anspruchsvollen Umfeld arbeitet. Die Stärke kommt nicht nur aus dem Handel. Vermögensverwaltung, Beratung und Finanzierungen sorgten ebenfalls für Rückenwind.
Goldman erzielte das zweitbeste Quartal der Konzerngeschichte und nach neun Monaten Rekorderlöse. Trotzdem bleibt die Aktie anfällig für schwächere Kapitalmärkte, sinkende Transaktionsvolumina und regulatorische Verschärfungen. Nach Schätzungen von Analysten liegt das KGV für 2027 bei rund 12, für das Jahr 2028 bei 11,4. Für eine der stärksten Investmentbanken der Welt ist das nicht überteuert. Rücksetzer bleiben daher Kaufgelegenheiten für langfristig orientierte Investoren.
Das Gros der Analysten erwartet in den kommenden Monaten allerdings keine riesigen Kurssprünge mehr. Im Mittel liegt das durchschnittliche Kursziel bei 1050 USD, ein Potenzial von knapp 20 %. 9 Analysten raten derzeit zum Kauf der Aktie, 15 zum Halten von Beständen. Ein Experte empfiehlt gar den Verkauf von Papieren.
Johnson & Johnson: Neue Medikamente schlagen die Patentklippe
Gute Nachrichten gab es jüngst auch von Johnson & Johnson. Der US-Pharmariese steigerte den Umsatz im dritten Quartal um knapp 6 % auf 25,4 Mrd. USD. Das bereinigte Ergebnis von 2,59 USD je Aktie übertraf den Konsens von 2,49 USD, blieb allerdings unter dem Vorjahreswert von 2,80 USD. Wachstumsmotor war erneut das Pharmageschäft. Der Spartenumsatz legte um 8 % auf 16,8 Mrd. USD zu.
Besonders stark entwickelten sich das Immunologiemittel Tremfya mit einem Umsatzplus von 68 % auf 2,4 Mrd. USD, das Blutkrebsmedikament Darzalex mit einem Zuwachs von 15 % auf 4,24 Mrd. USD und die Zelltherapie Carvykti, deren Erlöse um 36 % auf 710 Mio. USD stiegen. Damit konnte Johnson & Johnson den erwarteten Einbruch beim ehemaligen Milliardenprodukt Stelara mehr als ausgleichen. Dessen Umsatz sackte infolge des Patentablaufs um 54 % auf 716 Mio. USD ab.
Noch nicht rund läuft es in der Medizintechnik. Die Sparte wuchs lediglich um 3 % auf 8,6 Mrd. USD und blieb damit leicht hinter den Erwartungen zurück. Vor allem Abiomed litt unter der Kaufzurückhaltung im Nahen Osten und in China. Hoffnung macht das robotergestützte Operationssystem Ottava, das im Juli die US-Zulassung erhalten hat. Zusätzliche Fantasie liefert das oral einzunehmende Immunologiemedikament Icotyde, dem Analysten langfristig sogar Multi-Blockbuster-Potenzial zutrauen.
Für 2026 erwartet der Vorstand nun einen Umsatz von 101 bis 101,4 Mrd. USD sowie einen bereinigten Gewinn von 11,05 bis 11,15 USD je Aktie. Zusätzliche Kursimpulse könnte die für Mitte 2027 geplante Abspaltung des Orthopädiegeschäfts liefern. Analysten der DZ Bank bestätigten nach den Zahlen ihre Kaufempfehlung und hoben den fairen Wert der Aktie von 284 auf 290 USD an.
Die Genossenschaftsbank ist mit ihrer optimistischen Einschätzung nicht allein. Viele weitere Analysten trauen Johnson & Johnson noch einiges zu. Insgesamt stehen aktuell 19 Kaufempfehlungen 7 Halte-Voten gegenüber, Verkaufsempfehlungen gibt es keine. Im Mittel sehen die Experten den fairen Wert bei knapp 279 USD – das sind aktuell nur noch rund 10 % über dem aktuellen Kurs. Mit geschätzten KGVs von 22 für 2026 und 21 für 2027 ist die Aktie allerdings auch kein Schnäppchen. Die wachsende Pharmapipeline, der hohe Cashflow und die verlässliche Dividende rechtfertigen jedoch einen Qualitätsaufschlag. Langfristig orientierte Anleger können Kursrücksetzer zum Einstieg nutzen.
Fazit
Lahontan Gold bietet den größten Kurshebel und die Chance auf eine Vervielfachung des aktuellen Aktienkurses. Für Investoren enthält der Titel aber auch das höchste Risiko des vorgestellten Trios. Goldman Sachs überzeugt indes mit Gewinnstärke und moderater Bewertung, bietet aber nur noch überschaubares Kurspotenzial. Johnson & Johnson bleibt ein defensiver Qualitätswert, bei dem die Bewertung derzeit weniger Spielraum lässt. Wer spekulieren und hohe Kursgewinne erzielen will, setzt auf Lahontan; wer solide Gewinne sucht, greift bei Goldman zu. Anleger, die Stabilität bevorzugen, sollten Johnson & Johnson auf der Watchlist haben.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.