22.10.2026 | 05:21
Diese Aktien jetzt im Fokus! Stahl-Spinoff bei thyssenkrupp, KI-Einsparungen bei der Deutschen Telekom und Rebound-Chance bei Almonty!
thyssenkrupp treibt den lang ersehnten Stahlumbau voran und die Deutsche Telekom möchte mit gigantischen Glasfaser- und Automatisierungsprojekten den Heimatmarkt digitalisieren. Almonty Industries feiert nach Jahrzehnten die historische Rückkehr der Tungsten-Produktion, navigiert zur Zeit dabei jedoch durch eine anstrengende Konsolidierungsphase, die aber jetzt in einen Rebound münden könnte. Dieser Bericht beleuchtet die harten Fakten, bewertet Chancen sowie Risiken und zeigt auf, wo jetzt die lukrativen Einstiegschancen sind.
Lesezeit: ca. 5 Min. | Autor: Matthias Schomber
ISIN: Almonty Industries Inc | CA0203987072 , THYSSENKRUPP AG | DE0007500001 , DT.TELEKOM AG NA | DE0005557508
Inhaltsverzeichnis:
Der Autor
Matthias Schomber
Aufgewachsen im hessischen Gießen, entdeckte Matthias Schomber schon in den frühen 1990er Jahren seine Leidenschaft für die Finanzmärkte – in einer Zeit, als der Börsenhandel noch eher ein Metier für echte, eingefleischte Börsianer war. Er arbeitete dort nach seiner Banklehre für ein Privatbankhaus und erlebte auf dem Frankfurter Börsenparkett live und hautnah den Aufstieg und Fall des Neuen Marktes mit und zog daraus Lektionen, die bis heute sein Denken als Trader, Autor und Handelssystementwickler prägen.
Tag-Cloud
Aktien-Cloud
thyssenkrupp - der lang ersehnte Stahlumbau nimmt endlich konkrete Formen an!
Der traditionelle Industrie- und Stahlriese steht an einem wichtigen Punkt seiner jüngeren Geschichte. Während geopolitische Unwägbarkeiten, sprich der Krieg in der Ukraine und im Iran sowie konjunkturelle Bremsspuren durch gestiegenen Energiepreises den Gesamtmarkt belasten können, richtet sich der Blick der Anleger voll und ganz auf die strategische Neuaufstellung des Konzerns. Die geplante Verselbstständigung der in der Vergangenheit stark krisengebeutelten Stahlsparte rückt dank dem Rückenwind aus der Krupp-Stiftung in greifbare Nähe. Die Aktie, die aktuell bei rund 13,95 EUR notiert, spiegelt diesen anspruchsvollen Wandlungsprozess wider.
Operativ zeigt sich ein noch recht gemischtes Bild, das von den heftigen Restrukturierungen und neuen internationalen Kooperationen geprägt ist. Die Stiftungschefin Ursula Gather betonte kürzlich das günstige Zeitfenster für den Stahl-Spinoff, gestützt durch einen greifenden Sanierungstarifvertrag und verbesserte Rahmenbedingungen in Europa. Analysten von J.P. Morgan hoben das Kursziel kürzlich auf 17 EUR an und prognostizieren für die europäische Stahlbranche ab 2027 deutlich steigende Gewinne. Dennoch bleibt abzuwarten, wie sich das operative Geschäft bis zur Vorlage des Geschäftsberichts am 8. Dezember entwickeln wird.
Bei einer Marktkapitalisierung von fast 9 Mrd. EUR und einem Kurs-Gewinn-Verhältnis von knapp 30 bewertet der Markt die Zukunftsaussichten des Traditionsunternehmens mit einigen Vorschusslorbeeren. Wer in thyssenkrupp investiert, setzt bewusst auf einen erfolgreichen strukturellen Umbau und eine dauerhafte Entflechtung der kapitalintensiven Bereiche. Gelingt die Umsetzung der Stahl-Abspaltung ohne unvorhergesehene Hürden, bietet die Aktie immer noch Potenzial.
Rein charttechnisch könnte die Aktie, sofern es gelingt die 16 EUR-Marke zu überwinden, weiter in Richtung 18 – 19 EUR steigen. Der Aufwärtstrend ist nach wie vor intakt. Fällt sie allerdings unter 11,40 EUR, dann ist auch der 200er SMA unterschritten und somit der langfristige Aufwärtstrend erledigt. Dann könnte sogar ein Abrutschen unter 10 EUR drohen.
Von den Eisen- und Stahlhütten des Ruhrgebiets gehen wir in die glasfaservernetzte Welt des magentafarbenen Telekom-Riesen.
Deutsche Telekom: Glasfaser-Offensive und Wettbewerbsdruck!
Europas größter Telekommunikationskonzern treibt seine digitale Infrastruktur mit Nachdruck weiter voran und setzt dabei neue Maßstäbe auch beim Glasfaserausbau. Kürzlich gab das Unternehmen bekannt, für rund sieben Millionen Wohneinheiten den Glasfaserausbau beauftragt zu haben, was den enormen Investitionsbedarf im Heimatmarkt unterstreicht. Mit zusätzlichen Investitionen in Höhe von 800 Mio. EUR in den kommenden drei Jahren will der Konzern seine marktführende Position festigen. Die Aktie bewegt sich derweil recht stabil um die Marke von 25,50 EUR und trotzt damit dem Markt, der teils heftiger schwankt. Vergessen darf man aber auch nicht, dass die Aktie im Februar dieses Jahres schon einmal bei über 34 EUR stand.
Neben dem massiven Netzausbau setzt der Vorstand verstärkt auf Künstliche Intelligenz und Automatisierung, um die interne Kostenstruktur zu verschlanken. Bis 2030 plant das Unternehmen, die indirekten Kosten im Vergleich zu 2023 um rund 2,5 Mrd. EUR zu senken, während allein für 2027 Bruttoeinsparungen von 1,1 Mrd. EUR ins Auge gefasst sind. Zusätzlich prüft die Telekom gemeinsam mit Partnern wie Orange und Vodafone ein europäisches Frequenzgebot für den mobilen Satellitenfunk ab 2029. Diese strategischen Initiativen sollen helfen, den drohenden Preisdruck abzuschwächen. Auch soll es gegen die Wettbewerber wie Starlink, bzw. den möglichen Druck von solchen, unterstützen.
Analysten bewerten die Perspektiven des Konzerns überwiegend positiv, wobei die Deutsche Bank ein Kursziel von 40 EUR aufruft und Barclays mit 32 EUR etwas konservativer agiert. Trotz möglicher Belastungen durch steigende Refinanzierungskosten überzeugt der Konzern durch bislang verlässliche Cashflows.
Vom Chartverlauf her gesehen könnte die Aktie jetzt bei unter 25 EUR einen Boden gefunden haben, der in eine Gegenbewegung mündet. Gelingt es, die Marke bei 27,50 EUR zu überwinden, wäre zunächst einmal der 50er SMA überschritten. Im Anschluss daran wartet noch bei 28,59 der 200er SMA. Geht auch der Kurs hierüber, dann könnte als nächste Zielzone der Bereich um 30 – 32 EUR anvisiert werden. Vielleicht geht es ja auch noch höher Richtung Kursziel der Deutschen Bank. Auf alle Fälle darf aber nicht mehr die Aktie unter 24,30 EUR fallen, denn dann droht ein Rutsch in Richtung 18 – 20 EUR.
Wir verlassen die europäischen Telekommunikationsnetze und blicken auf ein Unternehmen, bei dem es um die kritischen Rohstoffe der Zukunft geht für Technologie, KI und Rüstung!
Almonty Industries: Historischer Minenstart und Rebound-Chance beim Wolfram-Champion!
Nach mehr als drei Jahrzehnten leuchtet, bzw. erstrahlt das legendäre Sangdong-Projekt in Südkorea wieder in hellem Glanz und liefert die ersten kommerziellen Wolfram-Konzentrate aus dem Untergrund.
Almonty Industries hat es damit geschafft, sich im Zentrum einer globalen Rohstoffwende zu positionieren, die angesichts chinesischer Exportverbote und verschärfter US-Verteidigungsvorgaben an Dringlichkeit kaum zu übertreffen ist.
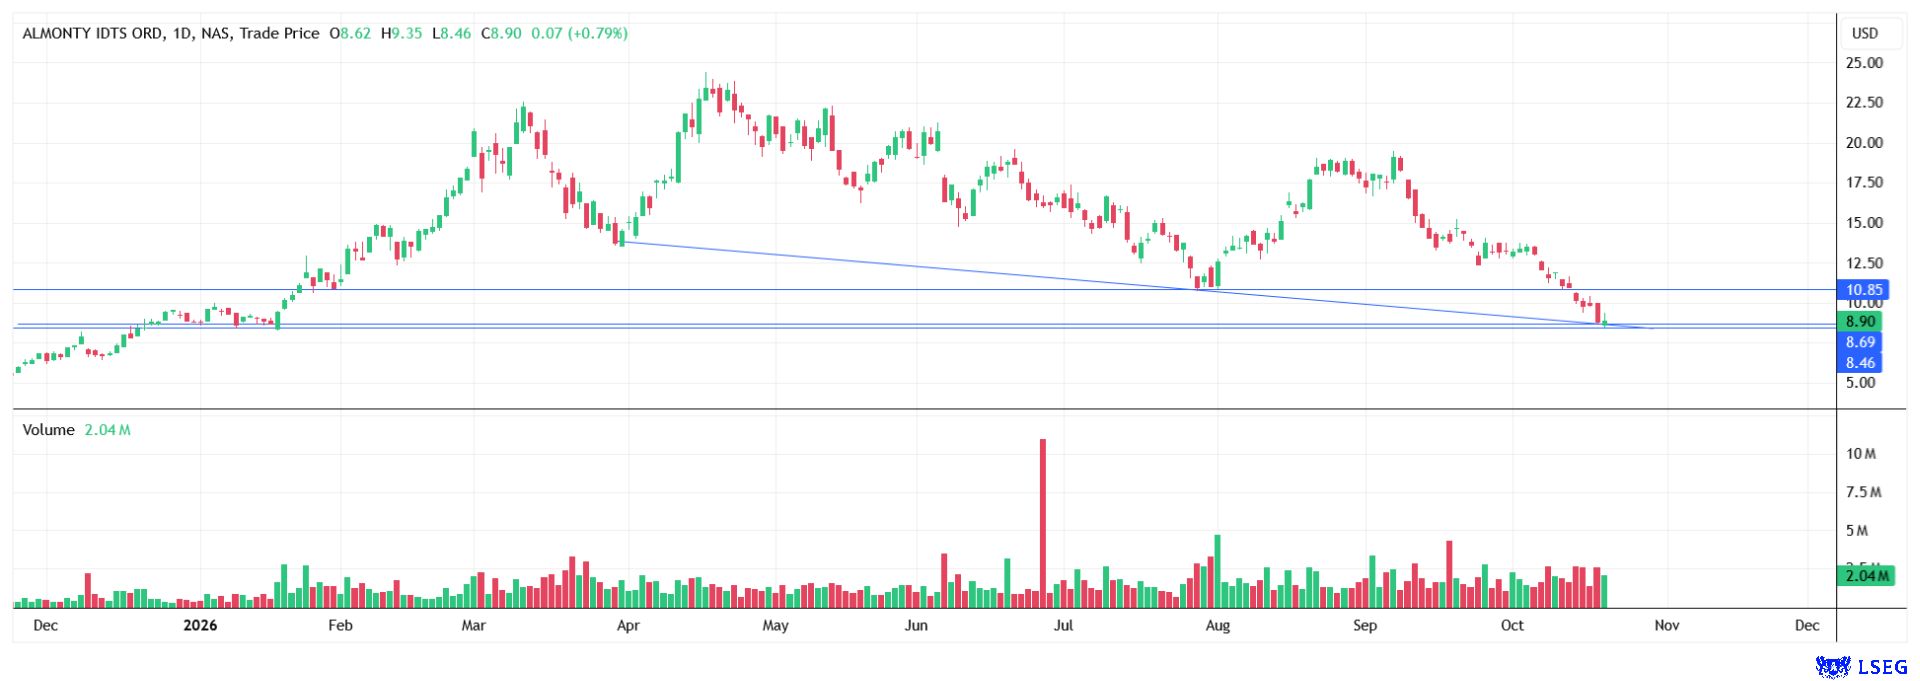
Aktuell durchläuft die Aktie allerdings nach ihrem steilen Anstieg von knapp 11,00 USD auf rund 19,50 USD eine recht heftige Konsolidierungsphase. Nach einem markanten Rücksetzer seit dem 10. September notiert das Papier aktuell nur noch bei etwa 8,90 USD, was aber den perfekten Boden und auch den Start für antizyklische Überlegungen bildet.
Operativ läuft bei Almonty das Rad weiterhin mit einer beeindruckenden Schlagzahl, was durch den CEO-Newsletter von Lewis Black sowie eine solide finanzielle Ausstattung untermauert wird. Die Sangdong-Mine wird in Kürze im Dauerbetrieb rund um die Uhr laufen, während parallel die Planungen für die Phase II sowie für eine hocheffiziente Molybdän- und Tungstenoxid-Verarbeitung vorangetrieben werden. Mit langfristigen Abnahmeverträgen und einer top Positionierung in konfliktfreien Regionen generiert das Unternehmen tolle Margen und gesicherte Cashflows. Zusätzliche Fantasie bringen die Reaktivierung von Los Santos in Spanien und das neue strategische Joint Venture in Ruanda.
Reich charttechnisch könnte sich die jüngste Abwärtsbewegung in den nächsten Tagen signifikant abschwächen, da im Bereich von 8,00 USD sowie darunter zwischen 7,00 USD und 7,50 USD starke horizontale Unterstützungen lauern. Ein bevorstehender Rebound könnte die Aktie schnell wieder in Richtung des offenen Gaps bei rund 12,70 USD katapultieren. Bei einem nachhaltigen Ausbruch darüber rücken Kurse um 15,00 USD bis 16,00 USD zügig in den Fokus, während das langfristige Potenzial laut Chartbild sogar bis zu 19,00 USD oder 20,00 USD reicht. Vielleicht ist dieser Augenblick jetzt hier noch einmal historisch betrachtet eine günstige Einstiegsgelegenheit. Wissen tut man das erst in der Zukunft, wenn man retrospektiv anschließend zurückblicken kann. Einiges spricht aber aktuell dafür.
Fazit:
thyssenkrupp bietet mit dem bevorstehenden Stahl-Spinoff eine spannende Restrukturierungsfantasie, muss diese aber im kommenden Geschäftsbericht erst noch operativ durch neue Zahlen untermauern. Die Deutsche Telekom möchte durch große Glasfaser- und KI-Effizienzprogramme überzeugen, muss sich jedoch gegen wachsenden technologischen Wettbewerbsdruck, auch von Starklink, behaupten. Almonty Industries profitiert als strategischer Tungsten-Produzent von der enormen geopolitischen Nachfrage und bietet nach einer intensiven Konsolidierung ein möglicherwiese super Rebound-Chance.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf zukunftsbilanzen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.